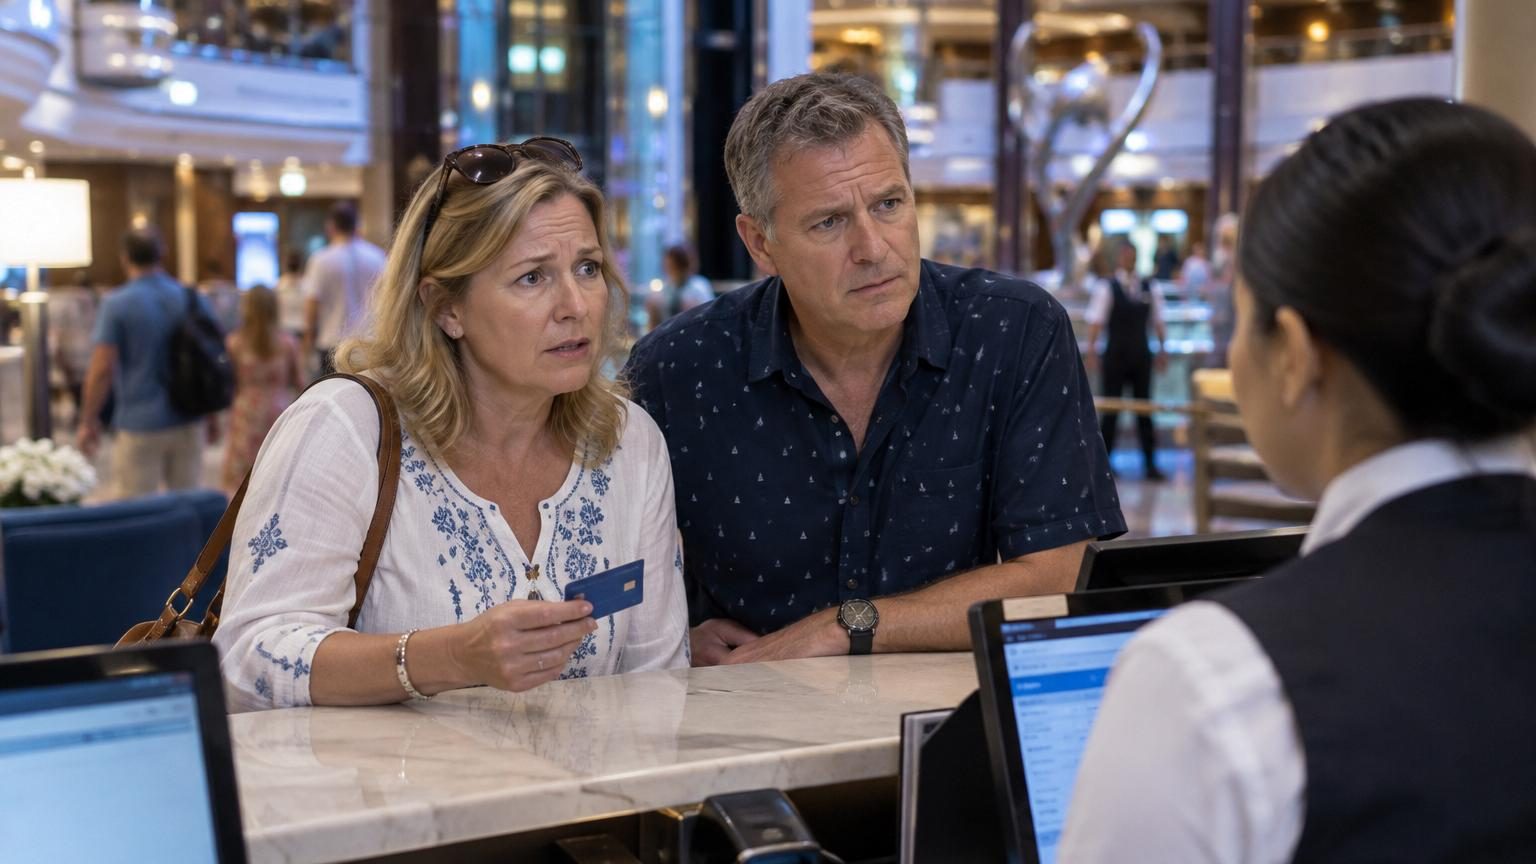
Sur les croisières Royal Caribbean, la manière dont vous réglez vos achats à bord peut immobiliser une partie de votre argent, parfois longtemps, aux États-Unis.
Le site spécialisé américain Royal Caribbean Blog met en garde les passagers de la compagnie de croisières Royal Caribbean : en liant une carte de débit à son compte de bord, une partie de l’argent disponible sur le compte courant peut être bloquée, notamment en raison d’une autorisation de 99,75 dollars et de retenues qui peuvent durer jusqu’à 30 jours selon les banques.
Un paiement entièrement dématérialisé à bord des navires
Sur les bateaux Royal Caribbean, comme sur la plupart des grandes compagnies de croisières américaines, l’environnement est « sans espèces ». Impossible de payer son cocktail, son excursion ou son dîner dans un restaurant de spécialités en billets ou pièces.
Lors de l’enregistrement, les voyageurs doivent créer un compte de dépenses à bord, appelé SeaPass. Tous les achats réalisés pendant la croisière y sont enregistrés et seront facturés en fin de séjour via le moyen de paiement choisi.
Deux options sont proposées :
lier une carte bancaire (débit ou crédit) au compte SeaPass ;
opérer avec un compte « cash », en déposant de l’argent liquide auprès du service comptabilité du navire.
Dans le cas d’un compte en espèces, le passager doit suivre son solde et effectuer un nouveau dépôt ou fournir une carte bancaire dès que la limite de dépenses est atteinte. Dans les faits, la plupart des croisiéristes optent pour une carte, souvent sans mesurer l’impact selon qu’il s’agit d’une carte de débit ou de crédit.
Une retenue automatique de 99,75 dollars dès le début de la croisière
Royal Caribbean applique systématiquement une retenue provisoire sur la carte enregistrée. Il s’agit d’une « autorisation » et non d’un débit définitif.
Cette retenue initiale est fixée à 99,75 dollars par passager et vise à sécuriser des fonds pour les dépenses prévues pendant la croisière.
Si les achats dépassent ce montant, d’autres retenues sont progressivement appliquées au fil des dépenses. Cela permet à la compagnie de s’assurer que les transactions passées avec la carte SeaPass seront couvertes à la fin du voyage.
Selon les informations reprises par Royal Caribbean Blog à partir du site de la compagnie, ces montants en attente réduisent immédiatement le solde disponible sur le compte lié à la carte, sans apparaître comme des débits définitifs.
La compagnie précise que la plupart des retenues sont libérées dans un délai de trois à cinq jours ouvrés après la fin de la croisière. Néanmoins, Royal Caribbean prévient qu’elles peuvent, selon la banque, rester en place jusqu’à 30 jours. La durée ne dépend pas de la compagnie, mais de l’établissement financier émetteur de la carte.
Pourquoi la carte de débit peut vite devenir un piège
Sur le principe, ces retenues existent aussi bien pour les cartes de débit que pour les cartes de crédit. La différence se situe dans l’origine des fonds bloqués.
Avec une carte de débit, l’autorisation vient directement geler une partie de l’argent disponible sur le compte courant. Chaque nouvelle retenue réduit d’autant la marge de manœuvre au quotidien pour payer le loyer, les courses ou l’essence, tant que la banque n’a pas libéré les montants en attente.
Royal Caribbean Blog illustre ce mécanisme avec un exemple chiffré : si la note finale de bord atteint 750 dollars, la retenue de 99,75 dollars ne vient pas s’ajouter à ce montant. Elle constitue un acompte virtuel. Mais pour un passager ayant utilisé une carte de débit, le total de 750 dollars peut se retrouver indisponible pendant plusieurs jours, voire plusieurs semaines, selon la vitesse de traitement de la banque.
Pour un titulaire de carte de débit, ces autorisations peuvent immobiliser plusieurs centaines de dollars de trésorerie, sans que l’argent soit réellement « dépensé » à cet instant.
Des croisiéristes interrogés sur les forums spécialisés expliquent qu’en cumulant les retenues au fil des jours, il devient facile de « vider » son compte courant sans s’en rendre compte et de se retrouver à court de liquidités pour les dépenses essentielles à terre.
Avec une carte de crédit, un impact bien moins direct
Pour les détenteurs de cartes de crédit, les autorisations ont un autre effet : elles diminuent le crédit disponible, mais ne touchent pas au compte courant auquel est associé le prélèvement mensuel.
Pour un client avec une ligne de crédit confortable, la retenue de 99,75 dollars puis les montants en attente sur quelques centaines de dollars restent généralement supportables. Surtout s’il ne se trouve pas à la limite de son plafond.
Les utilisateurs réguliers de croisières cités par Royal Caribbean Blog sont unanimes dans leurs commentaires :
ils recommandent d’« utiliser toujours une carte de crédit » pour le compte de bord ;
ils rappellent qu’en cas de compromission d’une carte de débit, l’argent du compte courant peut être bloqué le temps de l’enquête ;
ils soulignent que les cartes de crédit offrent souvent des protections plus étendues contre la fraude et, parfois, des programmes de cashback ou de points.
Un internaute explique ainsi qu’en cas de multiples achats pendant la croisière, chaque opération donne lieu à une retenue qui peut mettre environ deux semaines à disparaître, alors que la compagnie ne débitera au final qu’un seul montant global. Les « vieux » montants en attente restent visibles et continuent de réduire la disponibilité, ce qui peut semer la confusion et donner l’impression d’un compte largement débité.
Le compte « cash » : une solution, mais sous condition de vigilance
Royal Caribbean permet également de créer un compte de bord alimenté uniquement en espèces. Dans ce cas, aucune retenue n’est pratiquée sur une carte bancaire.
Cette option suppose toutefois une gestion serrée de son budget. La compagnie fixe des plafonds de dépenses :
Type de croisière
Limite de dépenses en espèces
Croisières de 7 nuits ou plus
500 dollars
Croisières de 6 nuits ou moins
300 dollars
Une fois la limite atteinte, le passager doit soit déposer à nouveau de l’argent, soit lier une carte bancaire (idéalement une carte de crédit, selon les habitués). À défaut, la carte SeaPass est bloquée pour les dépenses, ce qui peut être très contraignant à bord.
Pour certains voyageurs qui souhaitent absolument éviter l’usage d’une carte, ce système reste intéressant, à condition d’accepter de faire la queue aux guichets pour recharger son compte et de surveiller fréquemment son solde affiché sur l’application de la compagnie ou sur les bornes prévues à bord.
Ce que cela change pour un voyageur français
Pour un Français qui réserve une croisière Royal Caribbean au départ des États-Unis ou des Caraïbes, les règles décrites par Royal Caribbean Blog s’appliquent telles quelles. Les montants sont en dollars américains, et les retenues sont gérées selon les pratiques des banques françaises, mais dans un cadre de paiement international.
Concrètement, plusieurs points doivent être anticipés :
avec une carte de débit française, les autorisations diminueront le solde disponible du compte courant, comme aux États-Unis ;
le délai de libération des fonds dépendra de la banque française, et peut être différent de celui indiqué par la compagnie ;
les conversions de devises et éventuels frais de paiement à l’étranger se rajouteront au coût de la croisière.
Les cartes de crédit, encore moins utilisées en France qu’en Amérique du Nord, restent proposées par la plupart des banques françaises et par certains réseaux spécialisés. Elles fonctionnent sur le même principe que les cartes américaines : achats regroupés en une échéance mensuelle, avec un plafond de crédit qui sert de réserve.
Pour un client français, privilégier une carte de crédit internationale pour régler les dépenses de bord permettrait, comme pour les passagers américains, de ne pas immobiliser immédiatement l’argent du compte courant et de limiter l’impact des retenues successives.
Quelques réflexes pour limiter les mauvaises surprises à bord
Les pratiques de Royal Caribbean restent proches de celles des grands hôtels internationaux : retenues à l’arrivée, puis régularisation en fin de séjour. Sur une croisière, le phénomène est simplement amplifié par le volume de petites dépenses quotidiennes.
Le meilleur moyen de garder la main sur son budget à bord consiste à anticiper le mode de paiement et à suivre régulièrement son solde SeaPass.
Pour un voyageur français, plusieurs stratégies concrètes peuvent être combinées :
Utiliser une carte de crédit dédiée aux voyages, avec un plafond suffisant et un suivi en temps réel via l’application bancaire.
Éviter de lier une carte de débit qui sert aussi aux prélèvements essentiels (loyer, factures, abonnement de transports).
Si l’on préfère un compte en espèces, prévoir un budget global réaliste, avec une marge de sécurité pour les frais imprévus à bord.
Consulter régulièrement le relevé de dépenses SeaPass, soit sur l’application Royal Caribbean, soit sur les écrans disponibles sur le navire.
Ce fonctionnement par autorisations temporaires renvoie à une notion souvent méconnue : la différence entre « paiement en attente » et « paiement débité ». Une autorisation bloque une partie du plafond ou du solde, sans qu’il y ait encore transfert effectif de fonds. Tant que la banque n’a pas levé cette retenue, le client ne peut pas utiliser cette somme, même si, au final, le montant définitif sera inférieur.
Pour les croisières de plusieurs jours, cette accumulation de montants en attente peut donner l’impression d’un budget largement dépassé, alors qu’il s’agit parfois d’une même dépense enregistrée en plusieurs temps. D’où l’intérêt de bien comprendre le mécanisme avant de monter à bord et de choisir, en fonction de sa situation, entre carte de crédit, carte de débit ou compte en liquide.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi Royal Caribbean bloque-t-elle 99,75 dollars à bord ?
Cette retenue provisoire vise à sécuriser les fonds pour les dépenses prévues pendant la croisière. Il s'agit d'une « autorisation » et non d'un débit définitif, qui constitue un acompte virtuel sur la note finale de bord.
Combien de temps le montant reste-t-il bloqué après la croisière ?
Royal Caribbean indique que la plupart des retenues sont libérées dans un délai de 3 à 5 jours ouvrés après la fin de la croisière. Néanmoins, elles peuvent rester en place jusqu'à 30 jours selon la banque émettrice de la carte.
Quelle est la différence entre une carte de débit et une carte de crédit pour les retenues ?
Avec une carte de débit, les retenues gèlent directement l'argent disponible sur le compte courant. Avec une carte de crédit, elles diminuent le crédit disponible sans toucher au compte courant, ce qui a un impact bien moins direct sur la trésorerie quotidienne.
Puis-je payer uniquement en espèces à bord de Royal Caribbean ?
Oui, Royal Caribbean propose un compte de bord alimenté en espèces sans retenue bancaire. Cependant, le plafond est limité à 500 dollars pour les croisières de 7 nuits ou plus et 300 dollars pour les croisières plus courtes, obligeant à recharger ou lier une carte une fois la limite atteinte.
Ces règles s'appliquent-elles aussi aux voyageurs français ?
Oui, les règles décrites s'appliquent telles quelles pour un Français qui réserve une croisière Royal Caribbean au départ des États-Unis ou des Caraïbes. Les montants sont en dollars américains et les retenues sont gérées selon les pratiques des banques françaises dans un cadre de paiement international.