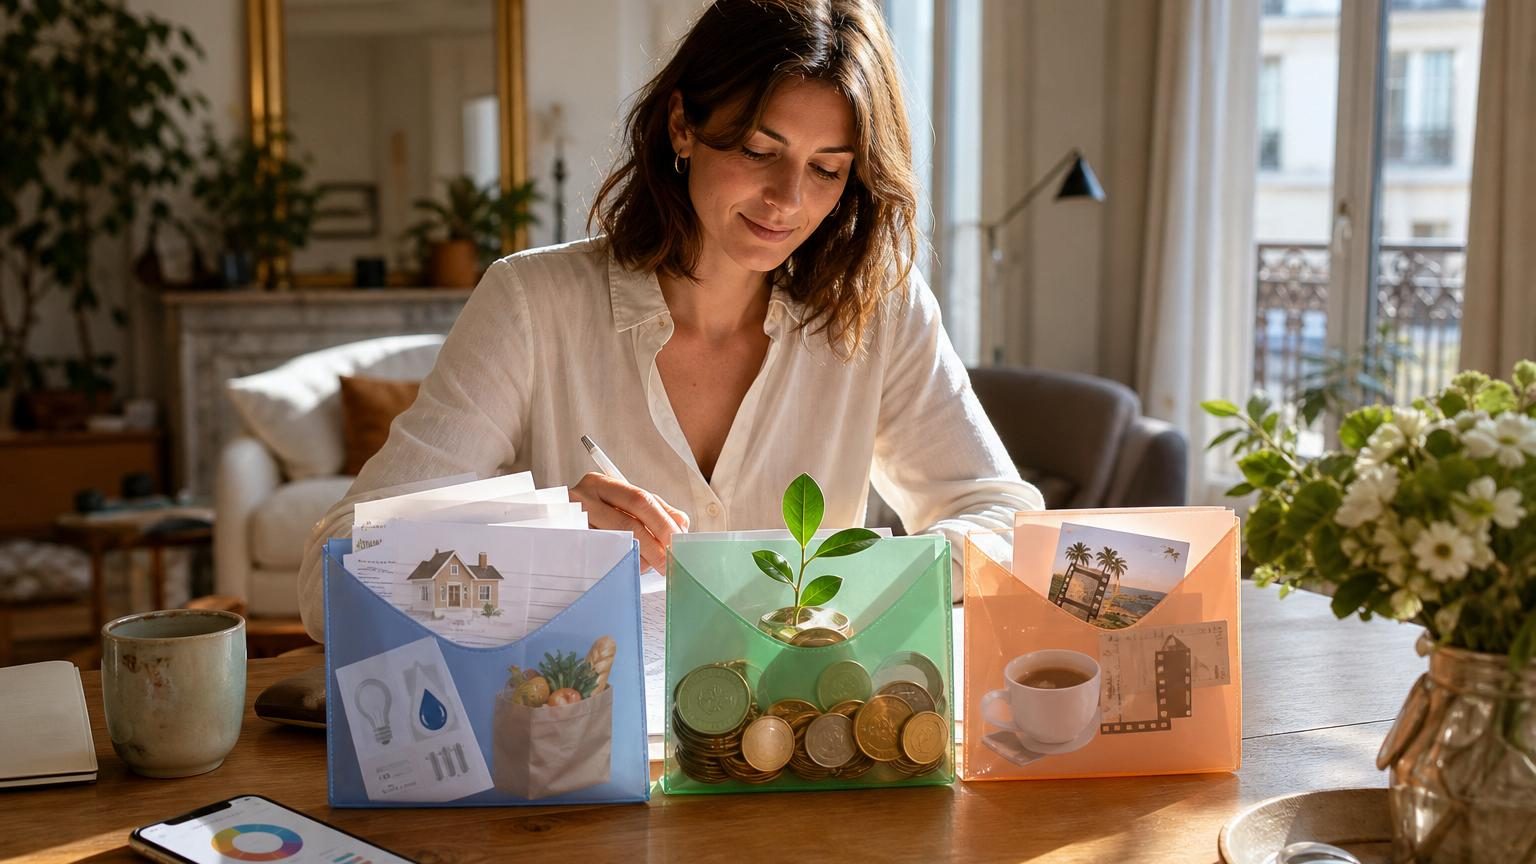
Quand les prélèvements s’accumulent, répartir chaque euro dès le début du mois peut éviter les fins de mois sous tension.
Le principe dit du 50-20-30 propose une grille simple pour regarder ses comptes autrement. Il ne promet pas de faire disparaître les charges ou de multiplier les revenus. Il aide plutôt à distinguer ce qui est incontournable, ce qui prépare l’avenir et ce qui relève du plaisir. Une distinction parfois salutaire lorsque le solde du compte baisse plus vite que prévu.
Trois parts pour rendre les dépenses lisibles
La répartition 50-20-30 consiste à diviser ses ressources mensuelles en trois grandes catégories. Les pourcentages s’appliquent au revenu réellement disponible, c’est-à-dire l’argent perçu chaque mois après les prélèvements obligatoires. Salaire, pension, aide régulière ou revenus complémentaires peuvent entrer dans ce calcul.
Sur 1 850 euros disponibles, la cible théorique prévoit 925 euros pour les nécessités, 370 euros pour l’épargne et 555 euros pour les dépenses choisies.
La première enveloppe, soit 50 %, rassemble les besoins du quotidien. Il s’agit des dépenses difficiles à éviter : logement, énergie, assurance, alimentation de base, transport pour aller travailler, frais de santé ou mensualités de prêt. Cette catégorie doit refléter la réalité du foyer, et non une version idéalisée de ses habitudes.
Les 20 % suivants servent à bâtir une réserve. Cette somme peut aller vers un livret d’épargne, un compte séparé ou le remboursement anticipé d’une dette coûteuse. L’objectif prioritaire consiste souvent à disposer d’une épargne de précaution, mobilisable en cas de panne de voiture, de facture imprévue ou de baisse de revenus.
Les 30 % restants correspondent aux envies. Restaurants, vêtements non urgents, abonnements de loisirs, week-ends, cadeaux, sorties et achats spontanés trouvent leur place ici. Ces dépenses ne sont pas inutiles. Elles doivent simplement rester compatibles avec les deux premières enveloppes.
50 % pour les besoins et engagements incontournables ;
20 % pour épargner ou réduire une dette ;
30 % pour les loisirs, projets et achats de plaisir.
Commencer avec les montants qui arrivent vraiment sur le compte
La première étape demande un peu de rigueur. Il faut noter le total des ressources reçues sur un mois ordinaire. Pour une personne salariée, le chiffre retenu est le salaire net versé sur le compte. Un foyer peut y ajouter les allocations, pensions alimentaires ou revenus locatifs perçus de façon régulière.
Les revenus variables exigent une approche plus prudente. Un indépendant, un intérimaire ou un salarié payé en partie à la commission peut prendre la moyenne des six à douze derniers mois. Mieux vaut retenir un montant bas et réaliste que de prévoir une enveloppe d’épargne impossible à tenir.
Un exemple avec un revenu de 2 200 euros
Catégorie
Part visée
Montant mensuel
Exemples de dépenses
Besoins
50 %
1 100 euros
Loyer, courses, énergie, assurances, transport
Épargne
20 %
440 euros
Livret, fonds d’urgence, remboursement d’emprunt
Envies
30 %
660 euros
Sorties, vacances, vêtements, loisirs
Dans la vraie vie, peu de ménages atteignent ces proportions du premier coup. Dans les villes où les loyers sont élevés, le logement peut absorber à lui seul près de la moitié des revenus. Une famille avec enfants fait aussi face à des dépenses alimentaires, scolaires ou de garde plus lourdes. Ces écarts ne signifient pas que la répartition est inutile : elle permet de repérer ce qui pèse le plus.
Faire l’inventaire avant de réduire quoi que ce soit
Avant de couper dans les dépenses, il faut savoir où part l’argent. Les relevés bancaires des deux ou trois derniers mois offrent souvent une photographie plus fiable que les souvenirs. Les petits prélèvements méritent une attention particulière : plateforme de vidéo, application payante, assurance peu utile, option téléphonique oubliée ou livraison répétée.
Il est utile de classer chaque sortie d’argent, sans culpabilité. Un abonnement de transport relève généralement des besoins. Une commande de repas, même appréciable après une longue journée, entre plutôt dans les envies. La frontière varie selon les situations. Une voiture peut être indispensable en zone rurale et évitable dans un centre-ville bien desservi.
Le bon classement n’est pas celui qui paraît vertueux : c’est celui qui correspond aux contraintes réelles du foyer.
Trois gestes concrets pour passer à l’action
Créer un tableau, un carnet ou une note sur téléphone avec les revenus et toutes les dépenses fixes.
Programmer le virement vers l’épargne juste après la réception du revenu.
Prévoir une vérification rapide chaque semaine, plutôt qu’un contrôle anxieux à la fin du mois.
Le virement automatique constitue souvent le point de bascule. Lorsque l’épargne reste sur le compte courant, elle risque de servir à combler des achats imprévus. Un transfert effectué le lendemain de la paie rend l’effort plus régulier. Même 30 ou 50 euros par mois créent une habitude et finissent par former une réserve.
Quand l’objectif des 20 % paraît inaccessible
Épargner un cinquième de ses ressources n’est pas possible pour tout le monde. Avec un loyer lourd, des revenus modestes ou plusieurs personnes à charge, viser 5 % peut déjà représenter un progrès. La clé est de fixer un montant atteignable, puis de l’ajuster lorsque la situation évolue.
Une personne qui touche 1 400 euros et verse 850 euros de loyer ne pourra pas respecter l’équilibre théorique sans difficulté. Dans ce cas, la priorité peut être de constituer une petite réserve de 300 à 500 euros. Cette somme ne couvre pas toutes les urgences, mais elle peut éviter un découvert bancaire après une réparation ou une dépense médicale.
Les crédits demandent une vigilance particulière. Une mensualité trop élevée réduit la capacité à payer les dépenses courantes et à mettre de l’argent de côté. Regrouper des emprunts peut alléger une échéance mensuelle dans certains cas, mais cette opération peut aussi allonger la durée de remboursement et augmenter le coût total. Il faut comparer les offres, vérifier le taux annuel effectif global et lire les frais avant tout engagement.
Une organisation souple, à revoir au fil des mois
Cette répartition n’est pas un contrat figé. Un déménagement, l’arrivée d’un enfant, une hausse de salaire ou une période de chômage modifient forcément les priorités. Certains mois, les vacances ou les fêtes font grimper la part consacrée aux envies. D’autres, une dépense de santé oblige à puiser dans l’épargne. L’intérêt de cette organisation est justement de rendre ces variations visibles.
Pour les couples, un compte commun dédié aux charges peut simplifier les choses. Chacun y verse une somme proportionnelle à ses revenus, puis conserve une part personnelle pour ses propres envies. Cette solution limite les discussions sur les dépenses partagées tout en préservant une autonomie financière.
Au bout de quelques mois, le résultat ne se mesure pas seulement sur le montant placé. Savoir que le loyer, les factures et les courses disposent déjà d’une enveloppe apporte aussi une forme de calme. C’est souvent cette visibilité, plus que le calcul lui-même, qui transforme durablement le rapport à l’argent.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.