Bernard, 64 ans, découvre le montant de sa retraite : « 1 267 euros sont arrivés sur mon compte et j’ai dû revoir quatre dépenses dès le premier mois »
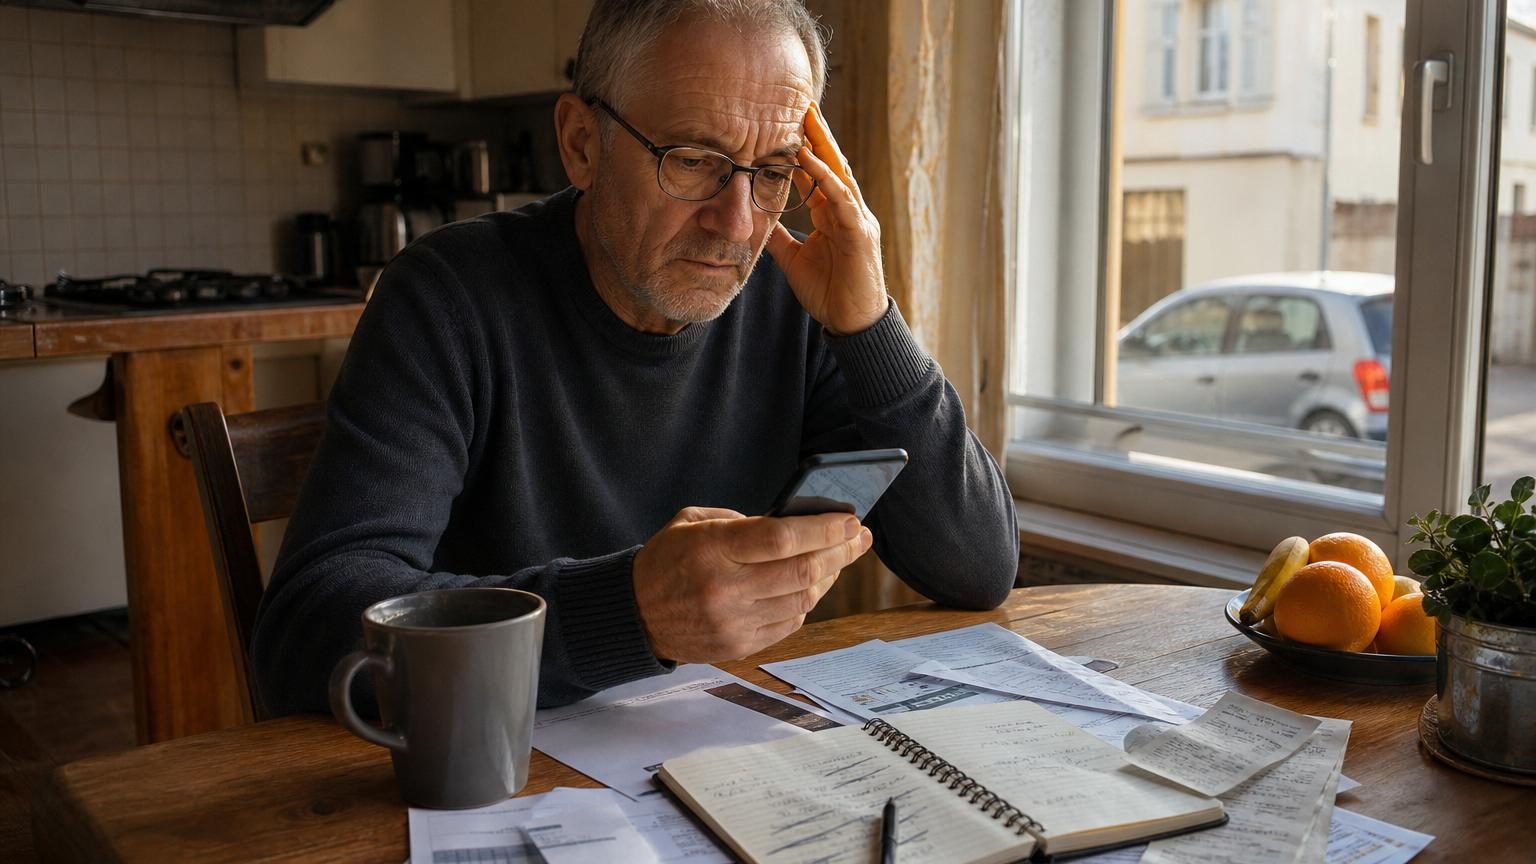
Le 3 du mois, Bernard a ouvert son application bancaire avec ce réflexe qu’il avait gardé de ses années de travail : vérifier ce qui tombe avant de regarder ce qui part. À 64 ans, après une carrière faite de périodes stables, de missions courtes et de quelques mois moins simples, il savait que sa retraite ne serait pas extravagante. Mais voir le chiffre affiché, noir sur blanc, a tout de même provoqué un silence dans sa cuisine : 1 267 euros. Le café refroidissait, la facture d’électricité attendait sur la table et son téléphone affichait déjà un prélèvement à venir. Dans la même matinée, Bernard a pris un cahier, un stylo, puis il a rayé quatre lignes de son budget. Pas par goût du calcul. Par nécessité. La retraite commence parfois par un montant, puis par une série de petits renoncements. Et cette fois, chaque euro comptait.
« Je pensais avoir anticipé, mais pas à ce point » : le choc discret du premier versement
Bernard n’a pas eu l’impression de découvrir une mauvaise nouvelle au sens spectaculaire du terme. Il n’y a pas eu de téléphone qui sonne, ni de courrier alarmant. Juste ce montant versé sur son compte, inférieur à ce qu’il avait imaginé en additionnant vaguement ses droits au fil des années. Nous connaissons tous ce moment où un chiffre abstrait devient soudain très concret : le loyer, les courses, l’assurance et le chauffage prennent immédiatement une autre couleur.
Sur ses 1 267 euros mensuels, Bernard a d’abord retiré 590 euros de loyer et de charges locatives. Restait l’électricité, la mutuelle, l’assurance de sa petite voiture, le carburant et l’alimentation. En faisant ses comptes, il a constaté qu’après les dépenses fixes, il lui restait environ 310 euros pour vivre, sans inclure les imprévus. Une paire de lunettes à changer, une réparation sur la voiture ou un rendez-vous médical non remboursé suffisent vite à déséquilibrer le mois.
Son cas illustre une réalité souvent mal comprise : le montant affiché par les simulateurs ou évoqué entre collègues peut varier selon les trimestres validés, les périodes de chômage, les années à temps partiel ou les complémentaires. Bernard avait travaillé longtemps dans la logistique, avec des horaires décalés et des changements d’employeur. Ses droits existaient, bien sûr, mais ils ne formaient pas le revenu confortable qu’il s’était raconté pour se rassurer. Le premier versement met fin aux approximations.
Les quatre dépenses que Bernard a revues dès le premier mois
La première décision a concerné la voiture. Bernard ne l’a pas vendue : dans sa commune, elle reste presque indispensable pour les courses lourdes et certains rendez-vous. Il a plutôt réduit les trajets inutiles, regroupé ses déplacements et revu son contrat d’assurance, qui lui semblait trop élevé. Un comparateur, un appel à son assureur et deux garanties retirées ont fait baisser sa cotisation. Ce n’est pas une fortune, mais 18 euros par mois représentent déjà plusieurs repas.
La deuxième dépense concernait les abonnements qu’il ne regardait plus vraiment : une plateforme de films, une option de télévision et un forfait mobile trop généreux pour son usage. La troisième, ce fut l’énergie, avec une attention plus régulière aux heures creuses et au chauffage électrique. La quatrième touchait aux courses alimentaires. Bernard a arrêté d’acheter « au cas où », ces produits qui finissent parfois oubliés dans le placard. Soyons honnêtes : personne ne fait vraiment cela tous les jours.
Il ne s’agit pas de vivre dans la privation ni de transformer chaque achat en épreuve. Bernard a commencé par regarder trois relevés bancaires, sans se juger, afin de repérer les dépenses qui revenaient sans apporter beaucoup de confort.
« J’ai compris que je ne pouvais pas couper dans mon loyer, alors j’ai arrêté de chercher au mauvais endroit », raconte-t-il.
Les pistes les plus utiles, dans son cas, ont été les suivantes :
renégocier l’assurance auto et habitation ;
supprimer les abonnements peu utilisés ;
prévoir des menus simples pour limiter le gaspillage ;
vérifier les aides auxquelles il pouvait prétendre.
Avant de se serrer la ceinture, vérifier ce qui peut réellement changer
Réduire ses dépenses donne une impression de contrôle, et cette sensation compte quand un budget devient serré. Pourtant, Bernard a découvert qu’il fallait aussi regarder du côté des droits : aide au logement selon la situation, complémentaire santé solidaire, exonérations locales, aide sociale communale ou accompagnement auprès d’un point d’information retraite. Beaucoup de retraités renoncent à ces démarches parce qu’elles semblent longues, presque humiliantes. Elles ne le sont pas : elles font partie du système prévu pour éviter les fins de mois impossibles.
Un rendez-vous avec une assistante sociale de sa mairie lui a permis de poser les chiffres sans gêne. Elle lui a conseillé de vérifier son avis de retraite, de conserver les justificatifs et de demander une estimation de ses aides plutôt que de se fier aux discussions de voisinage. Les montants varient selon les ressources, le logement et la situation familiale ; aucune promesse universelle n’est sérieuse. Mais un dossier bien préparé peut faire apparaître une marge qu’on ne soupçonnait plus.
Bernard garde aussi en tête qu’un budget ne se corrige pas une seule fois. Certains mois coûtent davantage : une facture annuelle, l’anniversaire d’un petit-enfant, l’hiver ou une dépense médicale. Il a donc créé deux enveloppes modestes, l’une pour les imprévus, l’autre pour les plaisirs. Oui, même les plaisirs. Un café avec un ami, un livre d’occasion ou un déjeuner familial ne devraient pas disparaître entièrement d’une vie parce que la retraite est modeste. Préserver un peu d’air reste une forme de prudence.
Ce que le montant de 1 267 euros change vraiment dans une vie
Depuis ce premier mois, Bernard ne prétend pas avoir trouvé une formule miracle. Il regarde davantage ses prélèvements, compare les prix sans en faire une obsession et accepte de demander conseil quand un courrier administratif lui semble obscur. Sa retraite de 1 267 euros a modifié des habitudes très ordinaires, celles que l’on ne remarque même plus tant que le salaire tombe chaque mois : faire le plein sans calculer, laisser un abonnement se renouveler, acheter un peu trop au supermarché. Son histoire rappelle aussi que préparer la retraite ne consiste pas seulement à estimer un chiffre lointain. Il faut tester ce chiffre face à la vraie vie, aux factures, aux aléas et aux envies que l’on souhaite garder. Parler de son budget, même avec pudeur, peut ouvrir des solutions très concrètes.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Premier versement
1 267 euros reçus par Bernard à 64 ans
Mesurer l’écart entre une estimation et le budget réel
Quatre dépenses revues
Voiture, abonnements, énergie et courses
Identifier des économies sans toucher aux besoins essentiels
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi Bernard a-t-il été surpris par le montant de sa retraite ?
Parce que le chiffre était inférieur à ce qu'il avait imaginé en additionnant vaguement ses droits au fil des années. Son parcours professionnel, marqué par des périodes stables, des missions courtes et des changements d'employeur dans la logistique, a formé des droits moins importants qu'il ne l'espérait.
Quelles sont les quatre dépenses que Bernard a revues au premier mois ?
La voiture (en renégociant l'assurance auto pour économiser 18 euros par mois), les abonnements peu utilisés (plateforme de films, télévision, forfait mobile), l'énergie (en optimisant les heures creuses et le chauffage) et les courses alimentaires (en arrêtant les achats inutiles).
Bernard devrait-il renoncé à tous les plaisirs pour faire face à sa retraite modeste ?
Non, Bernard a créé deux petites enveloppes, l'une pour les imprévus et l'autre pour les plaisirs, car un café avec un ami ou un déjeuner familial ne devraient pas disparaître entièrement. Préserver un peu d'air reste une forme de prudence.
Quelles aides Bernard aurait-il pu vérifier avant de réduire son budget ?
L'aide au logement selon la situation, la complémentaire santé solidaire, les exonérations locales, l'aide sociale communale et l'accompagnement auprès d'un point d'information retraite. Beaucoup de retraités renoncent à ces démarches en les croyant longues ou humiliantes, alors qu'elles sont prévues pour éviter les fins de mois impossibles.
Comment Bernard peut-il gérer les mois qui coûtent davantage ?
Bernard a découvert qu'un budget ne se corrige pas une seule fois et que certains mois coûtent plus cher en raison de factures annuelles, d'anniversaires, de l'hiver ou de dépenses médicales. C'est pourquoi il a créé des enveloppes modestes pour absorber ces variations.