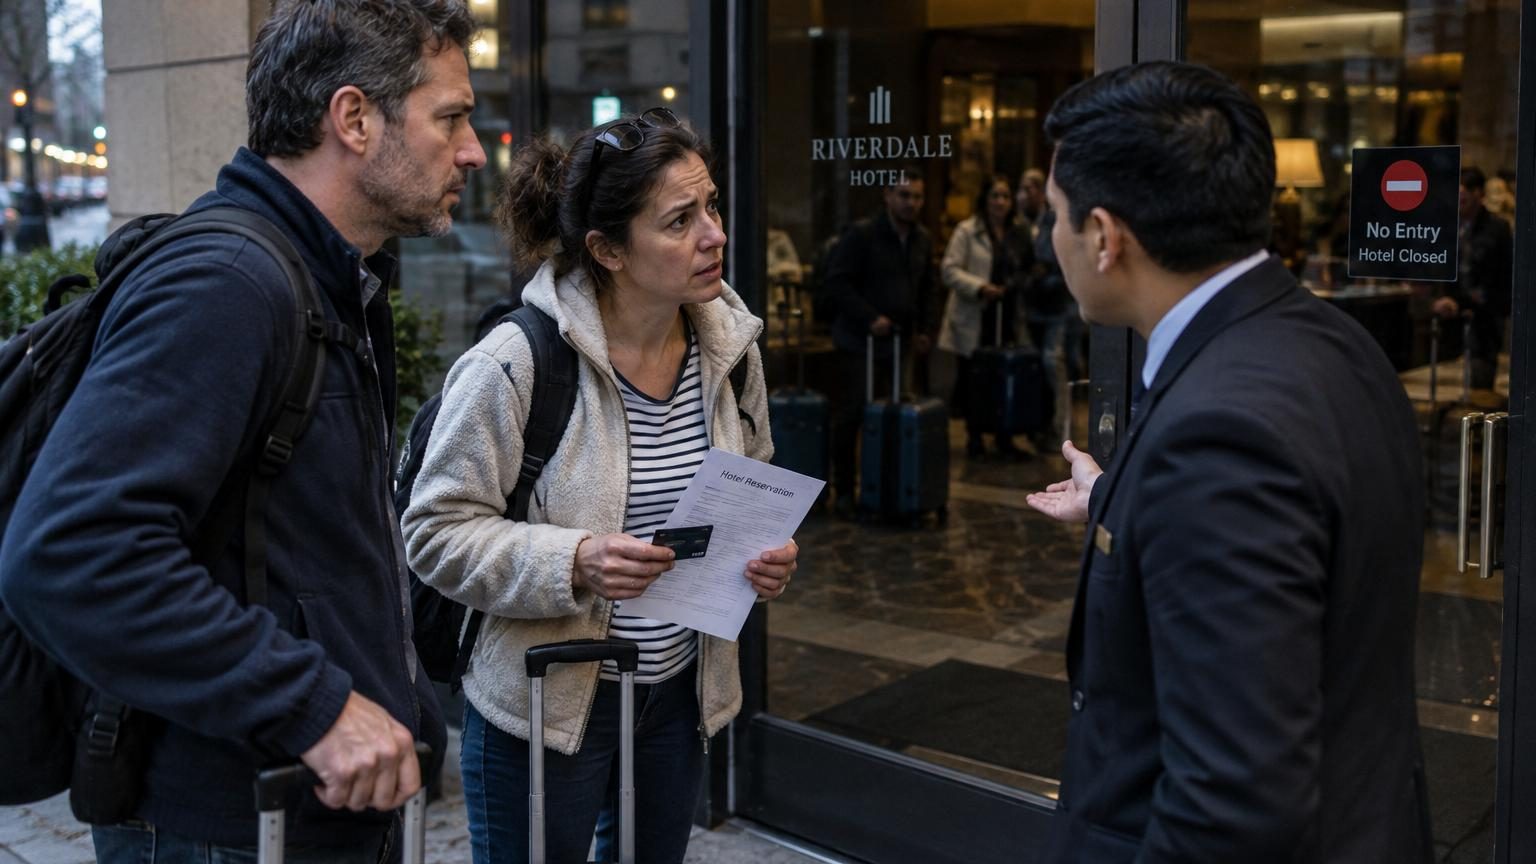
Votre hôtel est surbooké ou évacué ? Demandez à être relogé et que l’établissement paie au moins la première nuit ailleurs, conseille une experte américaine
Vacances gâchées aux États-Unis : entre évacuation, surbooking ou faillite d’un hôtel, une spécialiste détaille comment limiter la casse financière.
Arriver devant un hôtel fermé, en plein incendie de forêt ou simplement complet malgré une réservation confirmée n’est pas qu’un scénario de film. Ces situations, encore rares, existent bel et bien aux États-Unis, souligne le site spécialisé américain The Points Guy. L’une de ses expertes, Michelle Couch-Friedman, ombudsmane et « réparatrice de fiascos », y explique comment réagir pour récupérer son argent et se faire reloger dans les meilleures conditions possibles.
Quand votre hôtel est évacué en urgence
Ouragan, inondation, incendie de forêt… Sur place, le voyageur pense d’abord à se mettre à l’abri. Pourtant, les décisions prises dans les heures qui suivent peuvent peser lourd sur le budget du séjour.
Aux États-Unis, lorsqu’un hôtel est évacué à cause d’une catastrophe naturelle, il doit rembourser les nuits prépayées qui ne pourront pas être utilisées. Mais ce simple remboursement ne couvre pas toujours les frais supplémentaires engendrés par la situation.
Face à une évacuation, l’hôtel doit rembourser les nuits prépayées, et une bonne assurance voyage peut prendre le relais pour le reste.
Michelle Couch-Friedman rappelle dans The Points Guy que l’établissement reste « toujours responsable du remboursement d’une réservation prépayée annulée ». Pour le reste des dépenses liées au chaos du voyage, elle renvoie vers un autre outil : l’assurance voyage complète.
Ce que peut prendre en charge l’assurance voyage
Une police d’assurance voyage suffisamment complète peut, selon l’experte, rembourser une partie ou la totalité des frais suivants :
nouvelles nuits d’hôtel dans une autre ville ou un autre quartier ;
transports de remplacement (taxis, trains, vols intérieurs) ;
repas supplémentaires ;
frais d’annulation d’autres prestations, comme des excursions ou une location de voiture.
De nombreux voyageurs américains s’appuient déjà sur les assurances incluses dans leurs cartes bancaires haut de gamme. Ces protections varient toutefois selon la carte : conditions de déclenchement, plafonds, types de frais remboursés. Michelle Couch-Friedman insiste sur la nécessité de bien lire les garanties avant le départ, puis d’évaluer si un contrat d’assurance dédié doit être ajouté.
Elle met en garde contre un réflexe fréquent : acheter une assurance quand la tempête est déjà là. Selon elle, « les voyageurs doivent garder à l’esprit qu’ils ne peuvent pas acheter une assurance voyage après qu’une tempête a déjà été nommée ou que la catastrophe naturelle est déjà devenue un problème ». Autrement dit, une fois le cyclone médiatisé ou l’incendie déclaré, il est en général trop tard pour être couvert pour cet événement précis.
Surbooking, fermeture surprise : comment se faire reloger
Les cas les plus courants ne sont pas toujours les plus spectaculaires. Un hôtel qui ferme pour travaux sans prévenir, un établissement qui a confirmé trop de réservations… et le client se retrouve dehors avec ses valises.
The Points Guy raconte ainsi la mésaventure d’une famille américaine ayant réservé dans un hôtel franchisé d’un grand groupe. À leur arrivée, ils découvrent que le bâtiment a été définitivement fermé, alors même que la réservation avait été faite après cette fermeture. Une situation extrême, mais qui illustre les dysfonctionnements possibles dans la chaîne de réservation.
Être “walké” : la pratique courante aux États-Unis
Dans ces cas où l’hôtel est responsable (surbooking, fermeture soudaine), la pratique habituelle aux États-Unis consiste à « walker » le client, c’est-à-dire :
rembourser la réservation prépayée ;
le transférer vers un autre établissement à proximité.
Ce relogement n’est pas toujours équivalent en gamme, en équipements ou en emplacement. Il peut se situer plus loin des attractions, disposer de moins de services, ou être d’une catégorie inférieure.
Si l’hôtel vous refuse l’accès, l’experte conseille de demander un relogement proche et le paiement d’au moins la première nuit ailleurs.
Michelle Couch-Friedman recommande une attitude ferme mais courtoise : « demander poliment à être relogé dans un hôtel à proximité, y compris un établissement qui n’appartient pas à la même chaîne, et à ce que l’hôtel d’origine paie au minimum la première nuit ». Elle rappelle que, dans ce type de situation, l’assurance voyage ne couvre généralement pas les frais, car l’événement ne relève ni d’une catastrophe naturelle ni d’un motif médical.
L’essentiel des compensations vient donc de ce que l’hôtel accepte de prendre en charge sur le moment : nuit(s) offerte(s), surclassement, bons d’achat, points de fidélité. L’experte insiste sur un point clé : « négocier ce que vous allez recevoir avant de quitter l’hôtel d’origine ». Une fois parti, il devient souvent plus difficile de joindre un responsable et d’obtenir des engagements concrets.
Et si vous refusez l’hôtel de remplacement ?
Un voyageur peut estimer que la solution proposée ne lui convient pas : trop loin, trop bas de gamme, quartier jugé peu sûr… Aux États-Unis, s’il décline cette solution et décide de chercher lui-même un autre hôtel, la règle est simple : l’établissement initial doit rembourser ce qui a été prépayé, mais n’est pas obligé de couvrir le surcoût.
Là encore, Michelle Couch-Friedman encourage les discussions calmes pour tenter d’obtenir un geste : les voyageurs qui restent courtois peuvent, selon elle, repartir avec un « paquet de points de fidélité » ou des bons pour de futurs séjours. Rien n’y oblige légalement l’hôtel, mais l’image de marque et la fidélisation poussent certains groupes à être généreux.
Quand l’hôtel fait faillite avant ou pendant le voyage
Autre scénario redouté : l’enseigne, l’hôtel indépendant ou même la plateforme de locations meublées fait faillite. L’entreprise américaine Sonder, spécialiste de ce type d’hébergements, a ainsi cessé ses activités en 2025, entraînant l’annulation de nombreux séjours pour les lecteurs de The Points Guy.
Dans cette situation, aucun personnel n’est là pour vous aider à vous reloger. Le client doit trouver par lui-même un autre hébergement. L’experte américaine indique qu’« un bon agent de voyages peut aider à dénicher une solution de rechange », grâce à son réseau professionnel et à ses contingents de chambres.
En cas de faillite d’une chaîne ou d’une plateforme, l’arme principale reste le litige bancaire sur les sommes prépayées.
Michelle Couch-Friedman conseille de réagir vite sur le plan financier : « les voyageurs peuvent (et doivent) immédiatement déposer une contestation auprès de leur banque pour toutes les sommes prépayées à la chaîne d’hôtels en faillite ». Dans le système américain, cette procédure de litige par carte bancaire permet, dans bien des cas, d’obtenir le remboursement des paiements effectués, notamment si le service n’a pas été rendu.
Elle recommande également de vérifier si le contrat d’assurance voyage comprend une clause d’insolvabilité. Si c’est le cas, le voyageur peut parfois déposer un dossier au titre d’une annulation ou d’une interruption de voyage, afin de se faire rembourser une partie des frais supplémentaires (nouvelles réservations, transports, pertes de nuitées).
Ce que cela signifie pour un voyageur français
Pour un lecteur français, ces pratiques décrites par The Points Guy concernent d’abord les séjours effectués aux États-Unis, où se situent la majorité des cas relatés et des exemples cités par Michelle Couch-Friedman. Néanmoins, plusieurs principes se retrouvent lors de voyages au départ de la France.
Les hôtels, qu’ils soient en France ou à l’étranger, doivent en règle générale rembourser les prestations payées d’avance qui ne peuvent être fournies, notamment en cas de fermeture ou d’événement rendant le séjour impossible. Une assurance voyage, qu’elle soit souscrite via une carte bancaire haut de gamme ou auprès d’un assureur spécialisé, peut ensuite prendre le relais pour les frais annexes, selon les garanties prévues.
Situation
Réflexe à adopter
Évacuation pour catastrophe naturelle
Demander le remboursement des nuits non utilisées, contacter l’assurance pour les frais supplémentaires.
Surbooking ou fermeture soudaine
Exiger un relogement proche et négocier la prise en charge d’au moins la première nuit.
Faillite de l’hôtel ou de la plateforme
Lancer un litige auprès de la banque pour les sommes prépayées, vérifier la clause d’insolvabilité du contrat d’assurance.
En France, il n’existe pas une règle unique universelle qui imposerait partout le paiement d’une première nuit dans un autre hôtel en cas de surbooking, mais la logique de base reste proche : obligation de remboursement et, très souvent, proposition de relogement. Les réseaux hôteliers les plus connus veillent en général à préserver leur image avec des solutions jugées acceptables par le client.
Anticiper pour limiter les mauvaises surprises
Les situations décrites par The Points Guy rappellent l’importance de quelques réflexes simples avant un départ à l’étranger, qu’il s’agisse des États-Unis ou d’une autre destination :
vérifier quelques jours avant l’arrivée si l’hôtel répond aux messages et met à jour ses informations ;
conserver toutes les confirmations de réservation et reçus de paiement ;
lire les conditions d’annulation et les garanties spécifiques en cas de fermeture ;
examiner finement les protections de la carte bancaire utilisée pour payer le séjour ;
garder les coordonnées d’un second hôtel ou d’une alternative dans la région, au cas où.
Un autre point souvent méconnu concerne le litige bancaire. Que l’on soit client d’une banque française ou américaine, la procédure de contestation d’une opération par carte se révèle parfois décisive lorsque le prestataire disparaît, refuse de rembourser ou ne répond plus. Elle ne remplace pas un contrat d’assurance, mais constitue un complément utile.
L’exemple de la faillite de Sonder aux États-Unis illustre enfin un risque croissant : la dépendance à des plateformes ou à des acteurs récents, aux modèles économiques fragiles. Répartir ses réservations entre différents types d’hébergements, ne pas tout payer trop longtemps à l’avance et privilégier des moyens de paiement offrant une bonne protection peuvent atténuer l’impact d’un accident de parcours.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
L'hôtel est-il obligé de payer mon relogement après un surbooking ?
Non, légalement l'hôtel doit seulement rembourser ce qui a été prépayé. Cependant, Michelle Couch-Friedman recommande de négocier fermement et poliment pour obtenir le paiement d'au moins la première nuit ailleurs, une pratique courante aux États-Unis.
Peut-on acheter une assurance voyage après une catastrophe naturelle déclarée ?
Non, une fois le cyclone nommé ou l'incendie médiatisé, il est trop tard pour être couvert pour cet événement précis. L'assurance voyage doit être souscrite avant que la catastrophe ne devienne un problème public.
Que faire si l'hôtel proposé est trop bas de gamme ou trop loin ?
Vous pouvez le refuser, mais l'établissement initial n'est alors obligé que de rembourser les nuits prépayées, sans couvrir votre surcoût. Restez courtois pour tenter d'obtenir des points de fidélité ou des bons pour des séjours futurs.
Comment se protéger financièrement en cas de faillite d'hôtel ?
Déposez immédiatement une contestation auprès de votre banque pour toutes les sommes prépayées. Vérifiez aussi votre contrat d'assurance voyage, et consultez un agent de voyages pour trouver une solution de rechange rapidement.
Quel est le moment clé pour négocier les compensations ?
L'experte insiste sur le fait que vous devez négocier avant de quitter l'hôtel d'origine, car une fois parti, il devient souvent plus difficile de joindre un responsable et d'obtenir des engagements concrets.