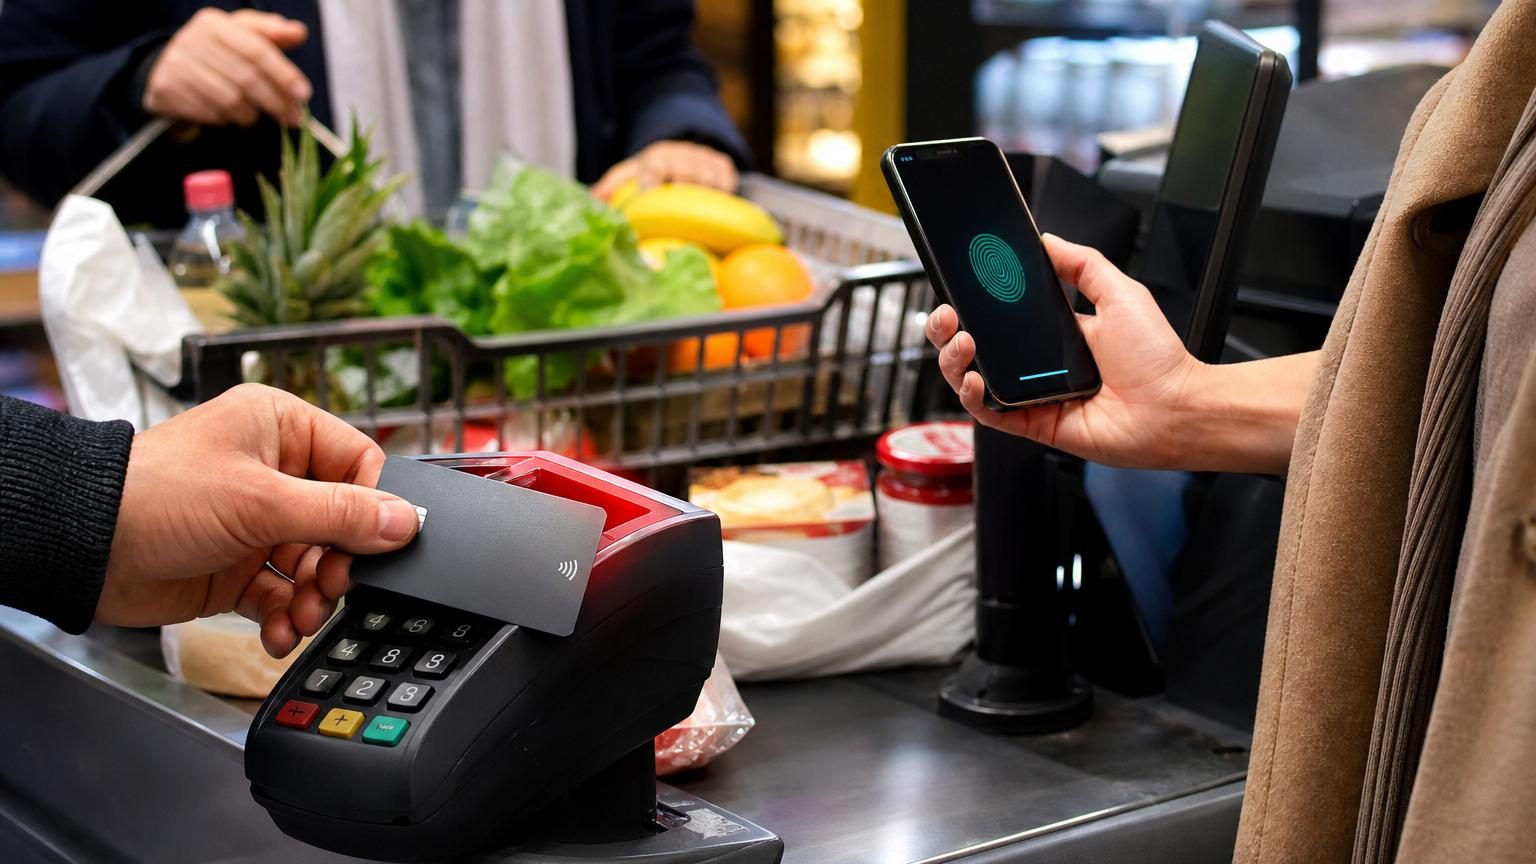
À la caisse du supermarché, le geste est devenu presque automatique : la carte approche du terminal, un bip retentit, les courses repartent dans un sac. Puis, pour un montant de 63 euros, le lecteur réclame soudain le code secret. Quelques minutes plus tard, au café, un client règle 75 euros avec son téléphone sans sortir sa carte ni taper le moindre chiffre. La scène a de quoi surprendre : le plafond du sans contact n’était-il pas fixé à 50 euros ?
Nous connaissons tous ce petit moment de flottement, devant le terminal, quand le paiement est refusé ou qu’un code est demandé alors que l’on pensait avoir choisi la voie la plus rapide. Le plafond de 50 euros existe bien pour les paiements sans contact réalisés avec une carte bancaire physique en France, mais il ne raconte pas toute l’histoire. Les règles changent selon le support utilisé, les contrôles de sécurité déjà effectués et parfois même le commerçant. Le sans contact est simple en apparence, beaucoup moins dans ses coulisses. Voilà ce qui explique ces tickets qui dépassent parfois la limite annoncée.
Le plafond de 50 euros concerne d’abord la carte bancaire physique
Le chiffre de 50 euros est entré dans les habitudes depuis la hausse du plafond du paiement sans contact par carte en France, en 2020. À la boulangerie, à la station-service ou dans un magasin de vêtements, une carte équipée de cette fonction peut donc être simplement approchée du terminal pour un achat inférieur ou égal à cette somme. Au-delà, le terminal demande normalement d’insérer la carte et de composer son code confidentiel.
Une cliente achète par exemple un pull à 49,90 euros : elle pose sa carte près du lecteur, le paiement passe en une seconde. Si elle ajoute une paire de chaussettes et atteint 54,90 euros, le même terminal bascule vers une autre procédure. Le sans contact n’a pas disparu, il a simplement laissé place à une validation plus forte, avec le code PIN. Ce détail est souvent interprété comme un refus, alors qu’il s’agit d’un garde-fou très banal.
La confusion vient du fait que l’expression « paiement sans contact » recouvre plusieurs réalités. Avec une carte, la limite de 50 euros s’applique bien à chaque transaction sans saisie de code. Avec un smartphone, une montre connectée ou certains portefeuilles numériques, le paiement peut dépasser ce montant car l’appareil a déjà vérifié l’identité de son utilisateur, via une empreinte digitale, la reconnaissance faciale ou un code de déverrouillage. **Le support de paiement change la règle.**
Pourquoi le terminal peut demander un code avant 50 euros
Le moyen le plus simple d’éviter une mauvaise surprise consiste à garder sa carte à portée de main, même lorsque l’on paie habituellement avec son téléphone. Un achat inférieur à 50 euros peut tout de même déclencher une demande de code : il suffit d’insérer la carte dans le terminal et de le composer. Cela ne signifie pas que la carte est bloquée, ni que le compte présente forcément un problème.
Cette vérification peut apparaître après plusieurs petits paiements consécutifs. Les banques et les réseaux de cartes surveillent aussi un montant cumulé de transactions sans contact, variable selon les établissements et les paramètres de sécurité ; une fois le seuil atteint, le code est réclamé pour confirmer que la carte est toujours entre les bonnes mains. Soyons honnêtes : personne ne fait vraiment ce calcul tous les jours, surtout entre le café du matin, le métro et les courses du soir.
Il faut aussi regarder le type de terminal et le pays où l’achat est effectué. Un commerçant peut avoir un appareil ancien, appliquer une limite interne ou ne pas accepter toutes les options du paiement mobile.
« Le paiement sans contact par carte est plafonné à 50 euros par transaction, tandis que des contrôles de sécurité peuvent entraîner une authentification avant ce montant. »
Quelques réflexes permettent de garder le rythme à la caisse :
vérifier que la carte n’est pas expirée et que le sans contact est activé dans l’application bancaire ;
prévoir son code PIN, même pour un achat de quelques euros ;
utiliser le smartphone déverrouillé pour les montants plus élevés, si la banque et le commerçant l’acceptent ;
consulter l’application bancaire en cas de refus répété.
Le téléphone peut dépasser 50 euros, mais pas sans contrôle
Voir un paiement de 80 ou 120 euros validé d’un simple geste avec un téléphone ne veut pas dire que le plafond a été supprimé. Le mobile fonctionne comme un support différent de la carte physique : l’accès à l’opération est généralement protégé par une authentification biométrique ou par le code de l’appareil. Le visage ou le doigt devient, en quelque sorte, la preuve attendue à la place du code tapé sur le clavier du terminal.
Cette distinction explique une scène désormais fréquente : une personne paie 68 euros avec sa montre, pendant que son voisin doit insérer sa carte pour 51 euros. Les deux utilisent le sans contact, mais les mécanismes de sécurité ne sont pas comparables. **Un paiement mobile peut dépasser 50 euros** lorsque l’authentification requise a été réalisée, sous réserve des limites prévues par la banque, le réseau de paiement et le commerçant.
Il reste des exceptions, et elles comptent. Certains téléphones demandent une validation supplémentaire, certains terminaux refusent le paiement mobile au-delà d’un montant donné, et les règles peuvent différer hors de France. Un achat important peut aussi être rejeté pour une raison très simple : le plafond global de la carte, fixé par le client ou sa banque, a été atteint. Le plafond sans contact n’est donc qu’une limite parmi d’autres.
Cette mécanique révèle un compromis assez concret entre la fluidité et la protection contre la fraude. Personne n’a envie de perdre du temps à chaque caisse, mais personne ne souhaite non plus qu’une carte égarée permette une série d’achats sans obstacle. Les demandes ponctuelles de code peuvent agacer, surtout dans une file déjà longue. Elles sont aussi conçues pour casser l’automatisme d’un usage frauduleux.
La prochaine fois qu’un terminal vous réclamera votre code pour 12,40 euros, il ne faudra pas forcément y voir une anomalie. Il peut s’agir du compteur cumulé de paiements sans contact, d’un contrôle aléatoire ou d’un réglage de sécurité propre à l’émetteur de la carte. Si le phénomène se répète, l’application bancaire permet souvent de vérifier les plafonds, d’activer ou désactiver le sans contact et de repérer une opération inhabituelle.
Le chiffre de 50 euros reste donc un repère utile, surtout pour la carte physique, mais il n’est pas une frontière universelle. Le téléphone a modifié les usages, les banques ont renforcé les contrôles et les terminaux ne réagissent pas tous de la même manière. Entre le geste rapide et la demande de code, il y a toute une couche de sécurité invisible. Et c’est souvent au moment précis où la file attend derrière nous qu’elle se rappelle à notre bon souvenir.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Carte bancaire physique
Le paiement sans contact sans code est plafonné à 50 euros par transaction en France.
Comprendre pourquoi le terminal demande le code au-delà de ce montant.
Montant cumulé
Après plusieurs achats sans contact, une authentification peut être exigée même sous 50 euros.
Éviter de confondre contrôle de sécurité et carte défaillante.
Smartphone et montre
Un paiement peut dépasser 50 euros si l’appareil est authentifié par code, empreinte ou visage.
Choisir le moyen de paiement le plus fluide selon la situation.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi un paiement sans contact de 30 euros me demande-t-il un code PIN ?
Plusieurs raisons possibles : vous avez effectué plusieurs petits paiements consécutifs et le compteur cumulé a atteint le seuil de la banque, il s'agit d'un contrôle aléatoire de sécurité, ou un paramètre de sécurité spécifique à votre établissement s'est déclenché. Consultez votre application bancaire pour vérifier votre plafond.
Puis-je payer 100 euros avec mon téléphone sans contact ?
Oui, si votre téléphone est déverrouillé par empreinte digitale ou reconnaissance faciale, et que votre banque et le commerçant l'acceptent. Le paiement mobile ne souffre pas du plafond de 50 euros car l'authentification biométrique remplace le code PIN au terminal.
Pourquoi le paiement sans contact demande-t-il un code alors que j'étais en dessous de 50 euros ?
Le plafond de 50 euros ne s'applique qu'à chaque transaction sans code. Les banques surveillent aussi un montant cumulé de transactions consécutives, variable selon l'établissement. Une fois ce seuil atteint, le code est réclamé pour vérifier que la carte est toujours entre les bonnes mains.
Le plafond de 50 euros est-il le même partout en Europe ?
Non, l'article précise que les règles peuvent différer hors de France. Chaque pays et banque applique ses propres paramètres de sécurité et ses propres limites.
Mon paiement a été rejeté. Cela signifie-t-il que ma carte est bloquée ?
Pas nécessairement. Le refus peut provenir d'un plafond global de carte atteint, d'un terminal ancien, d'un contrôle de sécurité, ou d'une limite interne du commerçant. Si le problème se répète, consultez votre application bancaire pour vérifier l'état de votre compte.