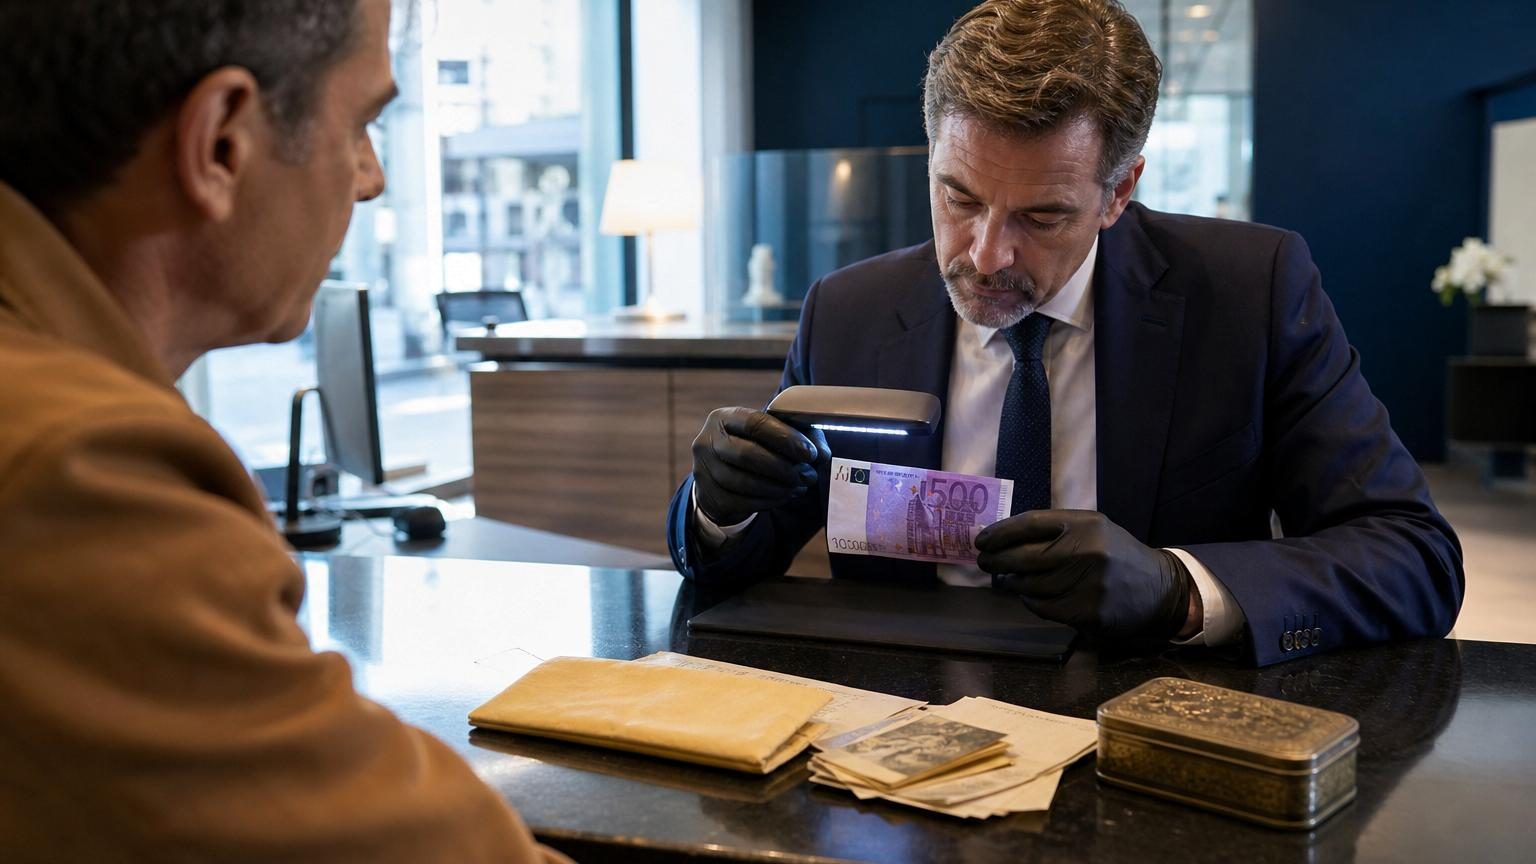
Le billet violet apparaît parfois au fond d’une enveloppe jaunie, entre un vieux livret de famille et des papiers que l’on n’a pas ouverts depuis des années. Il peut aussi surgir après une succession, dans une boîte à biscuits ou dans le tiroir discret d’un meuble de chambre. À ce moment-là, la même question revient : ce billet de 500 euros vaut-il encore quelque chose, et surtout, que va dire la banque si on le dépose ?
Depuis l’arrêt de son émission en 2019, le « Bin Laden », comme certains l’avaient surnommé parce que tout le monde en parlait sans vraiment en voir, garde une aura un peu mystérieuse. Pourtant, il n’a pas disparu de la circulation légale. La suite dépend surtout de l’état du billet, de la banque choisie et de l’histoire que l’on peut raconter sur son origine. Voilà ce qui attend réellement les détenteurs.
Le billet de 500 euros reste valable, même s’il attire les regards
Un billet de 500 euros n’est ni périmé ni interdit : il conserve son cours légal dans la zone euro, même si les banques centrales nationales ont cessé d’en émettre de nouveaux. En France, une personne qui possède un exemplaire authentique peut donc encore l’utiliser ou le déposer, à condition de trouver un commerçant ou une banque qui accepte l’opération. Dans la vie quotidienne, c’est là que les choses se compliquent.
Nous connaissons tous ce moment où l’on sort un billet un peu inhabituel avec une légère appréhension. Chez un boulanger, un restaurateur ou dans une petite boutique, le refus est fréquent, souvent pour une raison simple : la caisse ne permet pas de rendre une telle somme, et le professionnel redoute les faux billets. Soyons honnêtes : personne ne fait vraiment cela tous les jours.
La Banque centrale européenne estimait encore à plusieurs centaines de milliers le nombre de billets de 500 euros en circulation ces dernières années, même après la fin de leur production. Leur retrait progressif tient à leur faible usage dans les achats ordinaires et à leur réputation dans les échanges opaques. Cette réputation ne transforme pas automatiquement leur détenteur en suspect, mais elle explique pourquoi un dépôt peut déclencher quelques vérifications.
À la banque, le dépôt peut être accepté… avec des questions
Le premier réflexe consiste à contacter son agence avant de se déplacer. Certaines banques commerciales acceptent les billets de 500 euros au guichet, d’autres demandent qu’ils soient versés sur un compte, et quelques réseaux limitent fortement les manipulations d’espèces dans leurs agences. Un appel évite un trajet inutile et permet de savoir s’il faut prendre rendez-vous.
Lors du dépôt, le conseiller ou l’agent de caisse peut contrôler l’authenticité du billet, puis demander d’où vient l’argent, surtout si plusieurs coupures sont présentées. Ce n’est pas forcément un interrogatoire : les établissements ont des obligations de vigilance contre le blanchiment et la fraude. Une vente de voiture, une épargne conservée chez soi ou un héritage peuvent être des explications parfaitement recevables, si elles sont cohérentes.
Le mieux est d’arriver avec les éléments qui racontent simplement l’histoire de la somme. Un billet caché pendant quinze ans n’est pas un problème en soi ; une origine floue peut le devenir.
« Le billet de 500 euros reste un billet en euros ayant cours légal. Son émission a été arrêtée, mais il peut continuer à être utilisé et conserve sa valeur », rappelle la Banque centrale européenne.
Prévenir son agence et vérifier sa politique de dépôt d’espèces ;
Présenter une pièce d’identité et, si possible, un justificatif de provenance ;
Éviter de fractionner artificiellement les dépôts, un geste qui peut paraître étrange ;
Demander un reçu détaillé une fois l’opération enregistrée.
Ce qui peut bloquer, et les réflexes qui évitent les mauvaises surprises
Le principal obstacle n’est pas la valeur du billet, mais son état ou son authenticité. Un billet très abîmé, taché, déchiré ou incomplet peut nécessiter une procédure particulière auprès de la Banque de France ou d’une banque centrale nationale de l’Eurosystème. Si plus de la moitié du billet est présente et que son origine paraît normale, son remboursement ou son échange reste généralement envisageable.
Une banque peut aussi demander un délai avant de créditer le compte, le temps de contrôler la coupure. Ce délai est frustrant quand on pensait repartir avec une réponse immédiate, mais il ne signifie pas que l’argent va être saisi. **Un billet de 500 euros n’est pas confisqué parce qu’il est rare** : une mesure de ce type suppose un contexte bien plus sérieux.
L’erreur fréquente consiste à vouloir écouler discrètement plusieurs billets en les utilisant dans de petits commerces ou en multipliant les dépôts de faibles montants. Cette stratégie peut susciter davantage d’interrogations qu’un dépôt clair, réalisé une seule fois, auprès de sa banque habituelle. Garder son calme et répondre sans broder reste souvent la meilleure approche, même lorsque la situation semble un peu embarrassante.
Il faut aussi distinguer le dépôt bancaire de l’échange. Une agence commerciale n’a pas toujours l’obligation pratique de reprendre chaque coupure au guichet, selon son organisation interne, tandis que les banques centrales de l’Eurosystème restent le recours naturel pour les billets en euros valides ou très endommagés. **Conserver les documents liés à l’origine des espèces** peut faire gagner beaucoup de temps.
Pour une somme importante retrouvée après un décès, un acte notarié, une attestation de succession ou les relevés disponibles peuvent éclairer la banque. Pour de l’épargne personnelle, il n’existe pas toujours de facture miracle, surtout quand l’argent a été mis de côté petit à petit. Une explication simple, datée et crédible vaut mieux qu’un récit trop compliqué.
Le billet violet raconte aussi une époque où l’argent liquide semblait plus discret, plus matériel, presque rassurant pour certains. Aujourd’hui, le déposer revient parfois à rouvrir une petite histoire familiale : la prudence d’un parent, une vente oubliée, une peur des banques ou simplement l’habitude de garder un peu de liquide à portée de main. Ces souvenirs ont une valeur que le guichet ne mesure pas.
Reste une réalité très concrète : conserver longtemps des espèces chez soi expose au vol, à l’incendie, à l’humidité et aux difficultés de preuve si un jour la question de leur origine se pose. Déposer un billet de 500 euros peut donc être moins spectaculaire qu’on l’imagine, à condition d’assumer son histoire avec clarté. Entre méfiance et nostalgie, ce grand billet continue de faire parler de lui.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Validité du billet
Le billet de 500 euros conserve son cours légal dans la zone euro.
Éviter de jeter ou de brader une coupure encore valable.
Dépôt en banque
La banque peut contrôler le billet et demander l’origine des fonds.
Préparer une démarche sereine et cohérente.
Bonne méthode
Contacter l’agence, apporter ses justificatifs et demander un reçu.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Un billet de 500 euros a-t-il toujours de la valeur ?
Oui, le billet de 500 euros conserve son cours légal dans la zone euro même après l'arrêt de son émission en 2019. Il peut donc toujours être utilisé ou échangé, à condition qu'il soit authentique et en bon état.
La banque peut-elle refuser un dépôt de billet de 500 euros ?
Certaines banques acceptent ces billets au guichet, d'autres demandent qu'ils soient versés sur un compte, et quelques réseaux limitent les manipulations d'espèces. Il est préférable d'appeler son agence avant de se déplacer pour connaître sa politique.
Pourquoi la banque pose-t-elle des questions sur l'origine du billet ?
Les établissements ont des obligations légales de vigilance contre le blanchiment et la fraude. Une simple explication cohérente, comme un héritage, une vente oubliée ou une épargne personnelle, suffit généralement à satisfaire ces vérifications.
Que se passe-t-il si le billet est endommagé ?
Un billet très abîmé, déchiré ou incomplet peut nécessiter une procédure particulière auprès de la Banque de France ou d'une banque centrale nationale. Si plus de la moitié du billet est présente et son origine paraît normale, le remboursement ou l'échange reste généralement envisageable.
Le billet de 500 euros peut-il être confisqué lors du dépôt ?
Non, un billet de 500 euros n'est pas confisqué simplement parce qu'il est rare. Une confiscation suppose un contexte bien plus sérieux. Le principal risque consiste à vouloir écouler discrètement plusieurs billets en multipliant les petits dépôts, ce qui peut susciter davantage d'interrogations.