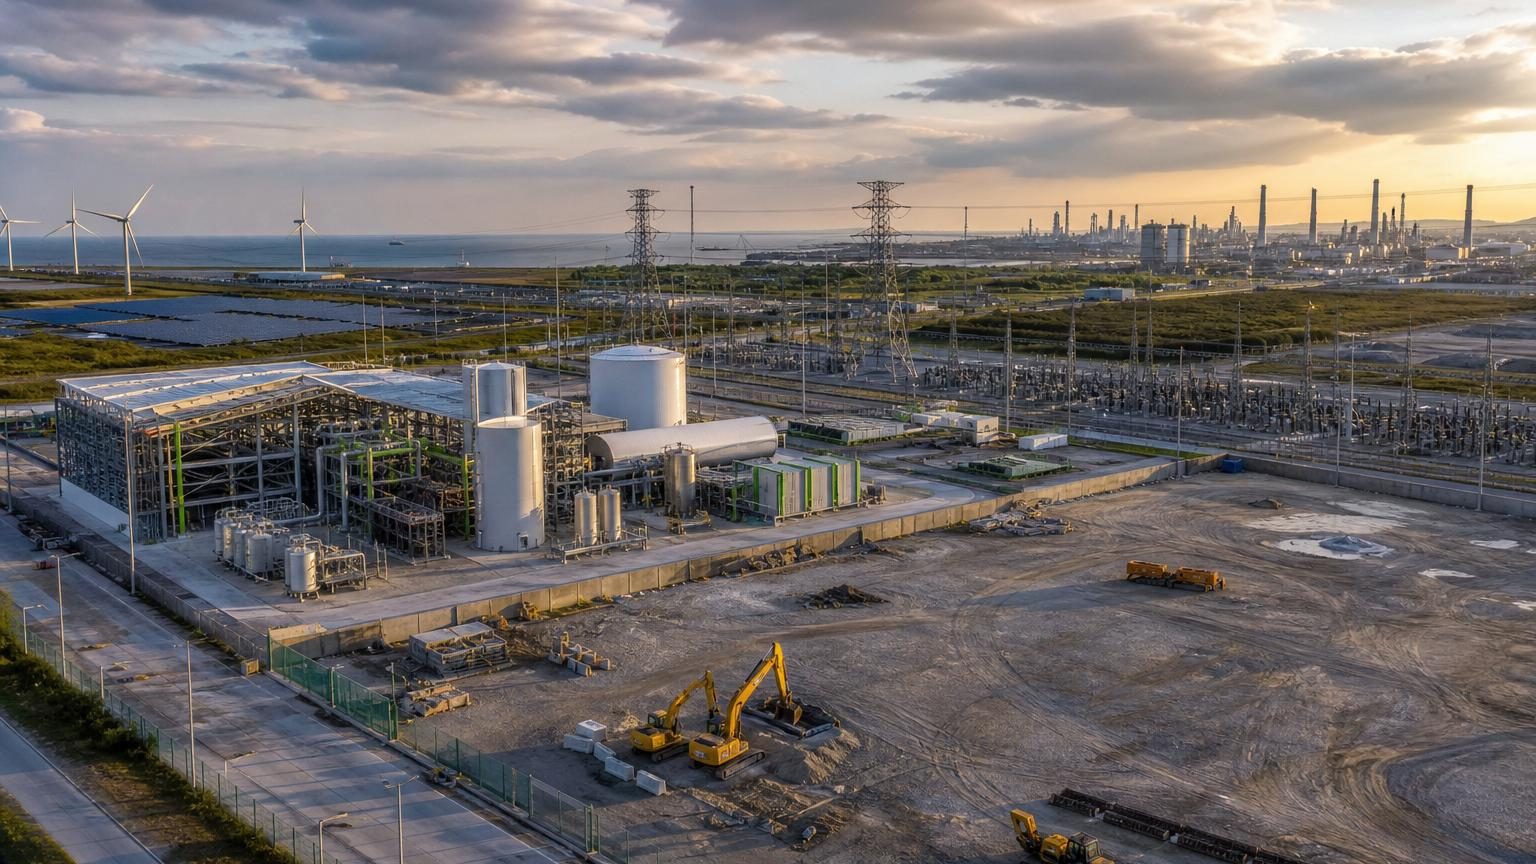
À l’entrée d’une zone industrielle, les panneaux sont déjà là : une flamme stylisée, quelques molécules dessinées en vert, une promesse de centaines d’emplois. Les riverains ont entendu parler de l’usine d’hydrogène qui devait transformer le paysage, les élus ont posé pour la photo, et les entreprises locales ont commencé à imaginer les contrats à venir. Puis les mois passent. Le terrain reste calme, parfois simplement clôturé. Dans les cafés du coin, la même question revient : « Alors, ça ouvre quand ? » L’hydrogène vert fascine parce qu’il raconte une France industrielle qui repart, moins dépendante du gaz et du pétrole. Mais entre l’annonce et la première molécule produite, le chemin ressemble souvent à un parcours d’obstacles. Et ce n’est pas seulement une affaire de machines.
Des projets visibles, mais des décisions qui restent fragiles
Sur le papier, la France possède de sérieux atouts : une électricité largement décarbonée, des industriels expérimentés, des ports capables d’accueillir de grandes infrastructures et une stratégie nationale ambitieuse. Pourtant, une usine d’hydrogène vert ne surgit pas comme un entrepôt logistique au bord d’une autoroute. Il faut raccorder des électrolyseurs au réseau électrique, sécuriser l’eau, obtenir les autorisations environnementales, construire les bâtiments et, surtout, trouver des clients prêts à acheter l’hydrogène pendant dix ou quinze ans. Nous connaissons tous ce moment où un projet paraît simple sur un slide, puis devient nettement moins évident dès qu’il faut signer un contrat. Dans cette filière, le vrai chantier commence souvent après l’annonce.
Les objectifs français ont longtemps donné le vertige : plusieurs gigawatts d’électrolyse installés d’ici à 2030, puis une montée en puissance accélérée au milieu des années 2030. La stratégie actualisée par l’État a revu la trajectoire, avec un cap de 6,5 GW d’électrolyse en 2030 et 10 GW en 2035. Ce réajustement ne signifie pas que l’hydrogène est abandonné. Il traduit plutôt un retour au réel : les projets annoncés représentent des volumes considérables, mais très peu disposent déjà de tous les contrats, permis et financements nécessaires. Entre une intention industrielle et un démarrage commercial, il peut facilement s’écouler quatre, cinq, parfois sept ans.
Le premier frein porte un nom peu glamour : le modèle économique. Produire de l’hydrogène par électrolyse demande beaucoup d’électricité, et le prix final reste souvent supérieur à celui de l’hydrogène fabriqué à partir de gaz naturel, encore dominant dans les raffineries et l’industrie chimique. Les industriels hésitent à payer plus cher sans garantie sur leurs propres marchés. Une aciérie, un fabricant d’engrais ou un transporteur ne peut pas baser son avenir sur une énergie dont le coût varie fortement. *L’hydrogène vert ne manque pas d’idées ; il manque encore de commandes fermes.* Sans acheteurs engagés, les banques regardent le dossier avec prudence.
Pourquoi les usines attendent avant de lancer les travaux
Pour qu’un projet avance, les porteurs doivent arrêter de raisonner en promesses et bâtir une chaîne complète. Cela commence par une étude très concrète : combien de tonnes seront produites chaque année, à quel prix, pour quel client, avec quelle électricité et quel réseau de transport ? Les entreprises ont intérêt à signer des contrats d’achat avant de commander les équipements. Ces accords, souvent appelés contrats d’enlèvement, rassurent les financeurs et donnent une visibilité à l’usine. Sans cette base, un électrolyseur de plusieurs dizaines ou centaines de mégawatts ressemble à une voiture de course sans circuit où rouler.
Une erreur fréquente consiste à croire qu’une subvention suffit à déclencher le chantier. Les aides publiques peuvent réduire l’écart de coût, mais elles ne remplacent ni un client, ni un raccordement, ni une autorisation obtenue à temps. Les appels à projets français et européens imposent aussi des règles précises sur l’origine de l’électricité renouvelable et sur la réduction réelle des émissions. Cette exigence est logique, mais elle ajoute des calculs, des justificatifs et parfois des incertitudes juridiques. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Même les groupes les mieux équipés doivent apprendre à naviguer dans une réglementation encore jeune.
Le retard vient aussi d’un effet domino : si le fabricant d’électrolyseurs réduit ses cadences, si le raccordement électrique glisse de douze mois ou si l’acheteur final repousse son investissement, toute la chaîne se bloque. Les candidats à l’hydrogène doivent surveiller quelques signaux simples :
« Le passage à l’échelle dépendra de la capacité à faire coïncider production, infrastructures et usages », rappelle régulièrement France Hydrogène, qui représente les acteurs de la filière.
un contrat d’achat d’hydrogène signé sur plusieurs années ;
un calendrier de raccordement confirmé par le gestionnaire de réseau ;
une aide publique notifiée, et non seulement annoncée ;
des autorisations locales purgées de recours.
Ces éléments paraissent administratifs, mais ils séparent souvent le projet crédible de la simple vitrine. Une annonce n’est pas encore une usine.
Le temps long de l’hydrogène peut encore devenir une force
Il serait tentant de voir dans chaque report la preuve d’un échec. Ce serait aller trop vite. L’industrie de l’hydrogène traverse une phase de sélection assez brutale, où les projets les mieux reliés à un besoin existant prennent l’avantage. Les raffineries, la chimie, les engrais, la sidérurgie ou certains ports offrent des débouchés plus solides que des usages encore flous. L’enjeu n’est pas de mettre de l’hydrogène partout. Il est de l’utiliser là où l’électricité directe ne suffit pas, là où le charbon, le gaz ou le pétrole restent difficiles à remplacer.
Les territoires ont aussi leur rôle à jouer. Une usine annoncée près de Dunkerque, Fos-sur-Mer, Le Havre ou dans une vallée industrielle ne peut pas être pensée comme un objet isolé. Elle dépend des lignes électriques, des canalisations, des installations portuaires, des compétences de maintenance et des voisins industriels capables de consommer sa production. Quand une collectivité accompagne la formation, le foncier et le dialogue local dès le départ, les délais peuvent devenir moins opaques. Cela ne fait pas disparaître les contraintes, mais cela évite les malentendus qui coûtent parfois une année entière.
Pour le lecteur, cette attente raconte quelque chose de très concret sur la transition énergétique : elle ne se joue pas seulement dans les discours nationaux ou les brochures des grands groupes. Elle se joue dans des contrats, des permis, des transformateurs électriques et des décisions prises dans des salles de réunion souvent discrètes. **La prudence industrielle n’est pas forcément du renoncement.** Elle peut aussi empêcher de construire des installations coûteuses sans débouché réel. La question mérite d’être posée autour de nous : préfère-t-on des inaugurations rapides, ou des usines qui tiennent vraiment lorsque les caméras sont parties ?
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Le prix reste décisif
L’hydrogène vert coûte souvent plus cher que celui produit à partir de gaz naturel.
Comprendre pourquoi les clients industriels hésitent encore à signer.
Les contrats comptent autant que la technologie
Les financeurs demandent des acheteurs engagés, un raccordement et des aides sécurisées.
Distinguer une annonce médiatique d’un projet réellement prêt à construire.
Les délais sont aussi territoriaux
Réseaux, autorisations, eau, compétences et infrastructures doivent avancer ensemble.
Mieux lire les retards sans réduire le sujet à une seule cause.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi les usines d'hydrogène annoncées ne démarrent-elles pas rapidement?
Entre l'annonce et la production, il faut quatre à sept ans pour assembler les éléments clés: contrats d'achat fermes, raccordements électriques, autorisations et financements. Sans ces éléments concrets, les banques restent prudentes et les entreprises hésitent à investir.
Quel est le principal obstacle économique de l'hydrogène vert?
L'hydrogène produit par électrolyse coûte plus cher que celui fabriqué à partir du gaz naturel, encore dominant dans les raffineries et l'industrie chimique. Les industriels refusent de payer un surcoût sans garantie sur leurs marchés.
La France a-t-elle renoncé à l'hydrogène vert?
Non, la stratégie a été révisée vers des objectifs réalistes: 6,5 GW d'électrolyse en 2030 et 10 GW en 2035, au lieu de les objectifs initiaux plus ambitieux. Ce réajustement reflète un retour au réel plutôt qu'un abandon.
Quels secteurs offrent les meilleurs débouchés pour l'hydrogène?
Les raffineries, la chimie, les engrais, la sidérurgie et certains ports constituent des usages solides, car ils font face à des secteurs où l'électricité directe ne peut pas remplacer les combustibles actuels.
Quel rôle les collectivités locales peuvent-elles jouer?
En accompagnant la formation, le foncier et le dialogue local dès le départ, les territoires rendent les délais moins opaques et évitent les malentendus coûteux qui peuvent repousser un projet d'une année complète.