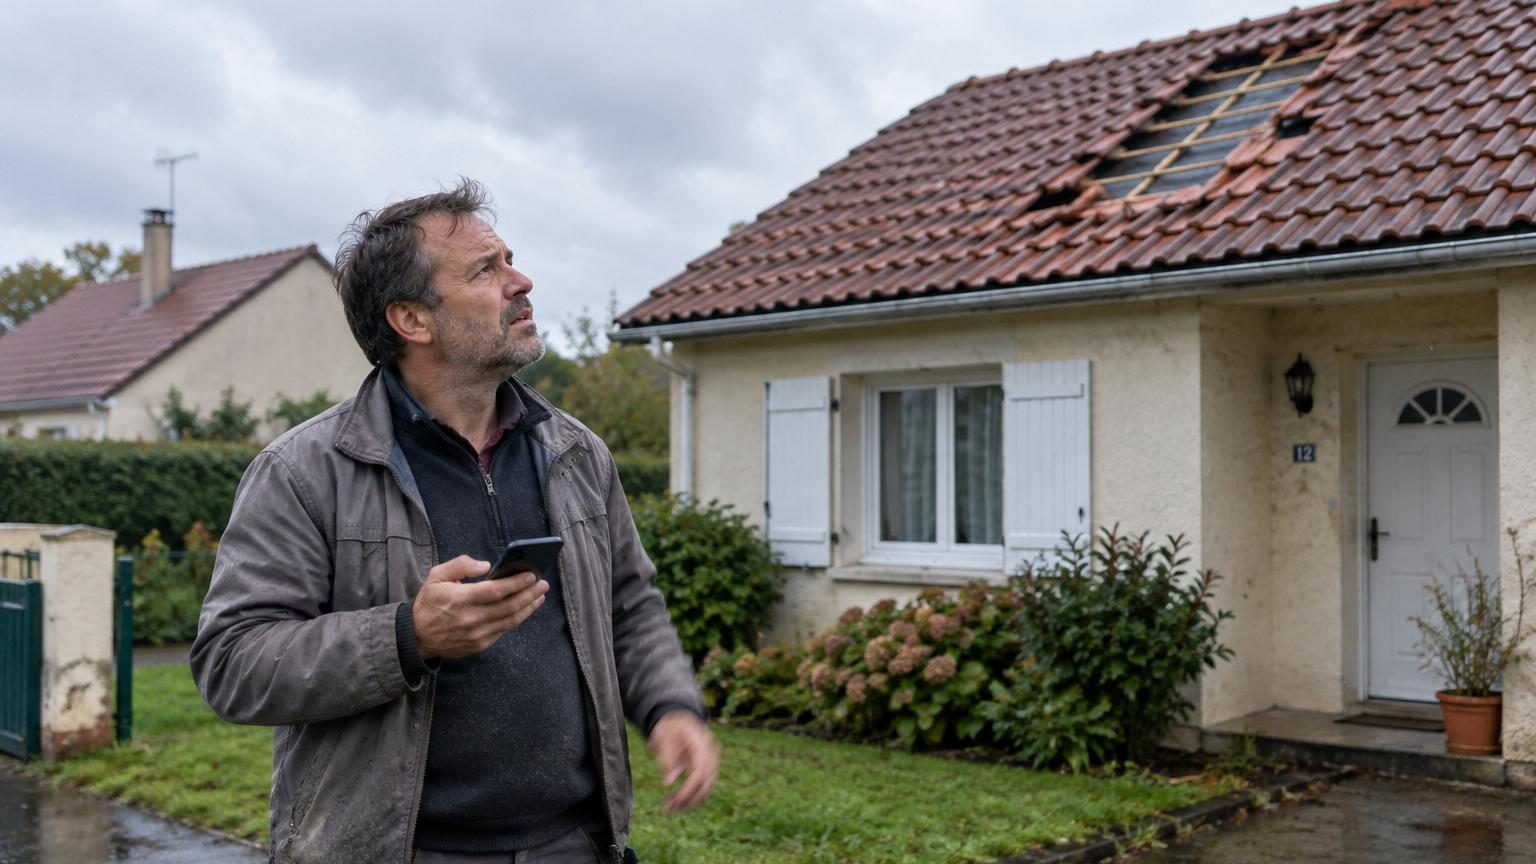
Puis la cheminée de l’autre côté de la rue, un peu de travers. Et finalement, il lève les yeux vers son propre toit. Deux rangées de tuiles manquent, comme arrachées d’un coup de poing. La tempête est passée depuis cinq jours déjà. Il se dit que ça va aller, qu’il verra ça après le boulot. On repousse, on se rassure, on ferme les yeux. Jusqu’au moment où l’assureur prononce les mots qui font froid dans le dos : « Vous avez dépassé le délai légal de déclaration… »
Nous connaissons tous ce moment où l’on se demande si on n’a pas réagi trop tard. Surtout quand la loi, les contrats et les mots compliqués viennent s’inviter dans une situation déjà stressante. Et si, en réalité, vous aviez plus de droits que ce qu’on vous fait croire ? Ou moins.
Le vrai délai pour déclarer un sinistre tempête : ce que disent vraiment les textes
La scène est presque toujours la même : on balaie le jardin du regard, on ramasse une branche, on regarde vite fait le toit… puis on passe à autre chose. Le quotidien reprend le dessus, le travail, les enfants, les rendez-vous. La tempête, c’était « il y a déjà quelques jours », presque de l’histoire ancienne. *Le danger semble passé, alors on se détend.* Ce n’est que lorsqu’une tache d’humidité apparaît au plafond, ou qu’un voisin évoque son indemnisation, que la réalité revient d’un coup.
À ce moment-là, une question tourne en boucle : ai-je attendu trop longtemps ? Dans le Code des assurances, l’article L113-2 prévoit un délai **général** de cinq jours ouvrés pour déclarer un sinistre à son assureur. Cinq jours ouvrés, pas cinq jours tout court. Ça veut dire qu’un week-end ne compte pas, pas plus qu’un jour férié. Sauf que, dans la vraie vie, qui compte précisément les jours ouvrés entre deux cafés ? Soyons honnêtes : personne ne fait vraiment cela tous les jours.
Un détail change tout : les événements climatiques dits « catastrophes naturelles » ne suivent pas tout à fait les mêmes règles. Quand l’État publie un arrêté de catastrophe naturelle, le délai passe à dix jours à partir de cette publication. Pour une tempête « classique », avec des tuiles arrachées par le vent, on reste généralement sur les cinq jours ouvrés après le sinistre. Sauf que la jurisprudence est venue nuancer tout ça. Certains juges ont admis qu’un assuré puisse déclarer plus tard, s’il prouvait qu’il n’avait pas pu constater les dégâts immédiatement. La loi fixe un cadre, mais l’histoire de chaque toit abîmé reste un cas particulier.
Déclarer « trop tard » : ce que votre assureur peut vraiment faire… et ce qu’il n’a pas le droit de faire
Un assureur peut refuser une indemnisation si le délai de déclaration n’a pas été respecté. Théoriquement, c’est clair, écrit noir sur blanc dans les contrats. Mais la réalité se joue dans les détails : pour opposer un retard, la compagnie doit prouver que cette déclaration tardive lui a causé un préjudice. En clair : que l’expertise a été rendue impossible, ou que l’aggravation des dégâts est liée à ce délai. Sans ça, un simple dépassement de quelques jours ne suffit pas toujours à couper toute indemnisation. *Le texte de loi n’est pas un couperet automatique.*
Les tribunaux regardent souvent la bonne foi de l’assuré. Un toit difficile d’accès, des tuiles manquantes visibles seulement depuis la rue, un habitant âgé ou en déplacement… autant d’éléments qui peuvent peser dans la balance. Dans un arrêt fréquemment cité, une cour a rappelé qu’un délai de déclaration « n’a pas à être appliqué avec une rigueur excessive lorsqu’aucune fraude n’est démontrée ». On est loin du discours parfois brutal entendu au téléphone : « Monsieur, vous êtes hors délai, on ne peut rien faire pour vous ». Le droit n’aime pas trop les réponses expéditives.
Un autre point est souvent oublié : votre contrat peut prévoir un délai différent de celui du Code des assurances, à condition qu’il ne soit pas plus court. Certains assureurs mentionnent sept ou dix jours. D’autres précisent clairement « cinq jours ouvrés ». Et il arrive, encore, de tomber sur des formulations floues comme « dans les meilleurs délais ». Ce flou, beaucoup de compagnies tentent parfois de l’utiliser à leur avantage. Pourtant, une clause imprécise joue souvent… contre celui qui l’a rédigée. Les juges ont tendance à interpréter en faveur de l’assuré lorsque la phrase est ambigüe.
Comment agir après une tempête : les bons réflexes pour ne pas se faire piéger
La meilleure arme reste un geste très simple : déclarer dès que vous avez un doute. Même si vous n’êtes pas sûr de l’ampleur des dégâts, même si vous n’avez pas encore mis le pied sur une échelle. Une déclaration peut être complétée ensuite, avec des photos supplémentaires, un devis, un rapport d’artisan. L’essentiel, c’est de « figer » une date dans le système de l’assureur. Une trace. Un e-mail, une déclaration en ligne, une lettre recommandée pour les plus prudents. *Un message envoyé, c’est déjà un délai respecté.*
On oublie souvent qu’on a le droit d’écrire quelque chose d’aussi simple que : « Je suspecte des tuiles détériorées à la suite de la tempête du… ». Pas besoin de roman, pas besoin de tout comprendre dès le premier jour. Le sinistre peut être qualifié plus tard, par l’expert. L’important reste la chronologie : date de l’événement, date de votre alerte. Le reste se construit après, au fil des échanges. Une déclaration imparfaite, mais dans les temps, vaut mille fois mieux qu’un récit parfait, mais trop tardif.
Une erreur fréquente, presque banale, consiste à attendre d’avoir le devis d’un couvreur avant de contacter l’assureur. On veut « bien faire », chiffrer, mesurer, être carré. Résultat : trois semaines passent, le couvreur a pris du retard, la météo s’en mêle. Et la petite infiltration devient un gros dégât des eaux. Le stress explose, la relation avec l’assureur se tend. Là encore, la bonne foi n’est pas remise en cause, mais les complications se multiplient. Le réflexe à développer, c’est l’inverse : prévenir tout de suite, préciser ensuite.
Beaucoup de personnes ont aussi peur de déranger pour « rien », au cas où ce ne serait pas si grave. Comme si la déclaration de sinistre était une faveur coûteuse à demander. En réalité, c’est le cœur même du contrat d’assurance : vous payez pour ce droit. L’assureur, lui, dispose de ses équipes et de ses procédures pour filtrer, qualifier, prioriser. Vous, vous n’avez pas à jouer les experts avant l’expert.
« Nous voyons régulièrement des dossiers où l’assuré a attendu par scrupule, par modestie, ou tout simplement par fatigue, explique Maître L., avocate spécialisée en droit des assurances. Dans la majorité de ces cas, la compagnie tente d’invoquer le retard. Mais la loi ne récompense pas forcément celui qui répond le plus vite au téléphone. Elle protège d’abord celui qui a agi de bonne foi. »
Quelques gestes simples peuvent vraiment changer la suite des événements :
Prendre des photos datées dès que vous remarquez les tuiles arrachées.
Envoyer une déclaration écrite le jour même, même très courte.
Protéger temporairement le toit (bâche, intervention d’urgence) pour éviter l’aggravation.
Conserver tous les devis, factures et échanges avec les artisans.
Relire calmement votre contrat pour vérifier le délai prévu, sans céder à la panique.
Une autre vérité, moins agréable, mérite d’être dite : certains assureurs jouent clairement sur la peur du retard. Une phrase lâchée au téléphone, un mail lapidaire, un refus présenté comme « irrévocable ». Cela ne signifie pas que tout est perdu. La contestation par courrier recommandé, la saisine du médiateur de l’assurance, voire l’appui d’une association de consommateurs peuvent renverser des situations qu’on croyait bloquées. *Le « non » entendu au premier appel n’est pas toujours le dernier mot du droit.*
Entre délai légal et vie réelle : trouver sa place d’assuré sans se laisser impressionner
On vit dans un pays où le temps administratif n’a pas grand-chose à voir avec le temps émotionnel. Cinq jours ouvrés pour déclarer un toit arraché, quand on gère les enfants, le boulot, parfois la peur de rentrer dans une maison abîmée, ça peut sembler très court. Pourtant, ce délai existe aussi pour une raison : éviter que les sinistres traînent, que les preuves disparaissent, que les experts arrivent trop tard. La loi essaie de garder un équilibre fragile entre protection et organisation.
Ce qui frappe, quand on écoute les récits après une tempête, c’est la même petite phrase qui revient : « Je ne savais pas ». Je ne savais pas qu’il fallait déclarer si vite. Je ne savais pas que je pouvais envoyer un simple mail. Je ne savais pas que le week-end ne comptait pas. Au fond, ce délai légal n’est pas seulement une contrainte ; c’est aussi un signal d’alarme discret, une invitation à ne pas laisser traîner ce qui risque d’empirer. *La pénalité naît surtout du silence prolongé, pas d’un simple jour de flottement.*
Reste une certitude, très humaine : aucun texte ne remplacera jamais l’instant où l’on prend son téléphone avec les mains qui tremblent, pour dire « Il y a un problème chez moi ». Ce moment-là, chacun le vit à sa façon. Ce qui change tout, c’est de savoir que la loi ne se résume pas à un compteur impitoyable de jours, mais à un ensemble de règles où la bonne foi, la preuve et la réalité du terrain comptent encore. Entre la tuile arrachée et la lettre d’indemnisation, il y a une histoire qui se joue. Et cette histoire-là, vous avez plus de poids dedans que vous ne le pensez.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Délai légal de déclaration
Cinq jours ouvrés pour un sinistre classique, dix jours après l’arrêté pour une catastrophe naturelle
Permet de savoir immédiatement si une déclaration à J+5 est vraiment « hors délai » ou non
Bonnes pratiques juste après la tempête
Photos datées, déclaration même incomplète, protections provisoires, conservation des devis
Réduit drastiquement le risque de refus d’indemnisation et sécurise le dossier
Recours en cas de refus
Contestations écrites, médiateur de l’assurance, aide d’un professionnel ou d’une association
Offre des pistes concrètes pour ne pas subir une décision présentée comme définitive
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.