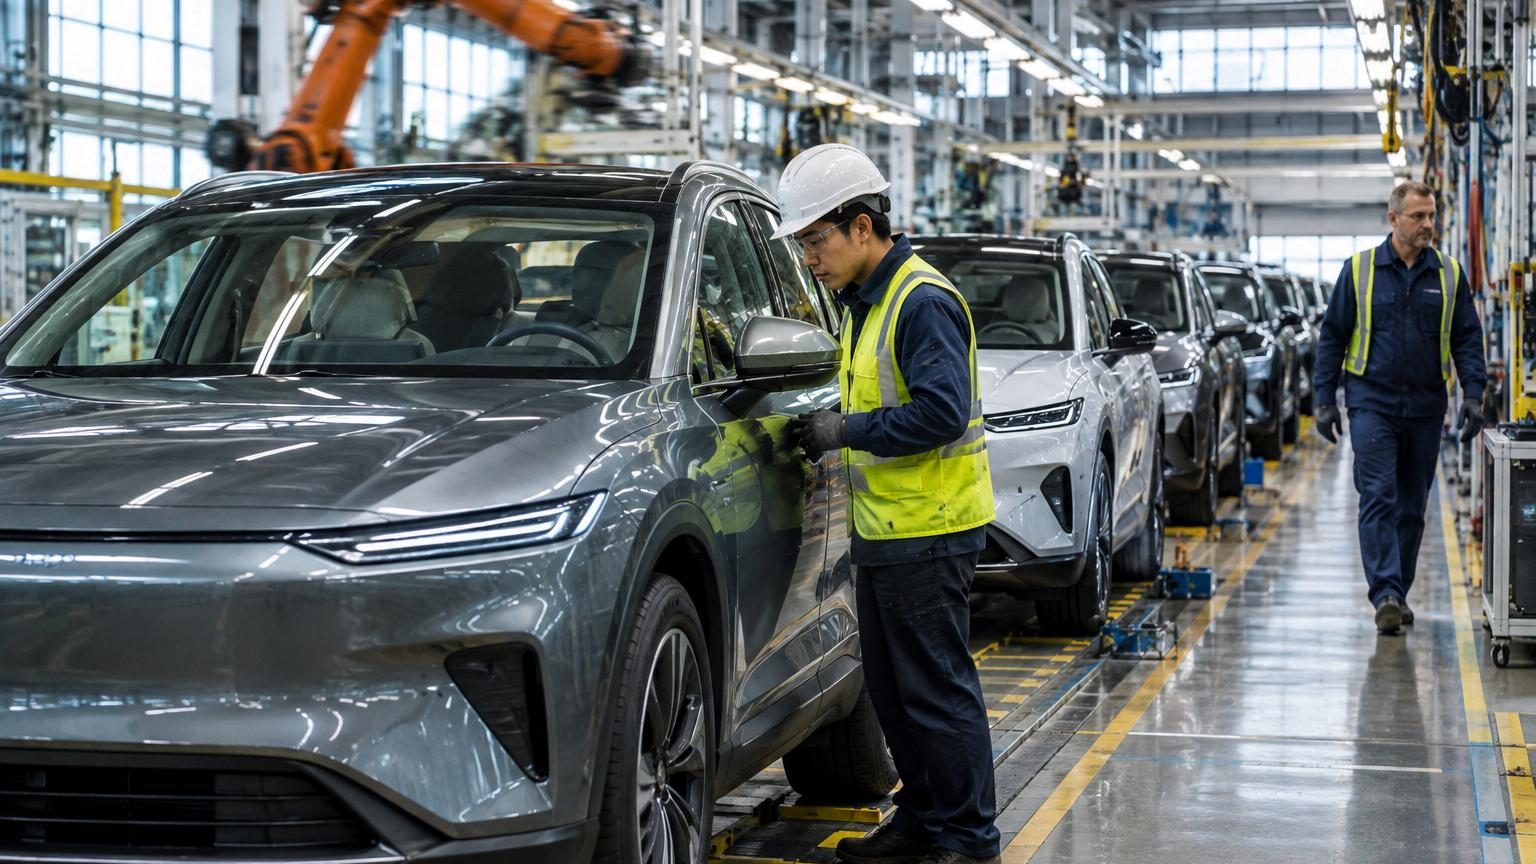
Les constructeurs chinois accélèrent leur implantation industrielle en Europe, avec l’Espagne et la Hongrie en première ligne de cette nouvelle offensive.
Les marques automobiles chinoises ne se contentent plus d’inonder l’Europe de voitures importées. Selon le site spécialisé Carscoops, elles installent désormais leurs chaînes de montage sur le Vieux Continent, avec un volume déjà conséquent cette année et des perspectives qui bousculent l’industrie européenne.
Une production encore limitée mais appelée à exploser
L’implantation industrielle des constructeurs chinois en Europe n’en est qu’à ses débuts, mais la dynamique est déjà nette. Cette année, environ 90 000 voitures issues de marques chinoises doivent sortir de lignes d’assemblage européennes.
En 2035, jusqu’à 1,5 million de véhicules de marques chinoises pourraient être produits chaque année en Europe, selon les projections citées par Carscoops.
D’après le cabinet de conseil Global Mobility, mentionné par le média, la montée en puissance sera rapide :
environ 90 000 véhicules produits en Europe en 2026 ;
1 million d’unités par an attendues à l’horizon 2030 ;
1,5 million de véhicules assemblés annuellement vers 2035.
Ces volumes concernent uniquement les voitures de marques chinoises fabriquées en Europe, et non l’ensemble des importations. L’enjeu porte autant sur les emplois industriels que sur la dépendance technologique du continent.
Pourquoi les constructeurs chinois construisent des usines en Europe
Les marques venues de Chine, comme BYD, Leapmotor, Chery, Jaecoo ou Omoda, n’installent pas des sites en Europe par hasard. Le premier levier, rappelé par Carscoops, est clairement commercial et douanier.
Assembler en Europe permet à ces constructeurs d’éviter des droits de douane élevés sur les véhicules importés directement de Chine.
La fabrication locale réduit aussi le temps de transport, limite les risques liés aux tensions géopolitiques et améliore l’image auprès des consommateurs européens, sensibles à l’origine de production. Pour des marques encore peu connues, afficher une production « locale » peut rassurer et faciliter l’accès aux réseaux de distribution.
Autre avantage : l’utilisation d’usines déjà existantes mais sous-utilisées. Certains sites hérités de groupes européens servent de tremplin aux entrants chinois, qui gagnent ainsi plusieurs années par rapport à la construction d’une usine neuve.
L’Espagne, nouveau hub européen des marques chinoises
Selon Carscoops, l’Espagne s’impose comme l’un des principaux terrains d’expansion pour ces constructeurs. Le pays dispose d’un tissu industriel automobile historique, d’une main-d’œuvre qualifiée et de sites prêts à accueillir de nouveaux projets.
Plusieurs mouvements structurants sont déjà engagés :
des modèles Jaecoo et Omoda sont assemblés sur place ;
Leapmotor doit produire des véhicules électriques dans l’usine de Stellantis à Saragosse ;
Geely prévoit de fabriquer des véhicules dans la région de Valence, dans le cadre d’un partenariat industriel avec Ford.
Au-delà de l’Espagne, d’autres pays d’Europe centrale et orientale attirent ces investissements, notamment pour leurs coûts de production plus bas et leurs politiques d’incitation.
BYD en première ligne avec la Hongrie et un projet en Espagne
Parmi les acteurs les plus agressifs, BYD occupe une place centrale. Le groupe, déjà très en vue sur le marché mondial de la voiture électrique, prépare le lancement de sa production en Hongrie.
BYD va démarrer l’assemblage de ses modèles en Hongrie et cherche en parallèle à implanter une usine en Espagne pour compléter son dispositif européen.
Cette stratégie s’inscrit dans une logique de maillage régional : une base industrielle en Europe centrale, une autre potentiellement dans la péninsule Ibérique, et à terme une capacité suffisante pour alimenter plusieurs marchés nationaux sans dépendre de cargos venus de Chine.
La particularité de BYD est son très haut niveau d’intégration verticale : le constructeur fabrique lui-même une grande partie de ses composants, y compris les batteries. Ce modèle très internalisé pourrait toutefois se heurter aux nouvelles règles voulues par Bruxelles.
Une riposte réglementaire européenne via l’Industrial Accelerator Act
Face à cette montée en puissance, les responsables politiques européens ne veulent pas d’un simple changement de drapeau sur les usines, avec une valeur ajoutée minimale pour l’économie locale. Carscoops explique que des élus travaillent sur un texte baptisé Industrial Accelerator Act (IAA), un projet législatif destiné à renforcer la base industrielle européenne.
Sans ce cadre, « le principal risque est que la Chine ouvre de simples usines d’assemblage pour des composants chinois dans l’Union européenne, avec une valeur ajoutée minimale pour les Européens », avertit l’économiste Sander Tordoir, cité par le média.
Le texte en préparation devrait fixer des quotas de pièces produites en Europe à intégrer dans les véhicules assemblés sur le continent. L’objectif est clair : pousser les marques, y compris chinoises, à s’appuyer sur des fournisseurs européens et à localiser une partie substantielle de la chaîne de valeur, notamment sur des éléments stratégiques comme la batterie.
Gregor Williams, du centre de réflexion Rhodium Group, résume l’enjeu : pour qu’un véhicule soit réellement considéré comme « fabriqué en Europe », une large part de ses composants, y compris la batterie, devra être produite localement. Une telle exigence obligerait certaines marques chinoises à adapter en profondeur leur organisation industrielle si elles veulent bénéficier du label et des avantages qui y sont associés.
Que signifie ce mouvement pour l’industrie automobile en France ?
Pour un lecteur français, le phénomène touche directement l’écosystème de l’automobile. Même si l’article de Carscoops se concentre sur la Hongrie et l’Espagne, la stratégie des groupes chinois reste européenne, et non limitée à quelques pays.
En France, l’industrie automobile repose encore sur des constructeurs locaux majeurs et sur un réseau dense d’équipementiers. Les règles équivalentes à l’Industrial Accelerator Act toucheraient l’ensemble du marché unique, y compris l’Hexagone. Cela passerait par des obligations de contenu local ou des conditions pour bénéficier de certains soutiens publics, sur le modèle de ce qui se discute au niveau de l’Union européenne.
Pour les usines françaises, une arrivée de marques chinoises pourrait représenter :
un risque de concurrence accrue sur les volumes et les emplois si les marques locales perdent des contrats ;
mais aussi des opportunités de contrats pour des fournisseurs français si les constructeurs chinois doivent augmenter leur part de composants européens ;
un possible recyclage de sites sous-utilisés, comme cela se voit déjà en Espagne avec des usines existantes.
Pour les consommateurs, l’implantation locale pourrait à terme limiter les hausses de prix liées aux droits de douane et stabiliser l’offre de véhicules, notamment électriques, tout en modifiant la carte des marques présentes sur le marché français.
Une transformation de la chaîne de valeur automobile européenne
Au-delà des chiffres de production, cette offensive industrielle chinoise bouscule l’organisation classique de la filière automobile en Europe. Les constructeurs historiques, qui travaillaient avec un vaste réseau d’équipementiers européens, voient arriver des acteurs capables d’amener avec eux leurs propres fournisseurs ou leurs propres usines de batteries.
Acteur
Pays d’implantation annoncé
Spécificité stratégique
BYD
Hongrie, projet en Espagne
Forte intégration verticale, batteries maison
Leapmotor
Espagne (usine Stellantis à Saragosse)
Utilisation d’un site existant d’un groupe européen
Jaecoo / Omoda
Espagne
Assemblage local de plusieurs modèles
Geely
Valence (Espagne)
Partenariat industriel avec Ford
Dans ce contexte, la future réglementation européenne peut servir de levier pour structurer une nouvelle géographie industrielle, en imposant des seuils de composants européens susceptible de sécuriser une partie de la valeur ajoutée sur le continent.
Comprendre la notion de « fabriqué en Europe »
L’un des points centraux du débat porte sur ce qu’implique réellement l’étiquette « fabriqué en Europe ». Aujourd’hui, un véhicule peut être assemblé sur le continent tout en utilisant un grand nombre de pièces importées, ce qui limite les retombées économiques locales.
L’Industrial Accelerator Act vise à rapprocher davantage l’étiquette « fabriqué en Europe » d’une réalité industrielle tangible : usines de composants, batteries, emplois qualifiés et recherche implantés sur le territoire.
Pour les consommateurs comme pour les salariés de la filière, cette distinction a un impact concret. Une voiture simplement assemblée localement ne génère pas les mêmes emplois ni les mêmes commandes aux sous-traitants qu’un modèle dont la majorité des pièces vient de fournisseurs européens.
Pour les constructeurs chinois fortement intégrés, l’adaptation pourrait passer par : la création d’usines de batteries en Europe, des partenariats avec des équipementiers locaux, ou encore le transfert de technologies vers des sites européens. Chaque option implique des investissements lourds et des arbitrages stratégiques : rester très intégré mais éloigné, ou accepter une part plus grande de fournisseurs européens pour bénéficier pleinement de l’accès au marché.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.