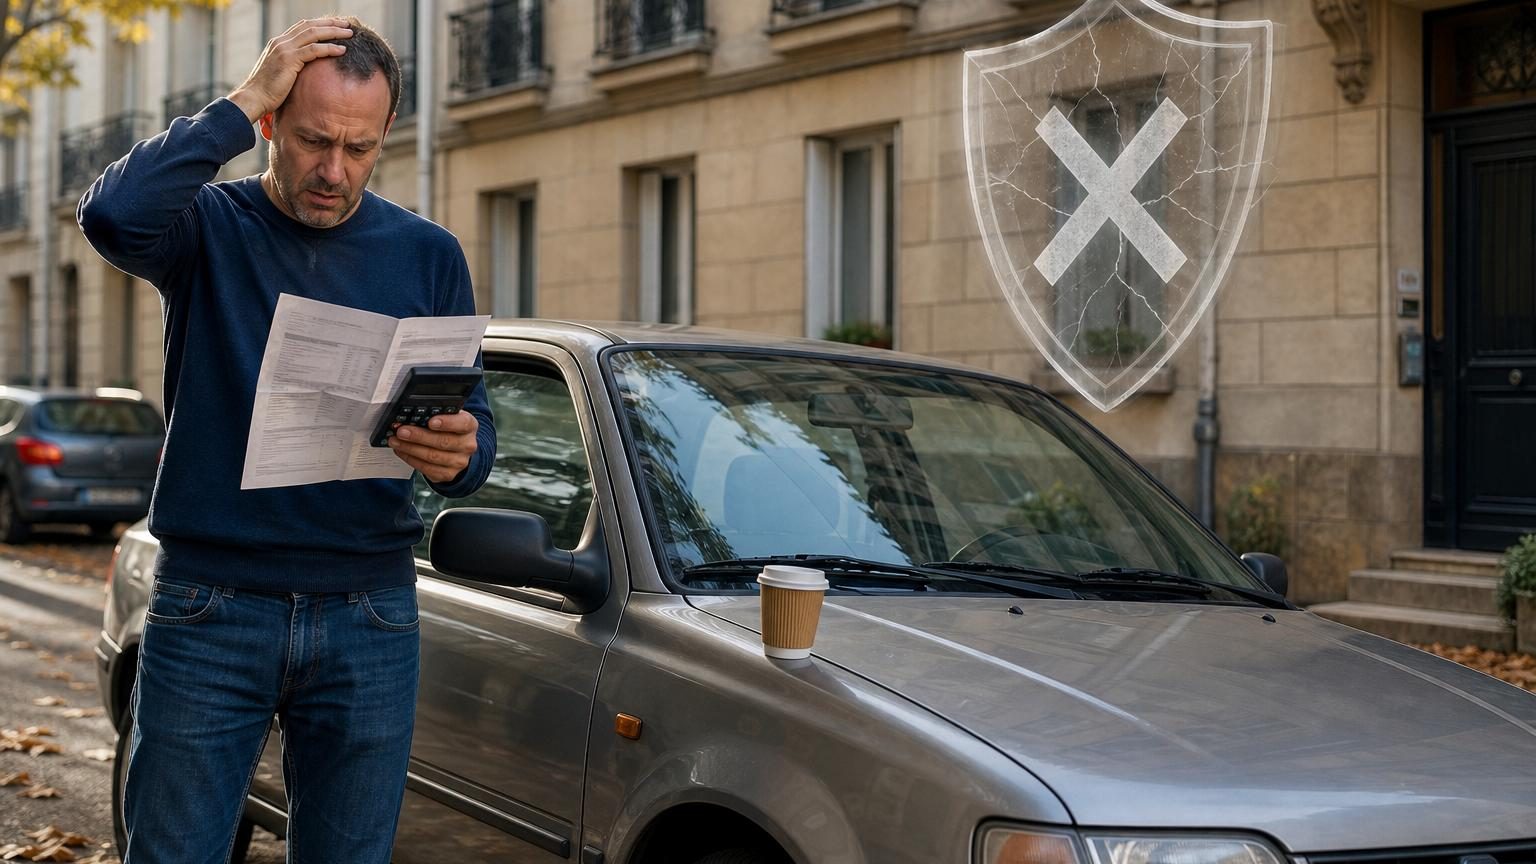
Un samedi matin, Marc a ouvert son avis d’échéance entre deux factures et le café encore tiède. Sa compacte de 15 ans, garée devant son immeuble, lui coûte 890 euros d’assurance par an. Il a d’abord haussé les épaules : une voiture ancienne, ça tombe en panne, ça se raye, ça finit parfois au garage sans prévenir. Puis il a relu les petites lignes, celles qu’on survole quand le prélèvement passe sans bruit. Une option facturée depuis 2014 attirait son regard : une garantie « valeur d’achat » censée protéger le prix payé pour le véhicule. Le problème, c’est qu’elle ne pouvait plus jouer depuis des années. Sur le papier, quelques dizaines d’euros. Dans la vraie vie, une addition qui finit par peser.
À 890 euros par an, cette vieille voiture cachait une garantie devenue inutile
Marc n’est pas du genre à changer d’assurance tous les quatre matins. Il avait acheté sa voiture d’occasion en 2014, rassuré par un contrat présenté comme complet, avec assistance, bris de glace et cette fameuse option de valeur d’achat. À ce moment-là, elle avait un sens : en cas de vol ou de destruction totale, l’indemnisation devait se rapprocher du montant déboursé. Sauf que le temps passe vite dans une boîte à gants. Quinze ans après la première mise en circulation, la voiture n’a plus la même cote, ni les mêmes besoins. Une assurance peut vieillir moins bien qu’un moteur entretenu.
En appelant son assureur, Marc découvre le détail qui change tout : sa garantie ne s’appliquait que durant les 36 premiers mois suivant l’achat du véhicule, selon les conditions particulières du contrat. Elle était donc expirée depuis 2017. Pourtant, la ligne était restée sur ses échéances successives, pour environ 47 euros par an. Depuis 2014, cela représentait près de 470 euros versés pour une protection sans effet possible. Ce n’est pas la totalité des 890 euros qui était inutile, bien sûr. La responsabilité civile, elle, reste obligatoire. Mais cette petite option noyée dans le tarif avait continué son chemin, discrètement.
Ce genre de situation arrive plus souvent qu’on ne le croit, car les contrats automobiles sont construits par ajouts successifs. On coche une case lors de la souscription, on change d’adresse, on déménage, on vieillit avec la voiture… et personne ne repasse vraiment chaque garantie au peigne fin. Soyons honnêtes : personne ne fait vraiment cela tous les jours. L’assureur applique les éléments du contrat tant qu’une modification n’est pas demandée ou déclenchée automatiquement. Le client, lui, suppose que tout ce qui apparaît sur l’avis d’échéance est encore utile. C’est précisément là que le doute mérite d’être posé.
Le détail à vérifier avant de renouveler son contrat auto
Le bon réflexe consiste à sortir les conditions particulières, pas seulement la page qui affiche le montant total. Cherchez les garanties avec un nom séduisant : valeur d’achat, valeur majorée, indemnisation renforcée, perte financière ou véhicule de remplacement. Pour chacune, repérez la durée d’application et les exclusions. Une option peut être valable deux, trois ou cinq ans seulement, alors que la cotisation continue d’apparaître si personne ne la retire. **Relire la date de départ du véhicule** est souvent plus révélateur que comparer les prix à la va-vite sur internet. Dix minutes peuvent suffire à faire apparaître une anomalie.
Il ne faut pas non plus supprimer tout ce qui coûte quelques euros sous prétexte que la voiture est âgée. Une assistance à zéro kilomètre peut sauver une journée lorsque la batterie lâche devant chez soi. Le bris de glace reste utile sur un véhicule modeste, selon son usage et le montant de la franchise. L’erreur fréquente consiste à confondre ancienneté du véhicule et absence de risque. Marc l’a compris en discutant avec son conseiller : certaines garanties de son contrat avaient encore du sens, d’autres ressemblaient surtout à un vieux ticket resté dans une poche.
Avant de demander une baisse de cotisation, il vaut mieux réunir les bonnes informations : kilométrage annuel, lieu de stationnement, valeur réelle de la voiture et fréquence des trajets. Un conseiller indépendant en assurance résume souvent cette vérification de manière simple :
« Une garantie n’est pas mauvaise parce qu’elle est chère ; elle le devient lorsqu’elle ne correspond plus à la voiture, ni à la vie de son conducteur. »
Vérifier la durée exacte des options temporaires ;
Comparer l’indemnisation promise avec la valeur actuelle du véhicule ;
Demander par écrit le coût de chaque garantie facultative ;
Contrôler les doublons avec une autre assurance ou une carte bancaire.
Une vieille voiture mérite parfois un contrat beaucoup plus jeune
Après avoir retiré la garantie devenue inopérante et ajusté une formule de véhicule de remplacement qu’il n’utilisait jamais, Marc a obtenu une cotisation revue à la baisse. Il n’a pas basculé vers le contrat le moins cher à tout prix. Il a gardé l’assistance, une bonne protection conducteur et la couverture adaptée à ses trajets quotidiens. Ce qui l’a surpris n’était pas tant l’économie réalisée que cette impression d’avoir payé sans poser de question pendant près de dix ans. Nous connaissons tous ce moment un peu gênant où une ligne oubliée nous rappelle que les petites dépenses savent être patientes.
Cette histoire ne signifie pas que chaque assureur facture volontairement une option inutile, ni que tous les contrats cachent une erreur. Elle rappelle surtout qu’une voiture de 15 ans n’a plus le même profil qu’au jour de sa souscription. Sa valeur baisse, ses usages changent, son propriétaire roule parfois moins qu’avant. **Le contrat doit suivre cette évolution**, au lieu de rester figé dans une version ancienne de la vie du conducteur. Entre deux échéances, une question mérite peut-être d’être posée autour de soi : quelle ligne de votre assurance auto n’a jamais été relue depuis des années ?
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Garantie valeur d’achat
Elle peut être limitée dans le temps, souvent aux premières années après l’acquisition ou l’immatriculation du véhicule.
Éviter de financer une indemnisation qui ne pourrait plus s’appliquer en cas de sinistre grave.
Montant annuel de 890 euros
Le tarif global rassemble des protections obligatoires et facultatives, dont certaines ne répondent plus au profil actuel du conducteur.
Identifier la part réellement négociable sans supprimer une couverture utile au quotidien.
Révision du contrat
Une lecture des conditions particulières, suivie d’une demande chiffrée à l’assureur, permet de comparer chaque option.
Retrouver un contrat plus cohérent avec l’âge, la valeur et l’usage réel de la voiture.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Comment savoir si une garantie d'assurance auto a une limite de durée?
Il faut consulter les conditions particulières du contrat, qui précisent la durée d'application de chaque option. Certaines garanties peuvent être limitées à 2, 3 ou 5 ans seulement, tandis que la cotisation continue d'apparaître sur les échéances si aucune modification n'est demandée.
Faut-il supprimer toutes les garanties facultatives pour une vieille voiture?
Non. Une assistance à zéro kilomètre ou un bris de glace restent utiles selon l'usage et les besoins réels. Le critère est que la garantie doit correspondre au profil actuel du conducteur et à la valeur réelle du véhicule, pas seulement à son ancienneté.
Quel est le risque de garder une garantie expirée?
En cas de sinistre grave (vol, destruction totale), cette garantie n'apportera aucune protection supplémentaire, même si vous l'avez payée pendant des années. Vous aurez versé de l'argent pour une couverture inexistante.
Comment demander une baisse de cotisation justifiée?
Avant de contacter votre assureur, réunissez les bonnes informations: kilométrage annuel, lieu de stationnement, valeur réelle actuelle de la voiture et fréquence des trajets. Demandez ensuite par écrit le coût détaillé de chaque garantie facultative pour négocier en connaissance de cause.
À quelle fréquence faut-il réviser son contrat d'assurance auto?
Il est recommandé de vérifier son contrat au moment du renouvellement annuel, en relisant les conditions particulières. Une révision tous les deux à trois ans permet de s'adapter aux changements de situation personnelle et à l'évolution de la voiture.