Derniers articles
Seul et sans électricité au bout d’un chemin, il a 92 ans : trois gestes rythment ses journées Équipements moto certifiés : des chercheurs alertent sur une protection en baisse, alors que les normes restent respectées Cheveux fins : ce coiffeur des stars est formel, la tendance que tout le monde suit est la pire erreur possible Une hôtesse de l’air révèle à quelle fréquence les passagers font « ça » en plein vol : et ce qui se passe quand ils sont surpris Ce pays verse jusqu’à 25 000 euros aux habitants qui renoncent à leur permis de conduire : voici pourquoi Tendance « therian » : ce que disent les psychologues sur ces ados qui s’identifient à un animal et le vrai signal d’alerte Un fossile unique découvert en Australie : un ptérosaure avalé par un ichtyosaure, lui-même dévoré par un pliosaure Des balles de tennis dans la machine à laver : le truc viral qui fonctionne vraiment, mais pas avec ces vêtements Vingt minutes de marche en forêt : voici ce qui change dans votre cerveau, selon la psychologie Tesla reconnaît un bug dans sa conduite autonome : des caméras propres signalées comme sales et des rendez-vous en atelier annulés Des chercheurs déversent 30 camions de déchets de café sur une terre épuisée : deux ans plus tard, une petite forêt a poussé Les cachalots soufflent des bulles avant de s’endormir : une étude révèle enfin pourquoi ils ne remontent pas à la surface Sa Harley-Davidson est emportée par le tsunami du Japon : elle réapparaît plus d’un an plus tard à 6 400 km de là Votre chien frotte sans cesse son museau froid contre vous : ce n’est pas seulement de l’affection, voici ce que cela signifie Des pépins retrouvés dans des latrines médiévales le prouvent : le pinot noir est cloné par les vignerons depuis plus de 600 ans Ouvrir le frigo, regarder quelques secondes et le refermer sans rien prendre : selon les psychologues, ce n’est pas la faim Les femmes jugent leur nuit mauvaise alors qu’elles ont bien dormi : les hommes, eux, surestiment la qualité de leur sommeil Son autonomie réelle est bien inférieure à celle annoncée : deux décisions de justice disent si l’on peut rendre sa voiture électrique Pourquoi il faut couper un seul coin de son éponge de cuisine : l’astuce toute simple qui change tout Un navire coule en pleine guerre avec 465 lingots d’or à bord : près de 40 ans plus tard, une petite société réussit l’impossible à 240 mètres de profondeur Après l’accouchement, de nombreux parents se mettent à rejeter leur animal : voici comment elle a évité ce piège Des scientifiques ont examiné 3 000 dents vikings vieilles de 1 000 ans : leurs soins dentaires étaient bien plus avancés qu’on le croyait Des chèvres survivent depuis plus de 200 ans sur une île sans eau douce : voici ce qu’elles boivent pour tenir Disparu depuis 600 ans, le plus grand navire médiéval du monde refait surface : sa cuisine est restée intacte avec peignes et chapelets Il transforme une benne à ordures retournée en faux Cybertruck roulant, puis va camper devant une concession Tesla Il a tourné plus de 60 films et réalisé des chefs-d’œuvre jusqu’à 95 ans : Clint Eastwood n’a toujours pas dit son dernier mot Supprimer totalement le sucre de son alimentation : les scientifiques découvrent un effet inattendu sur le foie et l’intestin Vous croyez avoir eu une idée originale : selon la psychologie, votre mémoire a juste effacé qui vous l’a soufflée Saisir la viande ne retient pas les jus : ce mythe vient d’un chimiste allemand du XIXe siècle Des retraités racontent les décisions d’argent qu’ils regrettent : ce n’est ni le salaire ni la chance qui a tout changé Airbag et ceinture : des crash-tests récents montrent que la position du siège passager change tout Toujours en retard malgré vos efforts : la science parle de « cécité temporelle » et pointe une piste génétique Il mesure jusqu’à 1 mètre et broie les os avec ses pinces : ce crabe géant aurait dévoré le corps d’Amelia Earhart Un simple cheveu peut couper la circulation et amputer une partie du corps : ce que révèlent les cas décrits par les médecins Cinq pointes de flèches en quartz dans une grotte sud-africaine : 60 000 ans plus tard, les chercheurs identifient le plus vieux poison de chasse du monde Un coton imbibé de 3 gouttes de ce produit derrière les toilettes avant de dormir : à quoi ça sert et pourquoi tant de gens le font le soir Il demande à une IA quel pesticide utiliser sur son champ : quelques jours plus tard, 10 hectares de récolte sont perdus Les experts sont unanimes : il ne faut jamais attacher un enfant en manteau d’hiver dans son siège auto, voici pourquoi « Comme indiqué dans mon précédent message » : ces phrases passives-agressives que vos collègues détestent recevoir par mail Mystère résolu : des chercheurs de Londres et Cambridge expliquent enfin pourquoi le T. rex avait des bras aussi courts Les parents croient tout savoir de leur enfant devenu adulte : en réalité, nous avons tous des secrets pour eux Un château médiéval perdu depuis des siècles retrouvé sur un campus universitaire : il était caché dans un bâtiment victorien Fraude au miel : pourquoi le pot de votre placard n’est pas toujours ce qu’il prétend être, et comment les producteurs le prouvent Votre petit chien tremble sans arrêt : ce n’est pas seulement à cause du froid, voici ce que cela cache Des trous apparaissent dans votre pelouse pendant la nuit : la taille, la forme et les traces trahissent l’animal responsable Les experts du ménage sont unanimes : voici les endroits de la maison que presque tout le monde oublie de nettoyer Ces radars à intelligence artificielle repèrent le téléphone au volant : pourquoi ils ne verbalisent pas encore en ville Il attache 45 ballons météo à sa chaise de jardin le 2 juillet 1982 : il monte à 4 900 mètres au-dessus de Los Angeles Certains chiens apprennent de nouveaux mots en écoutant les conversations de leurs maîtres : la science confirme ce que les tout-petits font déjà Selon un philosophe, on reconnaît l’intelligence d’une personne à ce qu’elle fait juste après avoir commis une erreur Les psychologues sont unanimes : 7 signes discrets qu’une personne est jalouse de vous sans se l’avouer à elle-même Les 10 000 pas par jour ne viennent pas de la science : voici d’où sort vraiment ce chiffre et combien marcher suffit En 1908, un ouvrier trouve un diamant en plein désert de Namibie : la ville bâtie autour n’abrite plus que du sable et des touristes Les psychologues du travail sont unanimes : c’est souvent le salarié le plus félicité qui démissionne, et les compliments n’y changent rien À 13 990 euros, c’est l’une des voitures neuves les moins chères de 2026 : 116 ch, cinq portes et un équipement inattendu à ce prix Carl Jung l’affirmait déjà, la science le confirme : pourquoi la vraie vie commence à 40 ans Vous rentrez chez vous et ne voulez parler à personne : selon la psychologie, ce silence révèle 5 signes de surcharge émotionnelle Se retenir de péter n’est pas anodin : voici ce que les spécialistes disent des liens entre gaz, fibres et activité physique Un brin de romarin sur la table de nuit pour mieux dormir : ce que dit vraiment la science sur ce parfum apaisant Essence, gazole et gaz : le gouvernement espagnol dégaine un nouveau bouclier anti-crise à la pompe Ancien enseignant, il a 103 ans et refuse l’aide à domicile : « elle exige de la discipline, peu importe comment je me sens » Après des décennies de mystère, les chercheurs savent enfin d’où venait l’astéroïde qui a exterminé les dinosaures Une feuille de laurier glissée dans la coque du téléphone : voici ce que cache vraiment cette astuce Un restaurant vend des brochettes en bambou assaisonnées comme en-cas : zéro calorie et les clients en redemandent Applaudir à l’atterrissage d’un avion : ce que ce geste révèle vraiment de vous, selon la psychologie Il commande le bar en suggestion du jour : à l’arrivée de l’addition, il reproche au serveur de ne jamais avoir annoncé le prix Des dauphins filmés pour la première fois en train de pêcher avec des coquillages : voici comment ils s’y prennent Cinq minutes de ménage par jour suffisent : cette méthode venue du Japon change le rapport au rangement Plus de 10 000 empreintes de dinosaures et 180 gisements : cette région d’Espagne abrite la plus grande concentration d’Europe Près d’un célibataire sur quatre refuserait le partenaire idéal pour rester seul : la raison n’est ni la peur ni le manque de temps Deux élèves dans la même classe, 11 mois d’écart : selon ce psychologue, les enfants nés en décembre ont 39 % de risques en plus d’être diagnostiqués TDAH Faire du sport le soir : voici l’heure limite à ne pas dépasser pour ne pas gâcher votre nuit, selon une étude Seule dans sa chambre d’hôtel à 19 ans, elle voit un cintre passer sous la porte : l’astuce de son beau-père policier la sauve Entretien auto : la vidange tous les 5 000 km, c’est fini, voici ce que recommandent désormais les experts Cette moto électrique annonce 260 km d’autonomie pour environ 4 400 euros : voici l’année de son arrivée Les cheveux aussi vivent leur ménopause : ce que les spécialistes conseillent pour retrouver volume, densité et force Elle creuse dans son jardin et tombe sur une trappe : au bout du tunnel, un abri anti-bombes de 50 mètres datant de 1940 Les voleurs d’utilitaires ont leur cible préférée : ce modèle concentre à lui seul plus de 50 % des vols au Royaume-Uni Un dirigeant boomer abasourdi depuis la pandémie : ses employés refusent les promotions et ils expliquent enfin pourquoi À près de 2 400 kilomètres de toute terre habitée : voici l’île la plus isolée du monde, et ses habitants n’ont qu’un seul moyen d’en partir Pascale, 61 ans, entretient 20 ans une bande de terre entre deux maisons : ce que révèle le cadastre n’arrange ni elle ni son voisin Elle descend du camion à une station-service : son mari roule des kilomètres avant de s’apercevoir qu’elle n’est plus là 10 minutes à arroser ses plantes d’intérieur : ce que les chercheurs ont mesuré chez les seniors sur la tension et l’anxiété Un jeune épervier a appris à se servir du feu piéton pour tendre des embuscades : voici la technique observée par un chercheur Il découvre la veille de son mariage que sa future épouse a 25 ans de plus que lui : ce n’est pas elle qui lui avoue Les experts sont unanimes : voici ce qui arrive à votre corps si vous ne mangez plus de pain pendant 14 jours La génération Z accuse ses parents de ses échecs et coupe les ponts : les psychologues leur donnent raison, jusqu’à un certain point Le paradoxe du bonheur : pourquoi les personnes les plus intelligentes ont plus de mal à être heureuses Même les propriétaires de Bugatti Veyron renonçaient à leurs pneus à 42 000 dollars : la solution à 3 600 dollars cache un détail Après l’anniversaire de son enfant, il réclame 1,83 euro à chaque parent : son message déclenche un débat Quel café commander au comptoir : allongé ou serré, avec ou sans lait ? La réponse d’une nutritionniste Des scientifiques l’ont découvert par hasard : une simple tasse de thé retire le plomb présent dans l’eau Ces petits volets en plastique sous votre voiture : voici à quoi ils servent vraiment et pourquoi il ne faut pas les retirer Les voitures avaient d’énormes pare-chocs en caoutchouc : voici pourquoi ils ont totalement disparu 5 plantes à ne jamais toucher : il n’est pas nécessaire de les manger pour en subir les effets Les psychologues sont unanimes : voici pourquoi certains clients évitent les caisses automatiques, même quand elles sont plus rapides L’armée américaine a mené une mission secrète pour transformer la météo en arme : les conséquences ont échappé à ses planificateurs Il se réveille avec la peau entièrement bleue et file aux urgences : à l’hôpital, l’explication fait rire les médecins Plus vous êtes intelligent, moins vous socialisez : ce que disent vraiment les études sur ce lien supposé Vous cuisinez pendant des heures et vous n’avez plus faim en passant à table : un spécialiste de l’alimentation explique pourquoi Accueil › Actualités › Comptes à l’étranger : au 30 septembre, le fisc reçoit automatiquement ces données de 118 pays En Allemagne, détenir un compte hors du pays reste légal, mais les autorités fiscales disposent d’un vaste dispositif de contrôle international.
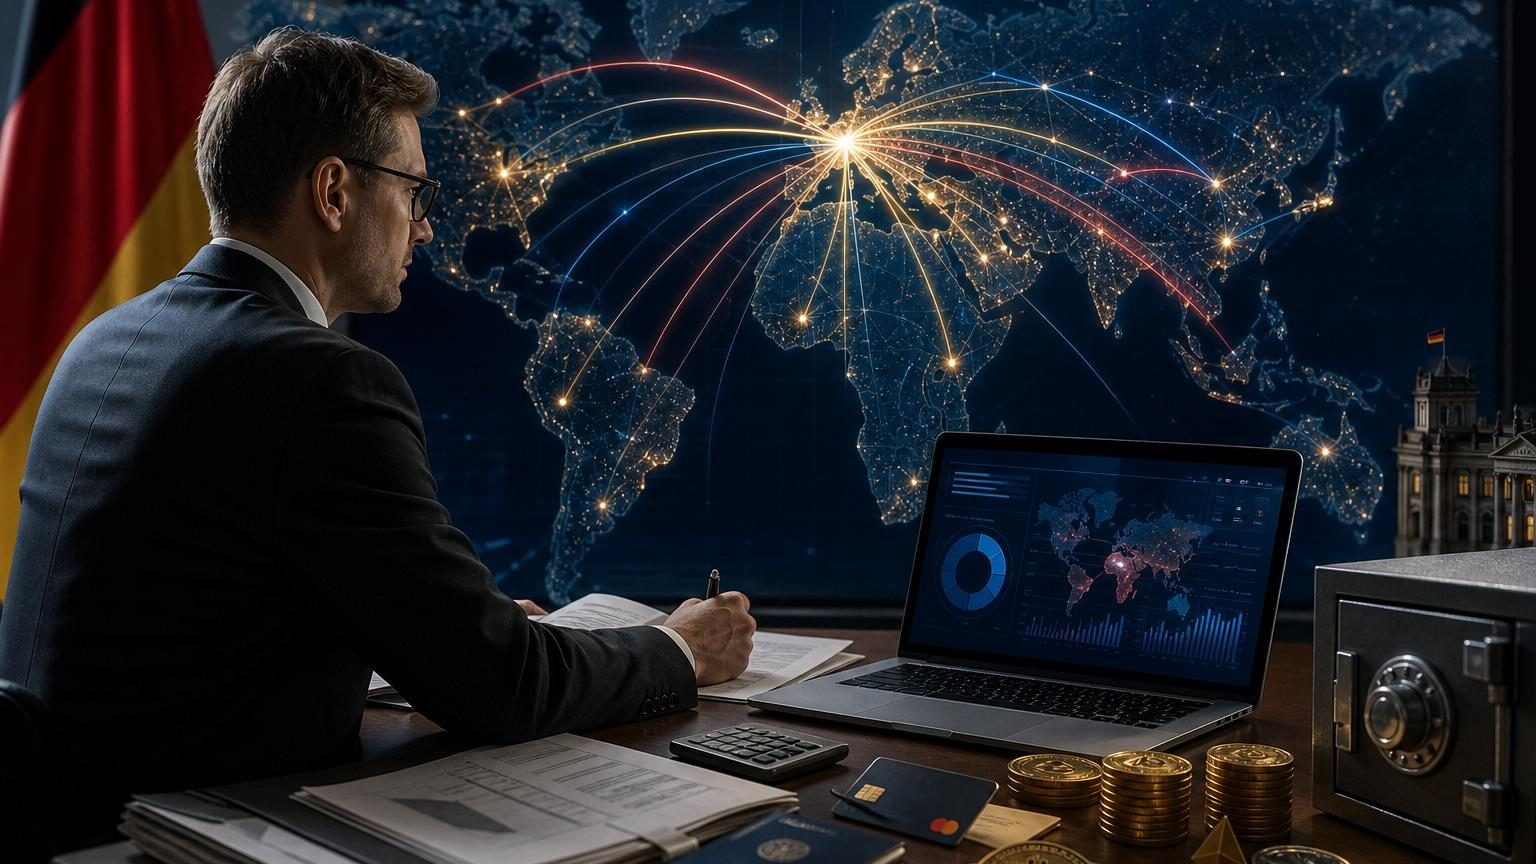
Publié le 28 septembre 2026, l’article source explique que l’administration fiscale allemande doit recevoir, au 30 septembre, des renseignements bancaires transmis par 118 États. Cette coopération vise les contribuables imposables en Allemagne qui possèdent des comptes financiers ouverts à l’étranger, qu’il s’agisse d’épargne, de placements ou de revenus du capital.
Un échange automatique entre 118 États
Un compte rémunéré en Suède, un dépôt à terme auprès d’une banque établie à Dubaï ou un compte en Suisse : ces placements ne sont pas interdits pour une personne fiscalement domiciliée en Allemagne. Leur existence n’empêche pas non plus d’effectuer les opérations courantes à distance.
La règle est claire : les revenus imposables issus de ces comptes doivent être déclarés aux autorités allemandes. En Allemagne, les banques prélèvent généralement directement l’impôt dû sur de nombreux revenus de capitaux, puis le reversent à l’administration. Une banque étrangère ne réalise en principe pas cette retenue pour le contribuable allemand.
Dans ce cas, le titulaire doit intégrer lui-même les intérêts, dividendes et autres revenus concernés dans sa déclaration fiscale. Le fait de penser qu’un compte ouvert hors d’Allemagne resterait inconnu de l’administration ne constitue donc pas une stratégie fiable.
Le 30 septembre 2026, 118 États doivent transmettre à l’administration fiscale allemande des données relatives aux comptes détenus par des citoyens allemands.
Les échanges reposent sur la norme commune de déclaration, un mécanisme international conçu pour permettre aux administrations fiscales de partager des informations sur certains comptes financiers. La liste des territoires concernés va de l’Albanie à Chypre. Elle comprend les États membres de l’Union européenne, ainsi que des pays ayant conclu un accord avec l’Allemagne ou avec l’Union européenne.
Des places souvent perçues comme favorables à l’optimisation fiscale figurent aussi parmi les territoires participants, notamment les Émirats arabes unis, où se trouve Dubaï, et la Suisse. Les États-Unis ne figurent pas dans cette liste précise. Un accord distinct organise tout de même la transmission de données fiscales entre Berlin et Washington.
Les informations transmises aux autorités allemandes
Les banques étrangères ont rassemblé les données relatives à l’année 2025 jusqu’à la fin juillet 2026. Elles doivent ensuite les communiquer à l’Office central fédéral des impôts allemand avant l’échéance fixée au 30 septembre.
Les informations reçues ne se limitent pas à l’existence du compte. Elles permettent aussi d’identifier le titulaire et d’apprécier les revenus éventuellement imposables.
Le nom et l’adresse du titulaire ;
sa date et son lieu de naissance ;
son numéro d’identification fiscale ;
les données concernant d’éventuels cotitulaires ;
le numéro du compte ;
l’identifiant de l’établissement financier déclarant ;
le solde du compte ;
les intérêts perçus ;
les dividendes ;
les autres revenus déclarables.
Cette transmission ne donne pas aux autorités allemandes accès à l’intégralité des mouvements bancaires ou à chaque virement effectué. Le dispositif porte sur les éléments prévus par les règles de déclaration applicables aux comptes financiers et à certains produits qu’ils génèrent.
Un contrôle après la réception des données
L’Office central fédéral des impôts allemand transmet ensuite ces éléments aux services fiscaux territorialement compétents. Ceux-ci peuvent les rapprocher des déclarations déposées par les contribuables.
Si une différence apparaît entre les informations reçues de l’étranger et les revenus déclarés, le service fiscal peut envoyer un courrier afin de demander des explications. L’objectif est de vérifier que les revenus du capital ont bien été intégrés à la déclaration.
Un titulaire de compte à l’étranger a intérêt à conserver des documents précis sur l’origine des fonds, les relevés bancaires et les revenus perçus.
Cette documentation peut servir à répondre rapidement aux questions de l’administration. Elle peut aussi aider à distinguer un simple transfert d’argent d’un revenu imposable, deux situations qui ne reçoivent pas nécessairement le même traitement fiscal.
Une extension prévue aux crypto-actifs
L’année 2026 marque aussi le début de la collecte de certaines données liées aux crypto-actifs. Le nouveau dispositif de déclaration prévu pour ce secteur impose à certains prestataires de recueillir des informations sur les utilisateurs concernés et sur des opérations déclarables réalisées au cours de 2026.
L’échange automatique transfrontalier de ces données ne doit commencer qu’à partir de septembre 2027. Ce calendrier distingue donc la phase de collecte, engagée en 2026, de la phase de transmission entre administrations fiscales.
Les crypto-actifs désignent des actifs numériques enregistrés ou échangés au moyen de systèmes informatiques spécialisés. Le nouveau mécanisme vise les prestataires concernés par ces opérations, et non une transmission immédiate de toutes les données détenues par les particuliers.
Ce qu’il faut savoir en France
En France aussi, les résidents fiscaux doivent déclarer les comptes ouverts, détenus, utilisés ou clos à l’étranger. Cette obligation concerne notamment les comptes bancaires, les comptes de paiement et certains contrats de capitalisation souscrits hors de France. La déclaration accompagne la déclaration annuelle de revenus.
L’administration fiscale française participe également aux échanges internationaux d’informations financières. Elle peut ainsi recevoir des données envoyées par des administrations étrangères sur des comptes détenus par des résidents fiscaux français. Les revenus tirés de comptes ou placements étrangers peuvent, selon leur nature et les conventions fiscales applicables, devoir être déclarés en France.
Pour un contribuable français, conserver les relevés annuels, les justificatifs d’ouverture ou de fermeture, ainsi que les documents relatifs aux intérêts et dividendes perçus permet de préparer la déclaration avec davantage de précision. En cas de compte partagé, la situation de chaque titulaire mérite aussi une attention particulière, car les données transmises peuvent identifier plusieurs détenteurs.
La détention d’un compte à l’étranger n’est donc pas, à elle seule, un indice d’irrégularité. Le risque naît surtout d’une omission déclarative ou d’une incohérence entre les informations fiscales déposées et celles qui circulent désormais entre les administrations.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Derniers articles
Seul et sans électricité au bout d’un chemin, il a 92 ans : trois gestes rythment ses journées Équipements moto certifiés : des chercheurs alertent sur une protection en baisse, alors que les normes restent respectées Cheveux fins : ce coiffeur des stars est formel, la tendance que tout le monde suit est la pire erreur possible Une hôtesse de l’air révèle à quelle fréquence les passagers font « ça » en plein vol : et ce qui se passe quand ils sont surpris Ce pays verse jusqu’à 25 000 euros aux habitants qui renoncent à leur permis de conduire : voici pourquoi Tendance « therian » : ce que disent les psychologues sur ces ados qui s’identifient à un animal et le vrai signal d’alerte Un fossile unique découvert en Australie : un ptérosaure avalé par un ichtyosaure, lui-même dévoré par un pliosaure Des balles de tennis dans la machine à laver : le truc viral qui fonctionne vraiment, mais pas avec ces vêtements Vingt minutes de marche en forêt : voici ce qui change dans votre cerveau, selon la psychologie Tesla reconnaît un bug dans sa conduite autonome : des caméras propres signalées comme sales et des rendez-vous en atelier annulés Des chercheurs déversent 30 camions de déchets de café sur une terre épuisée : deux ans plus tard, une petite forêt a poussé Les cachalots soufflent des bulles avant de s’endormir : une étude révèle enfin pourquoi ils ne remontent pas à la surface Sa Harley-Davidson est emportée par le tsunami du Japon : elle réapparaît plus d’un an plus tard à 6 400 km de là Votre chien frotte sans cesse son museau froid contre vous : ce n’est pas seulement de l’affection, voici ce que cela signifie Des pépins retrouvés dans des latrines médiévales le prouvent : le pinot noir est cloné par les vignerons depuis plus de 600 ans Ouvrir le frigo, regarder quelques secondes et le refermer sans rien prendre : selon les psychologues, ce n’est pas la faim Les femmes jugent leur nuit mauvaise alors qu’elles ont bien dormi : les hommes, eux, surestiment la qualité de leur sommeil Son autonomie réelle est bien inférieure à celle annoncée : deux décisions de justice disent si l’on peut rendre sa voiture électrique Pourquoi il faut couper un seul coin de son éponge de cuisine : l’astuce toute simple qui change tout Un navire coule en pleine guerre avec 465 lingots d’or à bord : près de 40 ans plus tard, une petite société réussit l’impossible à 240 mètres de profondeur Après l’accouchement, de nombreux parents se mettent à rejeter leur animal : voici comment elle a évité ce piège Des scientifiques ont examiné 3 000 dents vikings vieilles de 1 000 ans : leurs soins dentaires étaient bien plus avancés qu’on le croyait Des chèvres survivent depuis plus de 200 ans sur une île sans eau douce : voici ce qu’elles boivent pour tenir Disparu depuis 600 ans, le plus grand navire médiéval du monde refait surface : sa cuisine est restée intacte avec peignes et chapelets Il transforme une benne à ordures retournée en faux Cybertruck roulant, puis va camper devant une concession Tesla Il a tourné plus de 60 films et réalisé des chefs-d’œuvre jusqu’à 95 ans : Clint Eastwood n’a toujours pas dit son dernier mot Supprimer totalement le sucre de son alimentation : les scientifiques découvrent un effet inattendu sur le foie et l’intestin Vous croyez avoir eu une idée originale : selon la psychologie, votre mémoire a juste effacé qui vous l’a soufflée Saisir la viande ne retient pas les jus : ce mythe vient d’un chimiste allemand du XIXe siècle Des retraités racontent les décisions d’argent qu’ils regrettent : ce n’est ni le salaire ni la chance qui a tout changé Airbag et ceinture : des crash-tests récents montrent que la position du siège passager change tout Toujours en retard malgré vos efforts : la science parle de « cécité temporelle » et pointe une piste génétique Il mesure jusqu’à 1 mètre et broie les os avec ses pinces : ce crabe géant aurait dévoré le corps d’Amelia Earhart Un simple cheveu peut couper la circulation et amputer une partie du corps : ce que révèlent les cas décrits par les médecins Cinq pointes de flèches en quartz dans une grotte sud-africaine : 60 000 ans plus tard, les chercheurs identifient le plus vieux poison de chasse du monde Un coton imbibé de 3 gouttes de ce produit derrière les toilettes avant de dormir : à quoi ça sert et pourquoi tant de gens le font le soir Il demande à une IA quel pesticide utiliser sur son champ : quelques jours plus tard, 10 hectares de récolte sont perdus Les experts sont unanimes : il ne faut jamais attacher un enfant en manteau d’hiver dans son siège auto, voici pourquoi « Comme indiqué dans mon précédent message » : ces phrases passives-agressives que vos collègues détestent recevoir par mail Mystère résolu : des chercheurs de Londres et Cambridge expliquent enfin pourquoi le T. rex avait des bras aussi courts Les parents croient tout savoir de leur enfant devenu adulte : en réalité, nous avons tous des secrets pour eux Un château médiéval perdu depuis des siècles retrouvé sur un campus universitaire : il était caché dans un bâtiment victorien Fraude au miel : pourquoi le pot de votre placard n’est pas toujours ce qu’il prétend être, et comment les producteurs le prouvent Votre petit chien tremble sans arrêt : ce n’est pas seulement à cause du froid, voici ce que cela cache Des trous apparaissent dans votre pelouse pendant la nuit : la taille, la forme et les traces trahissent l’animal responsable Les experts du ménage sont unanimes : voici les endroits de la maison que presque tout le monde oublie de nettoyer Ces radars à intelligence artificielle repèrent le téléphone au volant : pourquoi ils ne verbalisent pas encore en ville Il attache 45 ballons météo à sa chaise de jardin le 2 juillet 1982 : il monte à 4 900 mètres au-dessus de Los Angeles Certains chiens apprennent de nouveaux mots en écoutant les conversations de leurs maîtres : la science confirme ce que les tout-petits font déjà Selon un philosophe, on reconnaît l’intelligence d’une personne à ce qu’elle fait juste après avoir commis une erreur Les psychologues sont unanimes : 7 signes discrets qu’une personne est jalouse de vous sans se l’avouer à elle-même Les 10 000 pas par jour ne viennent pas de la science : voici d’où sort vraiment ce chiffre et combien marcher suffit En 1908, un ouvrier trouve un diamant en plein désert de Namibie : la ville bâtie autour n’abrite plus que du sable et des touristes Les psychologues du travail sont unanimes : c’est souvent le salarié le plus félicité qui démissionne, et les compliments n’y changent rien À 13 990 euros, c’est l’une des voitures neuves les moins chères de 2026 : 116 ch, cinq portes et un équipement inattendu à ce prix Carl Jung l’affirmait déjà, la science le confirme : pourquoi la vraie vie commence à 40 ans Vous rentrez chez vous et ne voulez parler à personne : selon la psychologie, ce silence révèle 5 signes de surcharge émotionnelle Se retenir de péter n’est pas anodin : voici ce que les spécialistes disent des liens entre gaz, fibres et activité physique Un brin de romarin sur la table de nuit pour mieux dormir : ce que dit vraiment la science sur ce parfum apaisant Essence, gazole et gaz : le gouvernement espagnol dégaine un nouveau bouclier anti-crise à la pompe Ancien enseignant, il a 103 ans et refuse l’aide à domicile : « elle exige de la discipline, peu importe comment je me sens » Après des décennies de mystère, les chercheurs savent enfin d’où venait l’astéroïde qui a exterminé les dinosaures Une feuille de laurier glissée dans la coque du téléphone : voici ce que cache vraiment cette astuce Un restaurant vend des brochettes en bambou assaisonnées comme en-cas : zéro calorie et les clients en redemandent Applaudir à l’atterrissage d’un avion : ce que ce geste révèle vraiment de vous, selon la psychologie Il commande le bar en suggestion du jour : à l’arrivée de l’addition, il reproche au serveur de ne jamais avoir annoncé le prix Des dauphins filmés pour la première fois en train de pêcher avec des coquillages : voici comment ils s’y prennent Cinq minutes de ménage par jour suffisent : cette méthode venue du Japon change le rapport au rangement Plus de 10 000 empreintes de dinosaures et 180 gisements : cette région d’Espagne abrite la plus grande concentration d’Europe Près d’un célibataire sur quatre refuserait le partenaire idéal pour rester seul : la raison n’est ni la peur ni le manque de temps Deux élèves dans la même classe, 11 mois d’écart : selon ce psychologue, les enfants nés en décembre ont 39 % de risques en plus d’être diagnostiqués TDAH Faire du sport le soir : voici l’heure limite à ne pas dépasser pour ne pas gâcher votre nuit, selon une étude Seule dans sa chambre d’hôtel à 19 ans, elle voit un cintre passer sous la porte : l’astuce de son beau-père policier la sauve Entretien auto : la vidange tous les 5 000 km, c’est fini, voici ce que recommandent désormais les experts Cette moto électrique annonce 260 km d’autonomie pour environ 4 400 euros : voici l’année de son arrivée Les cheveux aussi vivent leur ménopause : ce que les spécialistes conseillent pour retrouver volume, densité et force Elle creuse dans son jardin et tombe sur une trappe : au bout du tunnel, un abri anti-bombes de 50 mètres datant de 1940 Les voleurs d’utilitaires ont leur cible préférée : ce modèle concentre à lui seul plus de 50 % des vols au Royaume-Uni Un dirigeant boomer abasourdi depuis la pandémie : ses employés refusent les promotions et ils expliquent enfin pourquoi À près de 2 400 kilomètres de toute terre habitée : voici l’île la plus isolée du monde, et ses habitants n’ont qu’un seul moyen d’en partir Pascale, 61 ans, entretient 20 ans une bande de terre entre deux maisons : ce que révèle le cadastre n’arrange ni elle ni son voisin Elle descend du camion à une station-service : son mari roule des kilomètres avant de s’apercevoir qu’elle n’est plus là 10 minutes à arroser ses plantes d’intérieur : ce que les chercheurs ont mesuré chez les seniors sur la tension et l’anxiété Un jeune épervier a appris à se servir du feu piéton pour tendre des embuscades : voici la technique observée par un chercheur Il découvre la veille de son mariage que sa future épouse a 25 ans de plus que lui : ce n’est pas elle qui lui avoue Les experts sont unanimes : voici ce qui arrive à votre corps si vous ne mangez plus de pain pendant 14 jours La génération Z accuse ses parents de ses échecs et coupe les ponts : les psychologues leur donnent raison, jusqu’à un certain point Le paradoxe du bonheur : pourquoi les personnes les plus intelligentes ont plus de mal à être heureuses Même les propriétaires de Bugatti Veyron renonçaient à leurs pneus à 42 000 dollars : la solution à 3 600 dollars cache un détail Après l’anniversaire de son enfant, il réclame 1,83 euro à chaque parent : son message déclenche un débat Quel café commander au comptoir : allongé ou serré, avec ou sans lait ? La réponse d’une nutritionniste Des scientifiques l’ont découvert par hasard : une simple tasse de thé retire le plomb présent dans l’eau Ces petits volets en plastique sous votre voiture : voici à quoi ils servent vraiment et pourquoi il ne faut pas les retirer Les voitures avaient d’énormes pare-chocs en caoutchouc : voici pourquoi ils ont totalement disparu 5 plantes à ne jamais toucher : il n’est pas nécessaire de les manger pour en subir les effets Les psychologues sont unanimes : voici pourquoi certains clients évitent les caisses automatiques, même quand elles sont plus rapides L’armée américaine a mené une mission secrète pour transformer la météo en arme : les conséquences ont échappé à ses planificateurs Il se réveille avec la peau entièrement bleue et file aux urgences : à l’hôpital, l’explication fait rire les médecins Plus vous êtes intelligent, moins vous socialisez : ce que disent vraiment les études sur ce lien supposé Vous cuisinez pendant des heures et vous n’avez plus faim en passant à table : un spécialiste de l’alimentation explique pourquoi