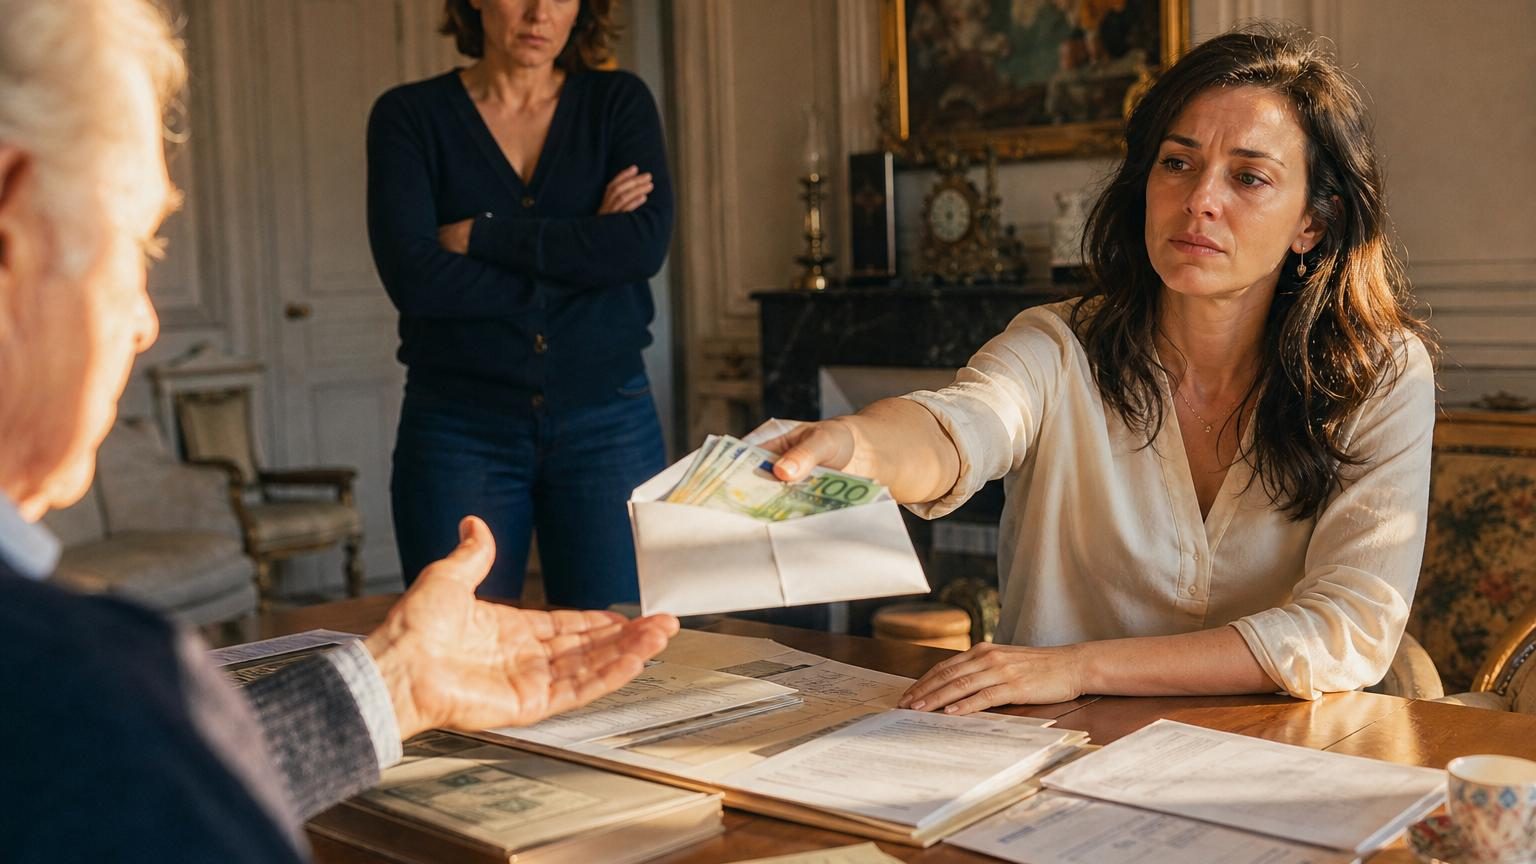
Le virement avait été fait un samedi matin, presque sans cérémonie : 20 000 euros pour aider une fille à acheter son premier appartement. Quelques années plus tard, au moment de régler une succession, le souvenir de ce geste généreux revient sur la table, avec des relevés bancaires, des silences un peu lourds et une question que personne n’avait anticipée. L’argent donné de son vivant ne disparaît pas toujours du paysage familial parce qu’il a changé de compte. Entre les règles de succession, les droits des autres héritiers et les rares cas où une donation peut être remise en cause, le “cadeau” peut prendre une tout autre dimension. Un don, même fait avec amour, laisse souvent une trace. Et cette trace peut compter.
Un cadeau familial peut refaire surface des années après
Nous connaissons tous ce moment où un parent glisse une enveloppe, finance une voiture ou aide à solder un prêt, avec cette phrase rassurante : « C’est pour toi, n’en parle pas. » Sur le moment, personne ne pense au notaire, aux frères et sœurs ou aux documents à conserver dans un tiroir. Pourtant, un don d’argent fait de son vivant peut être pris en compte lorsque la succession s’ouvre, surtout s’il a bénéficié à l’un des futurs héritiers. Ce n’est pas forcément une mauvaise nouvelle : c’est la manière dont le droit tente de préserver une certaine égalité entre les enfants. La générosité n’efface pas toutes les règles.
Imaginons Claire, qui reçoit 30 000 euros de sa mère pour lancer son activité. Son frère, lui, n’a rien reçu, parce qu’il traversait à l’époque une période plus stable. Quinze ans plus tard, leur mère décède et la maison familiale doit être partagée. Si la somme versée à Claire n’avait pas été clairement qualifiée de donation « hors part successorale », elle peut devoir être rapportée à la succession, au moins sur le plan du calcul. Cela ne signifie pas toujours qu’elle rend physiquement les 30 000 euros. Le montant sert à rétablir les comptes entre héritiers. Et là, les souvenirs deviennent parfois très précis.
Le principe repose sur une idée assez simple : un enfant qui a reçu une avance patrimoniale ne doit pas, sauf volonté clairement exprimée du parent, recevoir une seconde part identique au décès de celui-ci. **Le rapport successoral** concerne notamment les donations consenties à un héritier. La valeur retenue peut aussi évoluer selon la nature du bien donné et les circonstances, ce qui complique les discussions. Pour de l’argent, la preuve du versement est souvent assez facile à retrouver grâce aux comptes bancaires. Soyons honnêtes : personne ne fait vraiment cela tous les jours, garder chaque justificatif familial pendant vingt ans. Pourtant, cela évite bien des malentendus.
Le bon réflexe : nommer clairement ce que l’on donne
Lorsqu’un proche donne une somme conséquente, le premier réflexe consiste à écrire noir sur blanc l’intention du donateur. Est-ce une avance sur héritage ? Un coup de pouce qui doit rester personnel à son bénéficiaire ? Une aide ponctuelle sans contrepartie ? Un acte notarié offre un cadre très solide, surtout si les montants sont élevés ou si la famille possède plusieurs biens. Pour les dons plus simples, une déclaration de don manuel auprès de l’administration fiscale peut déjà clarifier la situation. *Les familles heureuses ne sont pas celles qui évitent tous les sujets d’argent, mais celles qui osent les poser avant qu’il ne soit trop tard.*
L’erreur fréquente consiste à croire qu’un simple libellé de virement — « cadeau », « aide maison » ou « pour les travaux » — suffira à trancher plus tard. Il peut éclairer le contexte, sans forcément répondre à toutes les questions juridiques. Une autre confusion revient souvent : celle entre présent d’usage et donation. Un cadeau d’anniversaire proportionné aux revenus du donateur peut relever du présent d’usage et échapper au rapport successoral ; un chèque de 40 000 euros remis à Noël n’aura pas spontanément ce statut. Il ne s’agit pas de soupçonner les proches. Il s’agit d’éviter qu’une belle intention soit interprétée de travers.
Le Code civil pose une règle ferme, même si le quotidien familial est rarement aussi net que les textes.
« Toute donation entre vifs est irrévocable. » — Article 894 du Code civil
Cette irrévocabilité connaît tout de même des exceptions précises, et un don peut aussi être discuté lors d’une succession. Les points à vérifier sont les suivants :
la date et le montant exact du versement ;
la preuve de l’intention du donateur ;
l’existence d’une donation notariée ou d’une déclaration ;
la mention d’un don rapportable ou hors part successorale ;
la présence d’autres héritiers réservataires.
Une somme reçue aujourd’hui peut peser sur l’équilibre de demain
Dire qu’un don n’est jamais “définitivement acquis” ne veut pas dire qu’un parent peut exiger son remboursement au moindre désaccord. En droit français, la donation est en principe irrévocable, sauf situations exceptionnelles, comme l’inexécution de charges prévues, l’ingratitude dans des cas très encadrés ou la survenance d’enfants lorsque cette clause a été prévue. La vraie fragilité se situe souvent ailleurs : dans le partage futur, dans l’absence d’écrit ou dans une contestation sur l’origine des fonds. Un don oublié par celui qui l’a fait peut rester très présent pour ceux qui héritent.
La réserve héréditaire ajoute une protection pour certains héritiers, principalement les enfants. Un parent peut donner de son vivant, mais il ne peut pas, au moment du décès, avoir privé ses enfants de la part minimale que la loi leur réserve. Si les donations passées dépassent la quotité disponible, une action en réduction peut être envisagée. **Le donataire peut alors voir l’avantage reçu réduit**, selon les modalités retenues lors du règlement successoral. Ce mécanisme paraît abstrait jusqu’au jour où un notaire aligne les chiffres sur une feuille. À cet instant, une vieille aide familiale prend soudain une valeur très concrète.
Il existe aussi une dimension humaine que les calculs ne captent jamais totalement. Celui qui a reçu l’argent peut avoir consacré des années à aider le parent âgé, payé des travaux urgents ou renoncé à des projets personnels ; celui qui n’a rien reçu peut avoir eu le sentiment d’être oublié. Ces réalités méritent d’être entendues, sans les confondre avec les règles applicables. Parler tôt, conserver les pièces et demander un avis notarial lorsqu’une somme devient significative protège souvent les relations autant que les patrimoines. Le don d’argent reste un geste de confiance. Lui donner un cadre, ce n’est pas le refroidir : c’est lui permettre de survivre aux années, aux souvenirs incomplets et aux tensions que personne n’avait vues venir.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Un don peut être rapporté
Une somme donnée à un héritier peut être intégrée aux calculs de succession.
Anticiper l’impact sur le partage entre enfants.
L’écrit évite les interprétations
Acte notarié, déclaration de don manuel ou preuve claire de l’intention.
Réduire les conflits et faciliter le travail du notaire.
La donation n’est pas sans limites
La réserve héréditaire peut conduire à réduire certains avantages excessifs.
Donner sans fragiliser les droits des autres héritiers.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.