En vacances ou en voyage d’affaires, un simple choix sur le terminal de paiement à l’étranger peut alourdir votre note de plusieurs pourcents.
Un article du site spécialisé américain The Points Guy, publié le 24 mars 2025, détaille comment un service méconnu, la « conversion dynamique de devise », renchérit discrètement vos achats hors des États-Unis. Le même mécanisme guette aussi les voyageurs français lorsqu’ils paient en carte à l’étranger.
Ce qui se passe vraiment quand le terminal vous propose « votre devise »
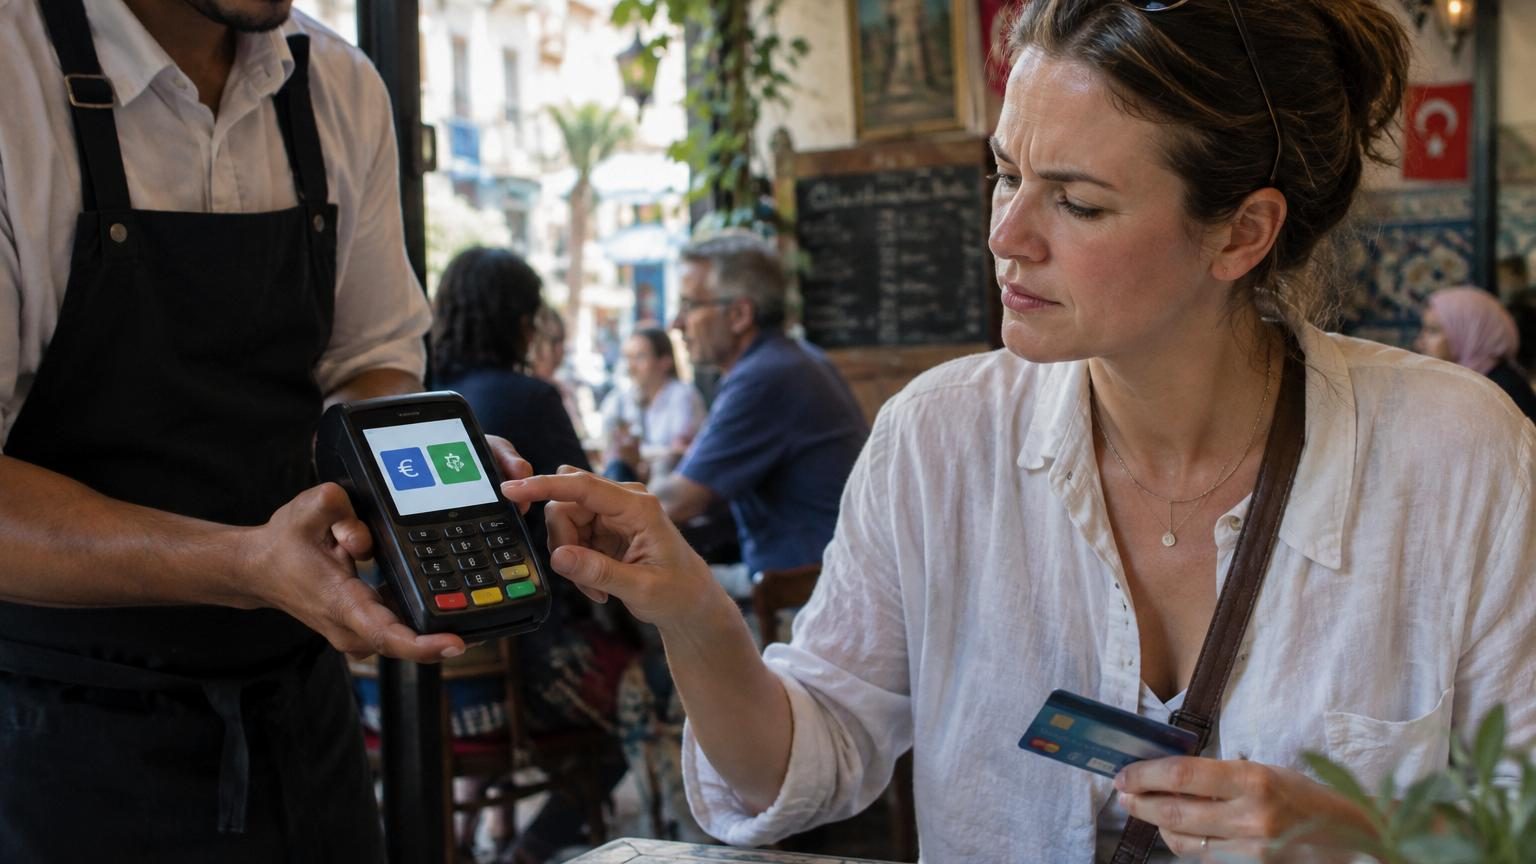
La scène est familière à tout voyageur. Vous êtes dans un restaurant, une boutique ou un hôtel à l’étranger. Au moment de régler par carte, le terminal affiche deux montants : l’un dans la monnaie locale, l’autre dans votre devise d’origine.
Présentée comme un service pratique pour « savoir tout de suite combien vous payez », cette option porte un nom technique : la conversion dynamique de devise, souvent abrégée en DCC (pour dynamic currency conversion). The Points Guy rappelle qu’on la retrouve aussi sous des appellations du type « devise préférée du porteur ».
La conversion dynamique de devise permet au commerçant de convertir lui-même le montant dans votre monnaie, en appliquant son propre taux de change et sa marge.
Sur l’écran, le montant dans votre devise semble rassurant. Pourtant, c’est généralement le plus défavorable. Selon l’analyse citée par le média américain, la perte se situe le plus souvent entre 3 % et 5 % du montant de la transaction, parfois davantage.
Comment la conversion dynamique de devise vous fait payer plus cher
Lorsque vous acceptez de payer dans votre devise d’origine, vous déléguez en réalité le change au prestataire de DCC, pas à votre banque. Le commerçant et le prestataire choisissent alors un taux de conversion moins avantageux que le taux interbancaire classique.
En pratique, la machine propose par exemple :
100,00 EUR si vous payez en monnaie locale ;
111,00 USD (ou l’équivalent dans votre devise) si vous choisissez « votre devise ».
La différence entre ces deux montants intègre les frais et la marge du prestataire. The Points Guy souligne que ces surcoûts ne sont pas toujours clairement annoncés, alors que les opérateurs devraient, en théorie, indiquer les frais et la majoration appliquée.
Dans la plupart des cas, la DCC fait perdre entre 3 % et 5 % au voyageur, auxquels peuvent s’ajouter d’autres frais bancaires.
Une autre mauvaise surprise peut se rajouter. Même si vous choisissez de payer dans votre devise, certains émetteurs de cartes continuent à facturer des frais de transaction à l’étranger, car ceux-ci dépendent du lieu où l’achat est effectué, non de la devise sélectionnée sur le terminal.
Paiement par carte, retrait au distributeur : même piège
The Points Guy rappelle que la conversion dynamique de devise n’est pas limitée aux paiements en magasin. On la retrouve aussi sur certains distributeurs automatiques de billets à l’étranger.
Le scénario est similaire : le DAB vous propose de retirer un montant dans la monnaie locale, puis vous propose d’« assurer le taux de change » en convertissant immédiatement dans votre devise. Là encore, le taux appliqué est généralement bien moins favorable que celui qu’appliquerait votre banque en convertissant simplement le retrait.
Dans ce cas précis, le coût peut vite s’envoler :
3 % à 5 % de perte liée à la conversion dynamique de devise ;
éventuels frais de retrait à l’étranger facturés par votre banque ;
éventuels frais facturés par la banque qui gère le distributeur.
Pour un voyage où l’on multiplie les retraits et les paiements, l’addition annuelle peut se chiffrer en dizaines, voire en centaines d’euros de frais qui auraient pu être évités.
Le bon réflexe sur le terminal : toujours choisir la monnaie locale
Face à ce mécanisme, la recommandation relayée par The Points Guy est très nette : dès que le terminal de paiement ou le distributeur vous laisse le choix, il faut sélectionner la monnaie locale du pays où vous vous trouvez.
Dans ce cas, ce n’est plus le prestataire de DCC qui fait la conversion, mais votre banque ou l’émetteur de votre carte. Le taux appliqué se rapproche alors du taux interbancaire réel, avec éventuellement la marge ou les frais prévus par votre contrat de carte.
Choisir systématiquement la monnaie locale permet de bénéficier des taux de change habituels de votre banque et d’éviter une couche de frais cachés.
Pour lever l’appréhension de ne pas « voir » le montant final dans sa propre devise, The Points Guy conseille l’usage d’une application de conversion sur smartphone. En quelques secondes, il est possible de convertir le montant affiché sur le terminal au taux du jour, sans passer par la DCC.
Comment repérer la conversion dynamique de devise
La DCC ne se présente pas toujours de façon très transparente. Quelques indices permettent de l’identifier :
la question « voulez-vous payer en euros ou en monnaie locale ? » alors que vous êtes dans un pays hors zone euro ;
un écran qui met en avant votre devise avec une mention du type « taux garanti » ou « taux fixé aujourd’hui » ;
une conversion déjà pré-sélectionnée sur le terminal, qu’il faut décocher pour revenir à la monnaie locale ;
sur un DAB, une page supplémentaire qui vous propose d’« accepter la conversion » avant de valider le retrait.
Le meilleur réflexe reste de vérifier à chaque paiement ou retrait quelle devise est choisie par défaut, puis de basculer manuellement sur la monnaie du pays.
Limiter aussi les autres frais liés aux paiements à l’étranger
L’article de The Points Guy rappelle que la DCC n’est qu’un maillon de la chaîne de frais qui peut alourdir un voyage. Le média conseille, pour les voyageurs américains, d’utiliser une carte bancaire sans frais de transaction à l’étranger et un compte courant qui n’applique pas de surtaxe sur les retraits dans les distributeurs étrangers.
Le même principe vaut pour un résident français : d’un côté la DCC à éviter, de l’autre les éventuels frais facturés par la banque émettrice de la carte ou par la banque étrangère qui gère le terminal ou le DAB.
Un paiement à l’étranger peut cumuler plusieurs couches de frais : marges de change, conversion dynamique de devise, commission de la banque émettrice et frais du commerçant ou du distributeur.
Le média américain souligne enfin un point souvent oublié : au retour, régler rapidement le solde de la carte de crédit. Les intérêts sur les achats à crédit renchérissent encore le coût réel du voyage, sans parler des effets sur la notation de crédit. Le conseil est présenté comme une bonne pratique de gestion budgétaire, pas seulement comme une astuce de voyage.
Ce que cela signifie pour un voyageur français
Les situations décrites par The Points Guy concernent principalement des titulaires de cartes américaines, mais le mécanisme de conversion dynamique de devise est identique pour un touriste français muni d’une carte Visa ou Mastercard.
Dans de nombreux pays hors zone euro, les terminaux proposent à un client français de payer directement en euros plutôt qu’en devise locale. Le principe reste le même : ce sont le commerçant et son partenaire technique qui fixent le taux, avec leur propre marge, et non votre banque française.
Dans le cas d’un résident français, les points à surveiller sont les suivants :
refuser la conversion en euros proposée sur le terminal ou le DAB et choisir la devise locale ;
vérifier si sa carte bancaire applique des frais sur les paiements ou retraits hors zone euro ;
limiter les petits paiements répétés, qui multiplient les commissions fixes éventuelles ;
limiter les retraits d’espèces à quelques opérations plus importantes, pour diluer les frais de retrait.
Les banques françaises affichent généralement leurs grilles tarifaires en ligne. Elles distinguent souvent les opérations en euros dans la zone euro, et celles en devises hors zone euro, où des commissions de change et des frais fixes peuvent s’appliquer.
Quelques réflexes simples pour payer moins cher en voyage
Au fil de son article, The Points Guy met en avant des pratiques de bon sens que peut aussi adopter un voyageur français. Elles peuvent se résumer en plusieurs axes concrets.
Situation
Réflexe recommandé
Paiement en magasin ou au restaurant
Toujours choisir la monnaie locale sur le terminal, utiliser une appli de conversion pour vérifier le montant.
Retrait au distributeur
Refuser toute « conversion » proposée par le DAB et laisser la banque française faire le change.
Choix de carte
Privilégier une carte qui ne facture pas, ou peu, de frais de paiement et de retrait à l’étranger.
Suivi du budget
Noter ou consulter régulièrement ses dépenses, régler rapidement le solde de la carte à son retour.
Un exemple concret pour mesurer l’impact
Imaginons un séjour durant lequel un voyageur réalise pour 2 000 euros d’achats et de retraits dans un pays hors zone euro. S’il accepte la conversion dynamique de devise sur la plupart de ces opérations, la majoration de 3 % à 5 % évoquée par The Points Guy représente déjà entre 60 et 100 euros de surcoût. À cela peuvent s’ajouter les commissions habituelles de sa banque.
En refusant systématiquement la DCC et en réglant rapidement sa carte, ce même voyageur économise ces montants sans changer radicalement ses habitudes, uniquement par une vigilance accrue sur ce que lui propose le terminal.
Comprendre le jargon : taux interbancaire, marge, frais
Pour mieux saisir ce qui se joue derrière la DCC, The Points Guy s’appuie sur l’image des bureaux de change. Entre le taux « central » utilisé par les banques entre elles (le taux interbancaire) et le taux affiché au guichet, l’écart correspond à la rémunération du service et aux frais.
La conversion dynamique de devise fonctionne de manière comparable. Le prestataire achète la devise locale à un certain taux et vous la revend dans votre devise d’origine avec une marge intégrée au taux de change affiché. Vous ne voyez pas une « commission » explicite, mais la différence se trouve dans le chiffre final que vous acceptez de payer.
Comprendre cette mécanique aide à interpréter ce qui s’affiche sur l’écran du terminal : derrière la promesse de simplicité, il s’agit souvent d’un service de change plus coûteux que la conversion opérée par votre propre banque.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Qu'est-ce que la conversion dynamique de devise (DCC) ?
C'est un service proposé par les terminaux de paiement ou distributeurs à l'étranger qui permet au commerçant de convertir le montant dans votre devise d'origine en appliquant son propre taux de change et sa marge, au lieu de laisser votre banque effectuer la conversion.
Pourquoi la conversion dynamique de devise me coûte plus cher ?
Le prestataire de DCC applique un taux de change bien moins favorable que le taux interbancaire réel pratiqué par les banques. Cette différence représente généralement 3 à 5 % du montant de la transaction, plus les frais et marges du prestataire.
Comment reconnaître la conversion dynamique de devise sur un terminal ?
Repérez des éléments comme une question proposant de payer en euros ou monnaie locale, des mentions « taux garanti » ou « taux fixé aujourd'hui », une conversion pré-sélectionnée qu'il faut décocher, ou une page supplémentaire d'acceptation sur un distributeur.
Est-ce qu'il y a d'autres frais en plus de la DCC ?
Oui, un paiement à l'étranger peut cumuler plusieurs frais : la DCC, les frais de transaction à l'étranger facturés par votre banque émettrice, les frais du commerçant ou de la banque étrangère qui gère le terminal, et éventuellement des intérêts sur crédit.
Quelle est la meilleure pratique pour éviter ces surcoûts ?
Choisissez toujours la monnaie locale du pays où vous vous trouvez, ce qui laisse votre banque appliquer son taux habituel. Si vous craignez de ne pas voir le montant en euros, utilisez une application de conversion sur votre téléphone pour vérifier rapidement le change du jour.