Le notaire venait à peine d’ouvrir le dossier que la question est tombée, presque brutalement : « Est-ce qu’il faut faire quelque chose avant le 1er octobre ? » Autour de la table, les enfants du défunt avaient les mêmes inquiétudes, mêlées à des papiers froissés, un livret de famille et cette enveloppe retrouvée dans un tiroir où figurait le mot “assurance vie”. Dans ces moments-là, les délais administratifs paraissent toujours trop courts, même lorsqu’ils courent depuis des mois. Un changement de date, une revalorisation de barème ou une règle mal comprise peut peser lourd sur une succession. Et certaines décisions ne se rattrapent pas facilement. Voici ce que les héritiers doivent vraiment regarder.
Au 1er octobre, les héritiers doivent d’abord vérifier les règles qui évoluent
Le 1er du mois est souvent vécu comme une frontière nette : nouvelles aides, prélèvements revus, tarifs modifiés. Pour les successions, le mécanisme est moins spectaculaire, mais il mérite la même attention. Les règles fiscales ne changent pas automatiquement chaque mois, mais une entrée en vigueur prévue par une loi, un décret ou une actualisation administrative peut concerner un dossier ouvert à cette date. La date du décès reste le point de départ majeur pour déterminer le régime applicable. Une succession n’obéit pas au calendrier familial, elle obéit au calendrier juridique.
Une famille peut ainsi se retrouver avec deux situations très différentes à quelques jours d’écart. Prenons le cas d’un parent décédé le 30 septembre et d’un autre décès survenu le 2 octobre : si une réforme fiscale ou une nouvelle disposition entre en vigueur entre ces deux dates, le traitement ne sera pas forcément identique. Cela semble injuste, parfois absurde, mais c’est la règle. Dans la pratique, le notaire contrôle la date exacte du décès, celle des donations antérieures et la rédaction des contrats d’assurance vie avant de chiffrer les droits.
Les héritiers ont surtout intérêt à distinguer trois blocs, qui ne suivent pas toujours les mêmes règles : les biens transmis dans la succession, les donations faites du vivant et les capitaux versés au titre d’une assurance vie. Une maison, un compte bancaire ou une voiture entrent en principe dans l’actif successoral. L’assurance vie peut rester hors succession, sous conditions. Quant aux donations anciennes, elles peuvent réduire l’abattement disponible. **Le calendrier des quinze ans** est ici central : les donations parent-enfant bénéficient, en règle générale, d’un abattement renouvelable tous les quinze ans.
Donations et assurance vie : les réflexes à avoir avant de signer ou d’accepter
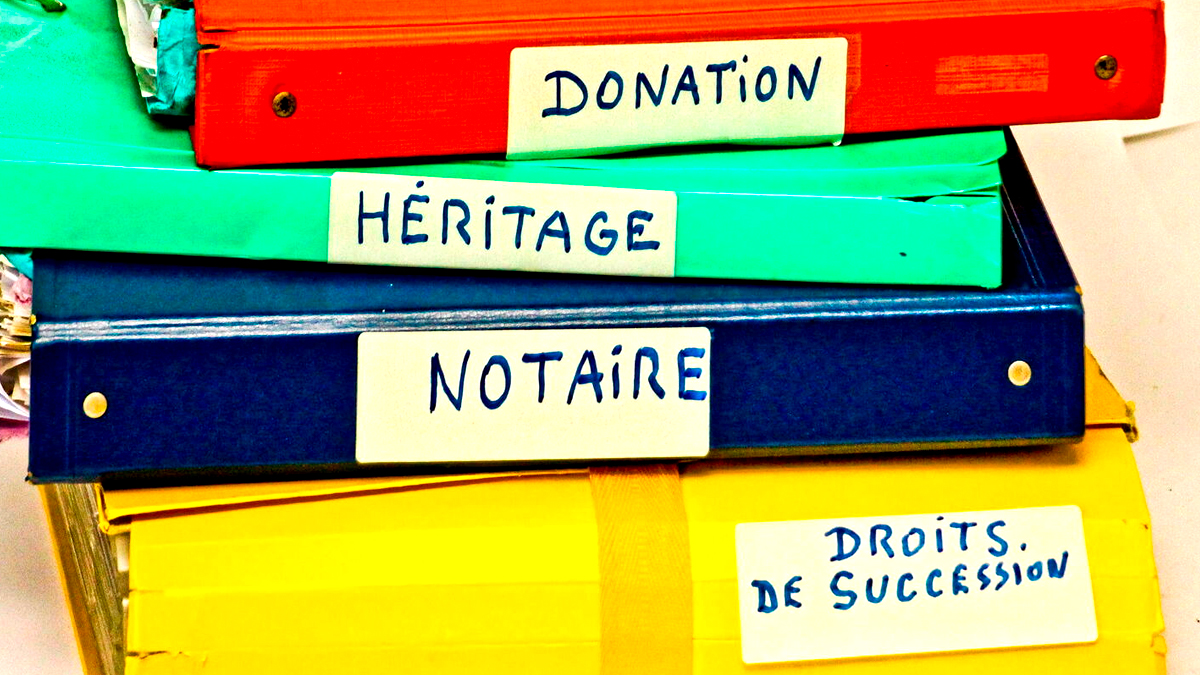
Avant toute démarche, le bon réflexe consiste à réunir les documents sans attendre : relevés bancaires, actes de donation, testament éventuel, contrats d’assurance vie, avis d’imposition et titres de propriété. Cette étape paraît basique, mais elle évite des semaines de flottement. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Pourtant, retrouver une donation manuelle réalisée dix ans plus tôt peut changer le montant des droits à payer, car elle peut avoir consommé une partie de l’abattement entre un parent et son enfant.
L’erreur la plus fréquente consiste à penser qu’un contrat d’assurance vie échappera toujours aux droits de succession. Ce n’est pas aussi simple. Les sommes versées avant les 70 ans de l’assuré bénéficient, pour chaque bénéficiaire, d’un abattement de 152 500 euros dans le régime habituel. Après 70 ans, les primes versées suivent une logique différente : un abattement global de 30 500 euros s’applique, tandis que les gains produits par le contrat restent, en principe, exonérés de droits de succession. La date des versements compte autant que la date du contrat.
Une clause bénéficiaire imprécise peut aussi compliquer une situation déjà douloureuse. Écrire “mes héritiers” n’a pas les mêmes conséquences que désigner nommément une personne, surtout dans une famille recomposée ou lorsqu’un enfant est décédé avant l’assuré.
« Une assurance vie se prépare souvent dans le calme, mais elle se découvre parfois dans l’urgence. »
Vérifier la date de chaque versement sur le contrat ;
Relire la clause bénéficiaire mot à mot ;
Signaler au notaire toutes les donations réalisées depuis quinze ans ;
Ne pas confondre capital assuré et patrimoine successoral ordinaire.
Des délais qui pèsent vite, même quand la famille n’est pas prête
Le deuil ne suspend pas les obligations fiscales. En France, la déclaration de succession doit généralement être déposée dans les six mois du décès lorsque celui-ci est survenu en métropole, avec paiement des droits éventuels dans le même délai. Ce calendrier arrive très vite quand la famille doit vendre un logement, rechercher des comptes oubliés ou régler un désaccord entre héritiers. Il existe des solutions de paiement fractionné ou différé dans certaines situations, mais elles demandent une anticipation réelle et l’accord de l’administration.
La prudence vaut aussi pour l’acceptation de la succession. Un héritier n’est pas obligé de décider immédiatement entre accepter purement et simplement, renoncer ou accepter à concurrence de l’actif net. Cette dernière option permet de ne pas payer les dettes du défunt au-delà de ce que la succession contient. Elle peut être pertinente lorsqu’un proche laisse des crédits, une activité professionnelle fragile ou des impayés mal identifiés. **Accepter trop vite** au nom de l’émotion reste une erreur que les professionnels rencontrent souvent.
La donation, elle, peut être une manière d’éviter que toutes les décisions soient repoussées au moment le plus difficile. Donner de son vivant permet d’organiser une transmission, d’aider un enfant à acheter son logement ou de protéger un proche, tout en utilisant les abattements légaux lorsqu’ils sont disponibles. Mais une donation ne doit pas être improvisée après un repas de famille ou un coup de téléphone inquiet. Elle modifie l’équilibre futur entre les enfants, et parfois durablement. Un rendez-vous chez le notaire sert aussi à poser les mots que l’on évite.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Date du décès
Elle détermine souvent les règles fiscales et civiles applicables à la succession.
Évite de raisonner avec une réforme ou un barème qui ne concerne pas le dossier.
Donations antérieures
Les abattements entre parents et enfants se renouvellent habituellement tous les quinze ans.
Permet d’estimer ce qui reste disponible avant une nouvelle transmission.
Assurance vie
Le traitement dépend notamment de l’âge de l’assuré au moment des versements.
Aide à identifier les capitaux soumis à une fiscalité spécifique.
Le 1er du mois ne remplace jamais une vérification sur mesure
Les annonces de changement au 1er du mois attirent l’attention, et c’est normal : elles donnent le sentiment qu’il faut agir immédiatement. Pour les héritiers, l’urgence utile n’est pas toujours celle que l’on imagine. Elle consiste souvent à retrouver un contrat, à signaler une donation oubliée ou à demander au notaire une simulation claire avant de signer. Une succession ne se joue pas seulement sur un taux d’imposition. Elle se joue aussi sur une phrase dans un testament, une clause bénéficiaire ancienne, ou un virement familial que personne n’avait classé.
Dans beaucoup de familles, ces sujets restent tabous jusqu’au jour où ils deviennent impossibles à éviter. Parler de transmission n’est pas souhaiter le pire ; c’est éviter que les proches aient à deviner les intentions de quelqu’un qu’ils viennent de perdre. Les héritiers peuvent demander des explications simples, des chiffres et du temps pour comprendre. Cette vigilance ne retire rien à l’émotion du moment. Elle permet simplement de ne pas ajouter une mauvaise surprise fiscale à une épreuve déjà bien assez lourde.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.