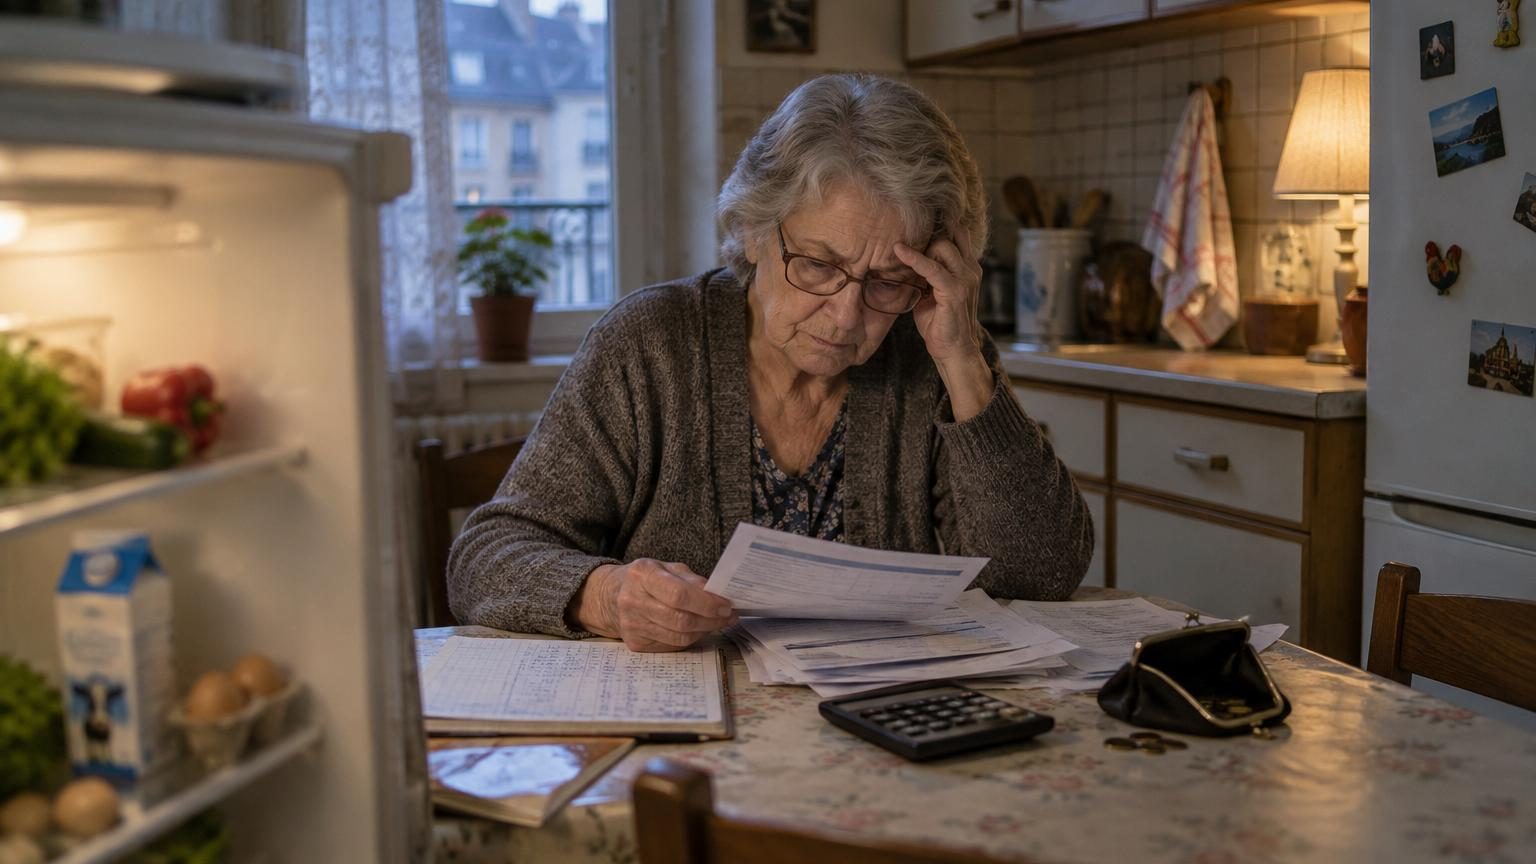
Elle soupire, remet ses lunettes et recommence, une fois de plus, la même addition du début du mois. Sur son carnet, les colonnes de chiffres s’alignent : 1585 euros qui entrent, puis les montants qui s’envolent, l’un après l’autre. Le loyer, l’électricité, la mutuelle, l’assurance, la box. À chaque ligne, son visage se ferme un peu plus. À la fin, il ne reste qu’un maigre chiffre encerclé au stylo rouge : 60 euros. 60 euros pour manger pendant trente jours.
Nous connaissons tous cette scène, de près ou de loin. Un parent, un voisin, une vieille tante qui fait semblant de « s’en sortir » alors qu’elle compte chaque ticket de caisse. Chez Anne, 78 ans, ancienne employée de bureau, ça ne se voit pas tout de suite. L’appartement est propre, les rideaux tirés, le sourire poli. *Mais son frigo parle plus vrai que ses mots.* Une fois les factures payées, la dignité se joue au prix d’un paquet de pâtes.
Elle ne se plaint presque jamais. « Il y a pire que moi », répète-t-elle, comme pour s’interdire la colère. Pourtant, derrière cette phrase, il y a une angoisse sourde : et si le prochain prélèvement passait avant sa pension ? Et si la chaudière lâchait ? Ces questions tournent dans sa tête, tard le soir, quand le silence du salon devient trop lourd. Ce qui reste à la fin du mois tient dans une enveloppe. Et dans un ventre qui doit apprendre à se contenter.
Une retraite qui tombe… et s’évapore aussitôt
Le 8 du mois, Anne reçoit sa pension : 1 585 euros. Sur le papier, ce n’est pas rien. Ce chiffre, répété aux infos, semble presque rassurant. Sauf que tout part très vite. Le loyer social d’abord, 620 euros. Puis l’électricité, qui a grimpé à 110 euros. La mutuelle : 120 euros. L’assurance habitation : 32 euros. Le téléphone et la box : 45 euros. Chaque ligne du relevé bancaire ressemble à une petite morsure dans un revenu qui ne repoussera pas.
Une fois ces dépenses fixes passées, le compte s’affiche à nu : 60 euros pour le reste du mois. Pas 60 euros d’argent de poche. 60 euros pour manger, pour les produits ménagers, pour le pain, le lait, les fruits quand il y en a. Soit deux euros par jour, à peine le prix d’un café en terrasse. Son plaisir à elle, c’est d’aller au marché le samedi matin, juste avant la fermeture. Elle attend que les marchands commencent à remballer. Les prix chutent, les cagettes se bradent, parfois on lui glisse deux pommes de plus, « pour la mamie ».
Ces 60 euros résument en silence ce que vivent des millions de retraités en France. On parle de pouvoir d’achat, de taux d’inflation, d’indexation des pensions. Pour Anne, ce sont surtout des choix impossibles. Acheter du poisson une fois dans le mois ou garder 5 euros pour une éventuelle boîte de Doliprane. Accepter une invitation à déjeuner chez une amie, mais refuser d’apporter le dessert. *La théorie économique se heurte à la réalité du chariot de courses presque vide.* Au fond, son « budget » tient plus du numéro d’équilibriste que du tableau Excel.
Ce que révèlent ces 60 euros sur notre société
Ces 60 euros qui restent à Anne ne sont pas seulement un chiffre triste sur un relevé bancaire. Ils racontent une époque où avoir travaillé toute sa vie ne garantit plus une vieillesse sereine. Elle a cotisé, obéi, serré les dents quand on le lui demandait. On lui avait vendu l’idée qu’un jour, la retraite serait ce temps enfin libre, ce « repos bien mérité ». Le repos est venu, oui, mais sans le confort promis. *Un fauteuil, beaucoup de temps, et la peur que l’argent manque.*
Ce cas, qui pourrait sembler isolé, se répète de ville en ville. On croise ces silhouettes discrètes partout, près des caisses automatiques, à la pharmacie, dans les bus à 9 h du matin. Certains retraités sautent un repas, réduisent le chauffage au minimum, étalent un yaourt sur deux jours. On entend parfois : « Ils ont connu d’autres temps, ils savent se serrer la ceinture. » Comme si l’expérience de la privation transformait la précarité en choix de vie. Soyons honnêtes : personne ne rêve de compter ses tranches de pain à 78 ans.
La situation d’Anne pose une vraie question de société : jusqu’où accepte-t-on que la vieillesse rime avec renoncement ? Ces 1 585 euros ne sont pas un « petit » revenu, ils sont simplement dépassés par le coût de la vie. Loyer, énergie, soins de santé, alimentation : tout a augmenté plus vite que sa pension. À force, ce décalage crée une cassure invisible. Une partie de la population vit dans une réalité où le plein de courses est un acte banal. L’autre se demande si elle va pouvoir acheter un kilo de tomates en fin de mois. Entre les deux, un fossé qui se creuse, sans bruit.
Comment tenir avec presque rien : les astuces d’Anne et celles qu’elle a apprises
Face à ces 60 euros, Anne s’est fabriqué une méthode de survie, presque militaire. Elle commence par diviser la somme par quatre, une petite enveloppe par semaine. À l’intérieur, des billets et quelques pièces, c’est tout. *Ce qui n’est pas dans l’enveloppe n’existe pas.* Elle fait une liste de courses très courte : pâtes, riz, œufs, carottes, pommes, lait, pain. Toujours les mêmes produits, presque les mêmes quantités. Une fois la liste écrite, elle s’y tient, même si les promotions l’appellent.
Une action concrète change beaucoup sa fin de mois : cuisiner en gros. Un kilo de carottes devient une soupe pour trois soirs. Un paquet de riz sert de base à plusieurs repas : salade froide, riz sauté, accompagnement d’une boîte de sardines. Elle congèle ce qu’elle peut, dans de petits contenants récupérés. Elle garde aussi un billet de 5 euros au fond d’une vieille boîte métallique, « pour le jour où ça dérape ». Ce petit matelas symbolique ne résout rien, mais il lui donne une impression de contrôle, et parfois, c’est déjà énorme.
Ce que beaucoup de retraités n’osent pas faire, c’est pousser la porte des aides locales. Anne, pendant longtemps, n’y est pas allée, par fierté. *Et parce qu’elle ne se sentait « pas assez pauvre ».* Elle pensait que les colis alimentaires, c’était « pour les autres ». Erreur fréquente. De nombreuses communes, associations et caisses de retraite proposent pourtant des aides ponctuelles : bons alimentaires, chèques énergie, paniers solidaires, coups de pouce pour une facture en retard. Souvent, ces dispositifs restent sous-utilisés, faute d’information claire… ou par honte.
Un travailleur social lui a un jour expliqué calmement : « Vous avez travaillé, vous avez cotisé, vous avez le droit de demander de l’aide. Ce n’est pas voler. » Cette phrase l’a soulagée. Elle a commencé par un rendez-vous avec le CCAS de sa ville, sans grande illusion. Elle en est ressortie avec quelques pistes concrètes et surtout, l’envie de ne plus affronter tout ça entièrement seule.
Anne le dit souvent : *le plus dur n’est pas seulement de manquer d’argent, c’est de se sentir inutile et oubliée*. Une bénévole d’association lui a confié un jour une phrase qu’elle garde précieusement :
« La pauvreté des retraités, c’est aussi une pauvreté de liens. Quand on recrée du contact, tout le reste devient un peu plus respirable. »
Pour ceux qui se reconnaissent dans l’histoire d’Anne, quelques pistes peuvent vraiment alléger le quotidien :
Se renseigner auprès du CCAS ou de la mairie sur les aides alimentaires et les tarifs sociaux (cantines, transports, énergie).
Parler à son pharmacien ou à son médecin des difficultés financières : certains adaptent les ordonnances, proposent des génériques, expliquent les droits.
Se rapprocher d’associations locales : ateliers cuisine à petit budget, cafés seniors, distributions de paniers.
Oser demander à sa caisse de retraite un rendez-vous avec un conseiller social, souvent méconnu, mais très utile.
Accepter que demander de l’aide ne définit pas une personne, et ne retire rien à la dignité d’une vie de travail.
Les erreurs les plus fréquentes tiennent souvent au silence. On se tait, on improvise, on fait semblant d’aller bien, on se prive un peu plus chaque semaine. *La vérité, c’est que personne ne devrait jongler seul avec une retraite qui se dissout dans les factures.*
Ce que l’histoire d’Anne nous renvoie à tous
Anne n’est ni un cas extrême ni une exception statistique. Elle est ce visage concret que l’on met sur des chiffres qu’on écoute d’une oreille distraite aux infos. Sa vie tient dans un livret de famille jauni, quelques souvenirs de vacances en noir et blanc, et un relevé bancaire qui ne lui laisse presque rien pour respirer. Quand elle se rend au supermarché, elle ne regarde plus vraiment les marques, seulement les prix au kilo. Elle ne se voit pas comme une « retraitée pauvre ». Elle se voit comme quelqu’un qui a juste eu moins de marge de manœuvre que d’autres.
Son histoire invite à une question dérangeante : que veut dire « bien vieillir » dans un pays où même 1 585 euros de retraite peuvent mener à la restriction alimentaire ? On débat beaucoup de l’âge légal, des trimestres, des réformes. On parle moins de ceux qui ont déjà passé le cap et qui s’arrangent avec un système qui ne les regarde plus vraiment. Dans le bus, à la boulangerie, chez le médecin, ces personnes vivent avec des stratégies invisibles : couper le chauffage à 19 h, n’acheter que les produits à -30 %, refuser une sortie pour ne pas avoir à avouer qu’on ne peut pas payer sa part.
Certains trouveront toujours un moyen de relativiser : « Elle n’est pas à la rue, elle a un toit. » C’est vrai. Mais la question n’est plus seulement d’échapper au pire. Elle est de savoir quel niveau de sécurité, de plaisir simple, de repas complets on accepte pour ceux qui ont déjà donné leur énergie à la société. *Nous connaissons tous ce moment où l’on se projette quelques années plus tard, en se demandant : « Et moi, avec combien je vivrai ? »*
Le cas d’Anne peut devenir l’occasion d’une discussion en famille, entre collègues, entre voisins. On peut choisir de détourner le regard, ou de regarder vraiment ces fins de mois à 60 euros. De se demander comment chacun, à son échelle, peut éviter qu’un proche glisse, en silence, dans une vieillesse trop comptée. Et de réfléchir à cette question très simple, presque brutale : comment aimerions-nous que l’on traite la personne que nous serons à 78 ans ?
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Budget d’Anne
1 585 € de retraite, 60 € restants pour se nourrir après les charges fixes
Comprendre concrètement l’impact du coût de la vie sur une retraitée « ordinaire »
Stratégies de survie
Enveloppes hebdomadaires, cuisine en gros, recours progressif aux aides locales
Repérer des astuces réalistes et reproductibles pour mieux tenir avec peu
Enjeux de société
Vieillesse rythmée par les renoncements, aides méconnues, solitude des retraités
Prendre du recul, réfléchir à son propre avenir et à la manière d’entourer ses proches
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.