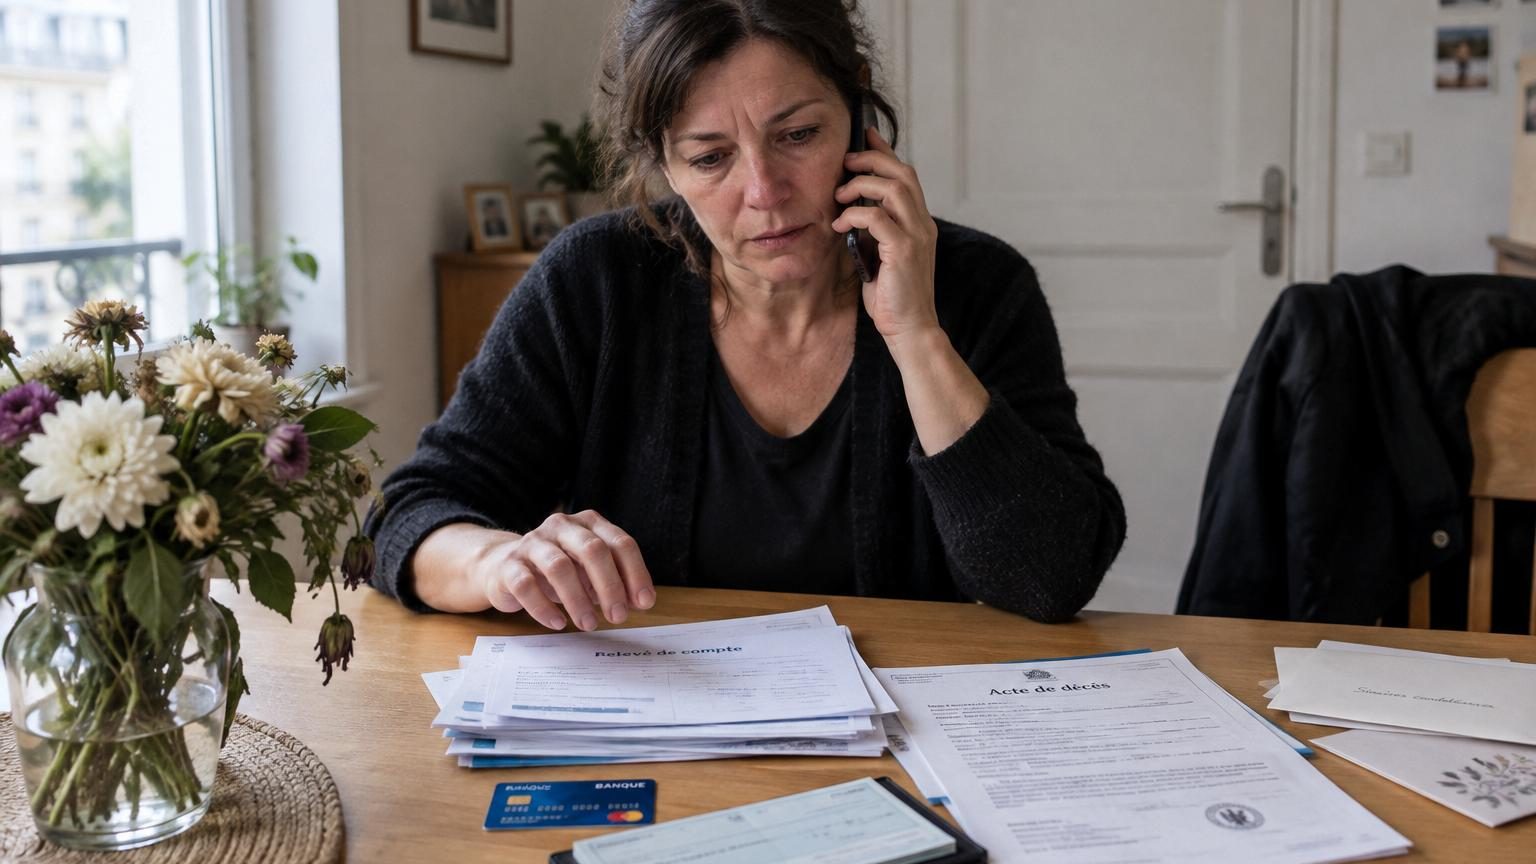
Les fleurs commencent déjà à pencher la tête, comme fatiguées d’avoir trop bien tenu leur rôle. Sur la table basse, entre les faire-part froissés et le livret de messe, un dossier en plastique transparent. À l’intérieur, quelques relevés bancaires, un chéquier, une carte bleue désactivée. Personne n’ose y toucher.
Nous connaissons tous ce moment où la famille répète la même phrase : « On verra ça après les obsèques. » Comme si tout ce qui touche à l’argent devait attendre que le chagrin ait un calendrier. Alors les jours passent, les larmes se calment un peu, mais les banques, elles, continuent d’appliquer leurs règles, froidement, mécaniquement. Soyons honnêtes : personne ne lit toutes les petites lignes en bas des contrats.
Et pourtant, reporter ces démarches bancaires a un coût, parfois lourd, parfois irréversible. Tout ne se fige pas au moment du décès. Certaines choses continuent de tourner, souvent en silence. Et ce silence peut faire très mal quand on finit par ouvrir les comptes du défunt.
Pourquoi attendre les obsèques peut coûter cher
Quand un proche meurt, la priorité, ce sont les obsèques, la famille, les papiers urgents. Tout le monde se dit que les histoires de comptes bancaires peuvent patienter quelques jours. *On a l’impression que la banque va tout bloquer, tout gérer, comme par magie.* Sauf que dans la réalité, c’est beaucoup moins simple, et le temps joue rarement en faveur des héritiers.
Dans de nombreuses familles, personne n’ose décrocher son téléphone pour appeler la banque avant l’inhumation ou la crémation. Par pudeur. Par fatigue. Ou juste parce qu’on ne sait pas quoi dire. Cette attente de « quelques jours » se transforme parfois en deux, trois, quatre semaines. Pendant ce temps, des prélèvements continuent de passer, des frais se cumulent, certains produits financiers évoluent sans que personne n’ait son mot à dire.
Un cas revient souvent chez les notaires : celui des abonnements jamais coupés. Une fille unique découvre, trois mois après le décès de sa mère, que la maison de retraite, l’assurance auto, la box internet, et même une salle de sport continuent à prélever sur le compte. Montant total : plus de 1 500 euros envolés, alors que le compte aurait dû être gelé plus tôt. La banque n’avait pas été informée du décès, elle a juste « laissé faire » ce que les systèmes faisaient déjà.
Autre situation vécue : un veuf laisse passer six semaines avant de contacter la banque de son épouse. Entre-temps, plusieurs virements automatiques vers un PEL avaient continué, alors que le couple avait besoin de liquidités immédiates pour régler les frais d’obsèques. Résultat : un casse-tête pour récupérer l’argent immobilisé, avec un délai de traitement rallongé. Le temps de deuil s’est retrouvé parasité par une suite de coups de fil, de formulaires et de rendez-vous, tous évitables si la banque avait été prévenue plus tôt.
Lorsqu’un décès survient, une partie des opérations s’arrête, mais pas toutes. Le compte courant ne se « transforme » pas spontanément en coffret fermé. Tant que la banque ne reçoit pas l’acte de décès, elle continue d’exécuter les ordres programmés. Autrement dit, le silence administratif coûte de l’argent. Attendre la fin des obsèques, c’est laisser les algorithmes tourner tout seuls, sans tenir compte de la nouvelle réalité familiale. Dans beaucoup de cas, cela veut dire des soldes négatifs, des agios, des frais de rejet de prélèvements, alors que le patrimoine du défunt pourrait être mieux protégé.
Agir vite, même dans le chagrin : ce qui change vraiment
Le geste le plus protecteur, dans les premiers jours, reste étonnamment simple : contacter au moins la banque principale du défunt dès que l’acte de décès est disponible. Un coup de fil, un mail sécurisé, un passage rapide en agence si quelqu’un dans la famille s’en sent la force. L’objectif n’est pas de tout régler d’un coup, mais de déclencher le gel des comptes individuels, et d’encadrer très vite ce qui peut encore bouger.
En donnant l’information rapidement, la famille évite un enchaînement de prélèvements non souhaités. La banque peut bloquer les cartes, figer les virements permanents, et expliquer ce qui reste possible : règlement des frais d’obsèques directement sur le compte du défunt, remboursement de certains montants, ou versement limité pour le conjoint survivant. On ne parle pas de se transformer en expert financier, juste de poser un premier verrou pour que l’argent ne parte pas sans contrôle.
Une erreur fréquente consiste à se dire que « tout passe par le notaire », et que lui s’occupera des comptes à sa manière. En réalité, le notaire intervient souvent un peu plus tard, dès qu’il y a un patrimoine à partager ou un bien immobilier. Entre le décès et le premier rendez-vous, il peut s’écouler plusieurs semaines. Pendant cette période, si personne ne parle à la banque, rien ne protège concrètement le compte courant. *C’est un peu comme laisser la porte entrouverte en pensant que quelqu’un d’autre viendra la fermer.*
Beaucoup de familles n’osent pas déranger la banque « en plein deuil ». Pourtant, c’est à ce moment précis que l’appel est le plus utile. Un simple échange permet parfois de suspendre un crédit à la consommation, de vérifier l’existence d’une assurance décès ou d’un contrat obsèques, ou encore d’identifier des comptes oubliés. Soyons honnêtes : personne ne tient un listing mis à jour de tous ses abonnements et placements.
Une conseillère bancaire que j’ai interrogée résume les choses avec des mots très simples :
« Quand la famille nous prévient tôt, on peut limiter la casse. Quand on découvre le décès deux mois après, on passe notre temps à expliquer des frais évitables. Ce n’est agréable pour personne. »
Concrètement, prévenir rapidement la banque permet :
de bloquer les moyens de paiement et les virements automatiques avant qu’ils ne continuent « dans le vide » ;
de cadrer les dépenses autorisées, notamment le règlement des obsèques directement sur les comptes du défunt ;
de mettre à jour les dossiers d’assurance, de crédit, d’épargne, sans tout concentrer sur un seul rendez-vous chez le notaire.
Une autre idée reçue consiste à croire que toucher aux comptes juste après un décès serait indécent. En réalité, c’est souvent un acte de protection pour le défunt lui-même, qui n’aurait pas souhaité voir son argent gaspillé en frais inutiles ou en abonnements fantômes. *Prendre une heure pour appeler la banque, c’est parfois honorer sa mémoire plus sûrement que choisir le bouquet parfait.*
Ne pas confondre urgence émotionnelle et urgence financière
Tout l’enjeu est là : distinguer ce qui doit être fait vite de ce qui peut attendre. Dans les jours qui entourent les obsèques, personne ne devrait avoir à gérer des classeurs entiers de relevés de comptes. La seule démarche vraiment urgente, c’est de signaler le décès et de faire activer les procédures de blocage, rien de plus. Le reste peut se traiter plus tard, étape par étape, quand la famille respire un peu mieux.
Une bonne façon de faire est de désigner, dans la famille, une personne « de liaison » avec la banque. Pas forcément l’héritier principal, pas forcément le conjoint survivant. Juste quelqu’un qui se sent capable de tenir ce rôle pour quelques semaines. *Ce n’est pas un titre officiel, plutôt une main tendue vers l’organisation.* Cette personne centralise les documents nécessaires, garde la trace des échanges, et évite que tout le monde appelle dans tous les sens.
À l’inverse, une erreur très fréquente consiste à tout repousser au moment où le notaire proposera un rendez-vous global, parfois deux ou trois mois après le décès. On se dit que ce sera « le moment pour faire les comptes ». Sauf que la banque, elle, a continué de faire tourner ses logiciels. Les héritiers se retrouvent alors devant une sorte de photo figée, déjà abîmée par le temps qui a passé sans surveillance. Certains découvrent même des découverts nés après le décès, avec des intérêts et des frais qui grignotent la succession.
Un notaire spécialisé dans les successions résume souvent la situation ainsi :
« Le deuil n’a pas de calendrier, mais la banque, si. Plus on laisse passer de temps, plus la succession ressemble à un puzzle où des pièces ont disparu. »
Pour éviter cet écart entre temps émotionnel et temps financier, quelques réflexes simples changent tout :
prévenir la banque rapidement, même si les obsèques ne sont pas encore passées ;
demander clairement ce qui sera bloqué, ce qui continuera et ce qui peut être réglé sur les comptes ;
noter, noir sur blanc, les abonnements et prélèvements repérés sur les derniers relevés pour les résilier dès que possible.
Personne n’est vraiment préparé à ça, et personne n’a envie de transformer un deuil en tableau Excel géant. Mais ignorer cette dimension ne la fait pas disparaître. *Le cœur a besoin de temps, l’argent n’en demande pas tant : il réclame juste un minimum de vigilance.*
Un sujet dont on parle peu… jusqu’à ce qu’il soit trop tard
Ce qui frappe, quand on écoute les familles, c’est le nombre de phrases qui commencent par « Si j’avais su… ». Si j’avais su qu’il fallait appeler la banque tout de suite. Si j’avais su que certains comptes restaient actifs. Si j’avais su qu’on pouvait régler les obsèques directement sur le compte du défunt, sans avancer l’argent. Ces « si j’avais su » sont autant de rappels que le sujet reste tabou, alors qu’il touche presque tout le monde.
On parle volontiers de testament, parfois d’assurance vie, mais très rarement de ces aspects concrets : qui connaît le nom de la banque, le type de compte, les principaux prélèvements ? Qui sait où sont rangés les relevés ? Soyons honnêtes : dans beaucoup de foyers, ces questions déclenchent un soupir et un vague « On verra plus tard ». Jusqu’au jour où plus tard arrive, brutalement, et où il faut fouiller des tiroirs alors que les mots manquent encore.
Ce sujet mériterait de sortir du silence des couloirs de banque et des études notariales. Certains couples commencent à se dire les choses, à laisser une feuille avec les coordonnées des banques, à expliquer vaguement où se trouve le dossier « comptes ». Rien de très sophistiqué, juste de quoi éviter à celui qui reste de devoir tout deviner. *C’est une forme de douceur, discrète, qui n’a rien de romantique mais qui allège vraiment la suite.*
Au fond, il ne s’agit pas de devenir obsédé par l’argent ou de tout anticiper comme si la vie devait forcément mal finir. Il s’agit de se rappeler qu’un décès ne met pas en pause les comptes bancaires, ni les loyers, ni les crédits, ni les abonnements. Attendre la fin des obsèques pour s’en occuper semble plus confortable, presque respectueux. Dans les faits, c’est souvent une fausse bonne idée.
Parler tôt avec la banque, même à travers un proche mandaté, c’est éviter des pertes inutiles, des tensions entre héritiers, des surprises douloureuses. C’est se donner le droit de vivre son deuil sans découvrir trois mois plus tard une succession grignotée par l’inertie et les frais automatiques. C’est accepter que la tristesse a son rythme, mais qu’elle gagne à ne pas se battre, en plus, avec des relevés de compte aux chiffres rouges.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Prévenir rapidement la banque
Contacter l’établissement dès réception de l’acte de décès, sans attendre la fin des obsèques
Limiter les prélèvements indésirables, les frais et les mauvaises surprises au moment de la succession
Identifier les opérations qui continuent
Repérer les virements automatiques, abonnements et crédits encore actifs sur les derniers relevés
Éviter la dilution du patrimoine du défunt dans des dépenses devenues inutiles
Distinguer urgence émotionnelle et financière
Se concentrer d’abord sur le signalement du décès et le gel des comptes, laisser le reste pour plus tard
Protéger la succession tout en préservant un espace pour vivre le deuil sans surcharge administrative
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Dès que l'acte de décès est disponible, idéalement dans les premiers jours. Il n'est pas nécessaire d'attendre la fin des obsèques ni le rendez-vous chez le notaire.
Que risque-t-on à ne pas prévenir la banque rapidement ?
Les prélèvements automatiques, abonnements et virements continuent sans contrôle, générant des frais, agios et pertes financières importantes. Ces frais sont souvent évitables si la banque est informée à temps.
La banque n'attend-elle pas automatiquement le jugement d'hérédité pour geler les comptes ?
Non. La banque continue d'exécuter les ordres programmés tant qu'elle n'est pas formellement informée du décès par la famille. Le silence administratif coûte de l'argent.
Le notaire ne gère-t-il pas tous les comptes du défunt ?
Le notaire intervient généralement quelques semaines plus tard pour les questions de succession et de patrimoine. Entre le décès et ce rendez-vous, les comptes courants restent vulnérables s'ils n'ont pas été signalés à la banque.
Est-ce indécent de toucher aux comptes bancaires du défunt si tôt ?
Non, c'est un acte de protection. Signaler le décès et faire bloquer les comptes honore la mémoire du défunt en évitant le gaspillage de son argent en frais et abonnements inutiles.