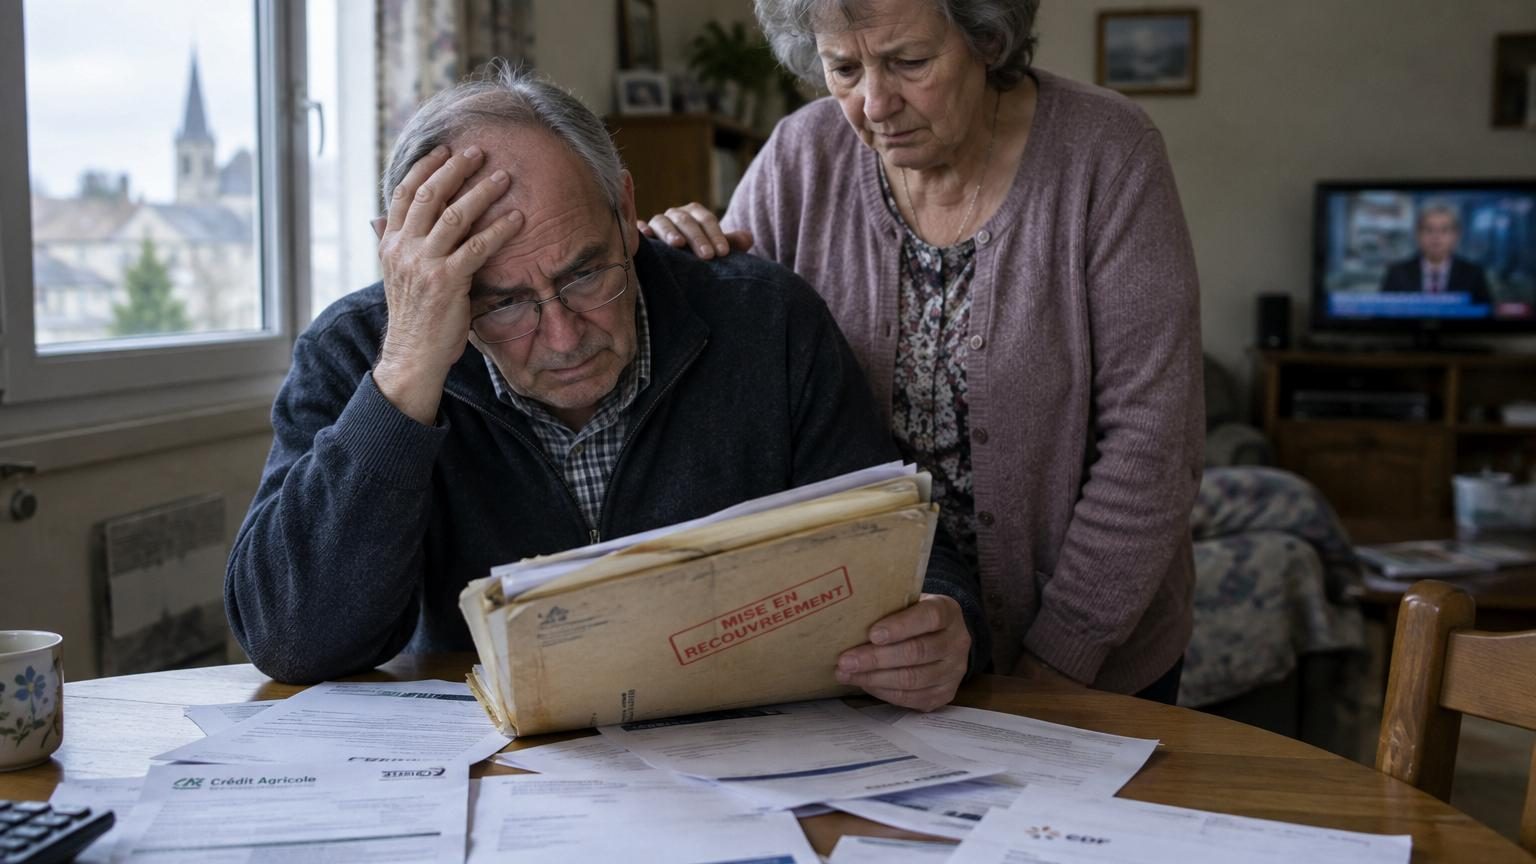
Le carnet de chèques est posé bien droit sur la table de la salle à manger, à côté d’un dossier cartonné qui a déjà perdu ses coins.
À l’intérieur, des relevés de banque, des copies de mails, quelques lettres d’avocat. Jean* les ouvre et les referme comme on feuillette un album de famille qu’on n’a plus envie de regarder. Ce retraité, qui habite un pavillon modeste près de Blois, a perdu en quelques semaines ce qu’il avait mis une vie à économiser. Face à lui, son épouse sert deux cafés sans un mot. Ils connaissent tous les deux le scénario par cœur.
Le courtier qui gérait leur argent est mort avant d’être jugé. Le dossier pénal a été refermé comme on claque une porte. Pas de procès, pas de face-à-face, pas de condamnation. Juste un immense vide. Alors Jean a pris une décision que peu de victimes osent prendre : attaquer l’État, qu’il considère comme responsable de ce naufrage judiciaire. Une démarche rare. Et qui en dit long.
Escroqué jusqu’au dernier centime : le combat solitaire d’un retraité
La scène pourrait se passer n’importe où en France, mais elle se joue dans un lotissement tranquille aux abords de Blois. Un voisin qui s’y connaît un peu en placements, un courtier au sourire rassurant, des rendez-vous à la maison ou dans un petit bureau discret. Au début, tout semble normal. On signe des papiers, on serre des mains, on parle de « rendement sécurisé » autour d’un café. Personne ne sort son téléphone pour vérifier en direct le numéro d’agrément sur le site de l’ACPR. Soyons honnêtes : personne ne fait vraiment cela tous les jours.
Jean, lui, a fait confiance. Il avait travaillé quarante ans dans la même entreprise, mis de côté patiemment, renoncé à quelques vacances. Quand ce courtier lui a promis de « faire mieux que le Livret A » sans risque, il a fini par se laisser convaincre. L’argent a été transféré, morceau par morceau, au fil des mois. Jusqu’au jour où les relevés ont cessé d’arriver. Et que les mails sont restés sans réponse.
Dans le dossier de Jean, les chiffres donnent le vertige : environ 120 000 euros envolés, presque tout son patrimoine financier. De l’argent destiné à compléter sa petite retraite, à aider peut-être les petits-enfants, à anticiper une maison de retraite éventuelle. À l’échelle d’un fonds d’investissement, cela ne représente rien. À l’échelle de ce couple de retraités, c’est un gouffre, un avant et un après. L’enquête a révélé des placements opaques, des montages flous, des fonds introuvables.
Le courtier, lui, a continué à travailler avec d’autres clients de la région blésoise pendant des années. Plusieurs plaintes auraient été déposées, des signaux remontés. *Tout le monde savait un peu quelque chose, mais personne ne voyait l’ensemble*. Quand enfin le parquet ouvre une enquête plus poussée, la santé du courtier décline. Il meurt avant son procès. D’un coup, tous les plaignants se retrouvent face à un mur juridique.
Pour Jean, il ne s’agit plus seulement d’argent, mais d’un sentiment de trahison institutionnelle. Il estime que les autorités auraient pu — ou dû — intervenir plus tôt. Il cible les retards dans l’enquête, l’absence de réaction malgré des alertes répétées, le manque de contrôle des activités du courtier. Son avocat parle de « faute lourde de l’État » et s’appuie sur un principe simple : quand la justice arrive trop tard, elle ne joue plus son rôle. Le dépôt de la requête devant la juridiction administrative n’a rien d’un geste symbolique. C’est une tentative de transformer une injustice ressentie en responsabilité reconnue.
Quand la justice s’éteint avec l’escroc : comment se protéger vraiment
Dans cette affaire, la mort du courtier a tout changé. Le procès pénal, où Jean espérait au moins entendre une vérité officielle, n’a jamais eu lieu. Son avocat lui a alors proposé une autre voie : s’attaquer non plus à l’homme, mais au système. Concrètement, cela passe par une action en responsabilité contre l’État, déposée devant le tribunal administratif. L’idée n’est pas de refaire le procès de l’escroc, mais de démontrer que les lenteurs de l’enquête, la passivité de certains services, ont aggravé le préjudice des victimes.
Ce type de procédure reste rare, car complexe et long. Il faut rassembler des preuves de courriers restés sans réponse, de plaintes classées trop vite, de manquements repérés par des organismes de contrôle. Jean a donc tout gardé : les accusés de réception, les échanges avec la gendarmerie, les auditions. *Une forme d’archéologie administrative*, où chaque papier peut faire la différence. Derrière cette démarche, une conviction : **la justice ne devrait pas dépendre de la chance ou du calendrier biologique d’un mis en cause**.
L’histoire de Jean résonne fortement avec d’autres dossiers de la région Centre-Val de Loire, où des épargnants ont été piégés par de faux conseillers financiers ou de vrais professionnels ayant franchi la ligne rouge. Dans certains cas, les victimes se sont regroupées en association, ce qui a pesé davantage face aux tribunaux. Jean, lui, se bat presque seul, même si d’autres clients du même courtier ont perdu beaucoup d’argent. La dispersion des victimes complique tout : chacun a sa vie, sa honte aussi, et l’idée de raconter publiquement comment on s’est fait avoir ne plaît à personne.
Il y a aussi cette dimension rarement dite : le temps judiciaire n’est pas le temps de la vie. Quand une instruction dure cinq, six, sept ans, les témoins déménagent, changent de numéro, perdent leurs souvenirs précis. Les prévenus vieillissent, tombent malades. Les victimes, elles, voient leur santé décliner, leurs projets se réduire. Jean répète souvent que « la justice à retardement, ce n’est plus la justice, c’est de l’archivage ». Cette phrase, il l’a déjà servie à son avocat, à ses amis, et à lui-même, en boucle.
Son analyse est brutale mais lucide : en matière d’escroquerie financière, le temps joue souvent contre les épargnants. Plus l’enquête prend de retard, moins les chances de récupérer quelque chose existent. Les fonds ont eu le temps de transiter, d’être dilués, parfois dépensés. Quand survient le décès du mis en cause, tout bascule dans un no man’s land judiciaire. Les héritiers peuvent être poursuivis à la marge, mais ils ne sont pas responsables des délits. Les assurances, souvent, excluent ce type de fraude. Au final, la seule voie encore ouverte reste parfois cette action contre l’État, pour dysfonctionnement de la justice, un chemin escarpé et incertain.
Réagir, se reconstruire et ne plus jamais laisser passer les signaux faibles
On pourrait croire que ces histoires ne concernent « que les autres ». Jusqu’au jour où quelqu’un que vous connaissez, un collègue ou un parent, vous demande de transférer vos économies vers un produit miracle. La première action concrète, avant même de signer quoi que ce soit, reste d’effectuer soi-même les vérifications de base. Le site Regafi, tenu par la Banque de France, permet de vérifier si un intermédiaire financier est dûment autorisé. Le site de l’ACPR liste aussi les acteurs enregistrés et les **plateformes suspectes**.
Jean avoue qu’il ne connaissait même pas l’existence de ces outils à l’époque. Il se reposait sur la réputation locale du courtier, sur quelques témoignages de voisins. Aujourd’hui, il conseille à tout le monde de prendre un temps de recul avant de bouger un seul euro. Ne pas accepter une signature le jour même, rentrer chez soi, revérifier les documents, demander un second avis. Nous connaissons tous ce moment où l’on sent au fond de soi que quelque chose cloche, mais où l’on n’a pas envie de casser l’ambiance de confiance. C’est précisément là que se joue souvent la différence entre sécurité et catastrophe.
Une autre erreur fréquente consiste à taire sa méfiance, même quand plusieurs signaux rouges se multiplient : relevés qui arrivent en retard, promesses de rendement irréalistes, explications floues sur l’emplacement exact de l’argent. Dans le cas de Jean, ces signes étaient bien là, plusieurs mois avant la chute. Il a simplement préféré croire à un retard administratif ou à un bug informatique. Par peur d’avoir l’air paranoïaque. Par fatigue aussi. *On n’a pas toujours l’énergie de questionner quelqu’un qui a l’air sûr de lui*.
Les associations de consommateurs, les notaires ou même les conseillers bancaires « classiques » peuvent jouer un rôle de tiers de confiance. Cela ne garantit pas l’absence totale de risque, mais cela offre un regard extérieur. Et un rappel salutaire : les placements miracles n’existent pas. Les produits complexes, qui demandent plusieurs minutes d’explication pour comprendre où va l’argent, méritent toujours une double vérification.
Jean, lui, a trouvé une forme de soutien dans le collectif des victimes d’escroqueries en France, un groupe informel qui échange par visioconférence et par mail. Il dit souvent que sans cette communauté, il aurait lâché. D’autant que l’action contre l’État est longue, semée d’incertitudes. *« J’ai 72 ans, je ne suis pas sûr de voir la fin de cette affaire, mais je la mène pour ceux qui viendront après »*, souffle-t-il. Cette phrase résume à elle seule la bascule de son combat : d’une quête personnelle de réparation à une exigence presque citoyenne.
« Quand on vous vole votre argent, on vous vole du temps de vie. Quand la justice tarde trop, elle vous en reprend encore un peu. À un moment, on se dit : ça suffit. »
Pour s’orienter, plusieurs ressources existent et méritent d’être notées quelque part, même si l’on espère ne jamais s’en servir :
Le portail officiel service-public.fr, qui détaille les démarches en cas d’escroquerie financière et les recours possibles.
Les associations locales de défense des consommateurs, souvent très au fait des pratiques douteuses dans leur région.
Les sites de l’AMF, de l’ACPR et de la Banque de France, qui publient régulièrement des listes noires d’acteurs ou de plateformes à fuir absolument.
On ne les consulte pas tous les matins, c’est vrai. Mais le jour où un « conseiller » inconnu vous promet de doubler votre épargne en cinq ans, ces liens peuvent valoir de l’or.
Quand l’affaire de Blois nous renvoie à notre propre rapport à la confiance
L’histoire de ce retraité près de Blois n’est pas seulement un dossier judiciaire de plus, coincé entre deux piles de procédures. Elle nous renvoie à un sujet plus intime : à qui confions-nous notre argent, et jusqu’où sommes-nous prêts à fermer les yeux pour acheter de la tranquillité d’esprit ? Jean n’a jamais été passionné de finance. Il voulait juste que ses économies « travaillent un peu » sans s’en occuper. Cette phrase, combien de fois l’entend-on autour d’un repas de famille ou à la machine à café ?
L’attaque de l’État par ce retraité éclaire aussi une forme de désenchantement envers les institutions. Quand la chaîne de protection — banques, contrôleurs, justice — laisse passer entre ses mailles un escroc pendant des années, la tentation est grande de ne plus croire en personne. Reste alors une question dérangeante : que devient le pacte de confiance entre citoyens et État si les victimes ont le sentiment d’être seules au front ? La démarche de Jean, même si elle n’aboutit pas à une condamnation, risque de faire bouger quelque chose dans les mentalités.
Ce dossier pose enfin une interrogation plus large sur notre manière collective de gérer l’incertitude. Nous vivons à une époque où l’on peut investir en trois clics depuis son canapé, où des influenceurs financiers vendent du rêve sur les réseaux sociaux, où les courtiers indépendants fleurissent. Chacun veut en tirer un petit avantage, une marge, un rendement supérieur. *Mais à quel prix émotionnel si tout s’effondre ?* Derrière les procédures, les tribunaux et les sigles d’administrations, il reste toujours la même scène : une cuisine, un dossier sur la table, et quelqu’un qui tente de comprendre à quel moment exactement tout a basculé.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Vérifier systématiquement les intermédiaires
Consultation des registres officiels (Regafi, ACPR, AMF) avant tout transfert de fonds
Réduire fortement le risque d’être pris au piège par un faux conseiller ou un courtier douteux
Garder des traces de chaque échange
Conserver mails, courriers, relevés, SMS, comptes rendus de rendez-vous
Constituer un dossier solide en cas de plainte pénale ou de recours ultérieur contre l’État
Ne pas rester seul face à l’escroquerie
Se rapprocher d’associations, de collectifs de victimes ou de professionnels du droit
Bénéficier d’un soutien moral et juridique, augmenter son poids face aux institutions
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Que se passe-t-il si un escroc meurt avant d'être jugé ?
Le dossier pénal est généralement refermé sans procès ni condamnation. Les victimes se retrouvent sans justice officielle et doivent explorer d'autres recours, notamment une action en responsabilité contre l'État pour dysfonctionnement judiciaire.
Comment vérifier qu'un courtier est autorisé avant de lui confier son argent ?
Consultez le site Regafi de la Banque de France et le site de l'ACPR pour vérifier l'enregistrement de l'intermédiaire. Vérifiez aussi la liste des plateformes suspectes. Ne transférez jamais d'argent sans ces vérifications préalables.
Peut-on être remboursé si un intermédiaire financier s'enfuit avec l'argent ?
Cela dépend de la situation. Les assurances excluent souvent les fraudes. La meilleure voie reste parfois une action en responsabilité contre l'État pour démontrer que l'inaction des autorités a aggravé le préjudice.
Pourquoi est-il rare que les victimes d'escroquerie se regroupent en association ?
La dispersion des victimes, la honte d'avoir été dupées et la réticence à raconter publiquement l'affaire compliquent le regroupement, ce qui affaiblit le poids de chaque victime face aux tribunaux.
Quel impact a le temps sur les enquêtes d'escroquerie financière ?
Plus l'instruction s'allonge, plus les fonds ont le temps de transiter ou d'être dépensés, moins il y a de chances de récupération. Les témoins déménagent, changent de numéro, les prévenus vieillissent ou décèdent, et les victimes voyent leurs projets se réduire.