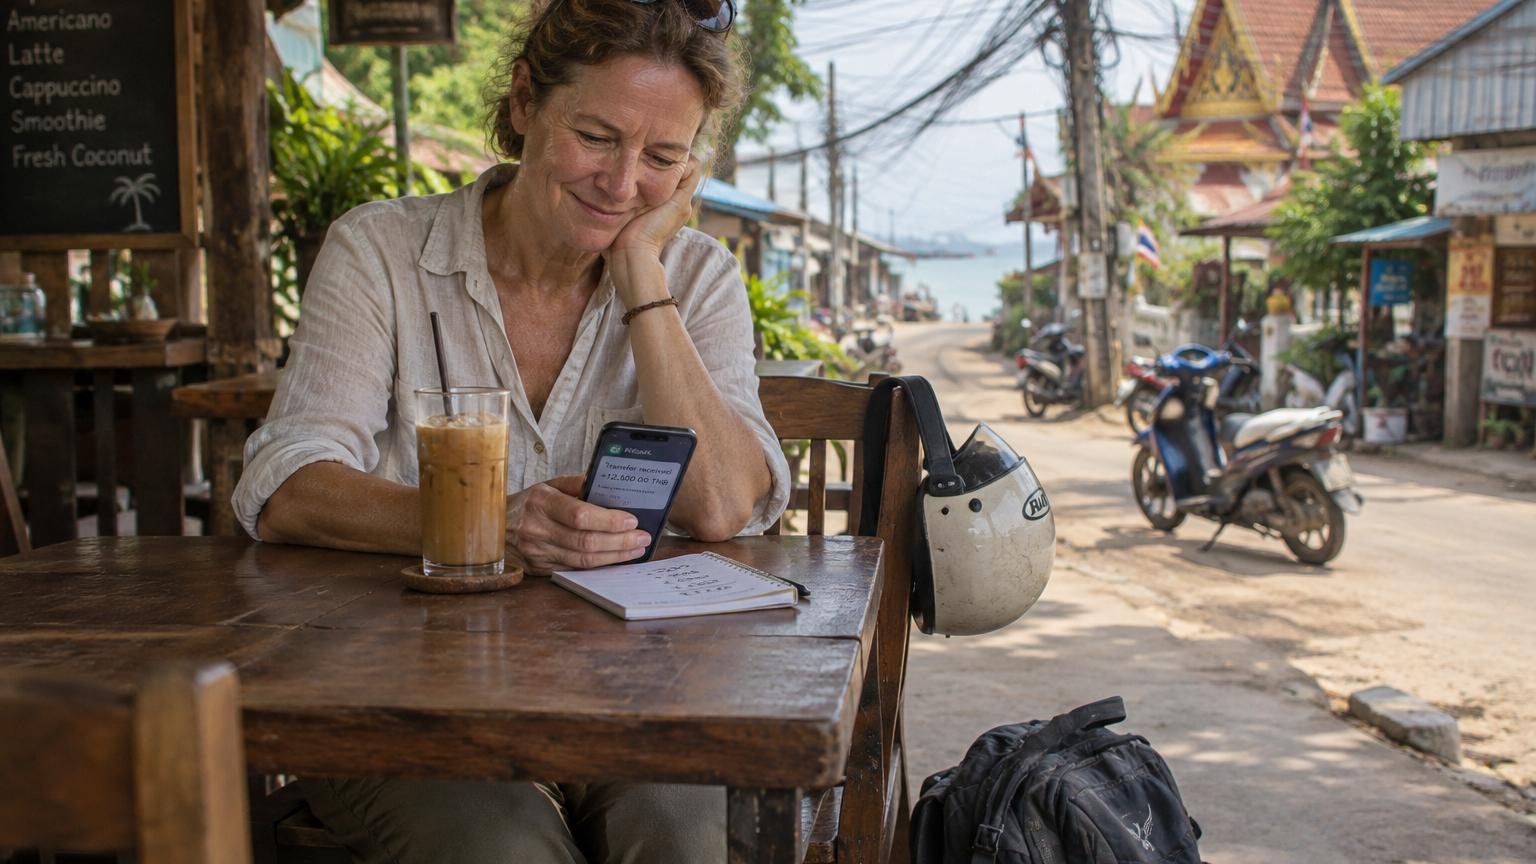
À des milliers de kilomètres, dans un petit village côtier de Thaïlande, Marie termine son café glacé sur une terrasse en bois. Devant elle, une rue poussiéreuse, quelques scooters, le bruit lointain d’un temple. Elle a 56 ans, un sac à dos élimé, et un téléphone sur lequel s’affiche une notification : le virement de son loyer vient de tomber. 1 000 euros. Comme chaque mois.
Nous connaissons tous ce moment où l’on se surprend à regarder sa vie comme un film qu’on n’aurait pas vraiment choisi. Marie, elle, a coupé net. Après trente ans de métro-boulot-dodo, elle a décidé de transformer son appartement en revenu, et sa vie en expérience. *Elle ne se considère pas courageuse, juste fatiguée de remettre ses rêves à plus tard.* Son seul luxe aujourd’hui : du temps, et un budget serré mais assumé. Une phrase lui tourne souvent en tête. Elle est simple, presque brutale.
« Je préfère compter mes bahts sur une plage que mes tickets resto dans le RER. »
Quitter la France à 56 ans : le jour où elle a tourné la clé pour la dernière fois
Le dernier jour à Paris, Marie s’en souvient comme d’une scène un peu floue. Les cartons, les amis venus récupérer une chaise, un micro-ondes, quelques plantes. Son appartement du 11e, 42 m², vide pour la première fois depuis longtemps. Sur le palier, elle a posé la clé dans la main de l’agent immobilier avec un mélange de vertige et de soulagement. Elle n’a pas vendu, elle a fait un choix plus discret : mettre le bien en location longue durée, 1 200 euros mensuels dont il lui resterait environ 1 000, une fois les charges et impôts déduits.
Le soir même, à l’aéroport, elle n’avait pas l’air d’une aventurière. Un sac trop lourd, une chemise froissée, et ce doute que beaucoup ressentent avant un grand départ : « Et si je fais une énorme bêtise ? ». Soyons honnêtes : personne ne fait vraiment cela tous les jours. Tout laisser, à 56 ans, sans plan de carrière, juste un calcul sur un fichier Excel et un billet pour Bangkok. Mais les chiffres racontaient quelque chose de rassurant. Avec 1 000 euros par mois, soit environ 38 000 bahts, sa vie thaïlandaise semblait réalisable, tant qu’elle restait lucide sur son train de vie.
Dans l’avion, elle s’est promis une chose très simple : tester un an, sans s’interdire de revenir. C’est là que son histoire devient intéressante. On oublie souvent que cette génération-là, celle qui a connu le franc, les Minitel et les plans de retraite qui fondent, se retrouve au milieu du gué. Trop jeune pour renoncer à tout, trop vieille pour faire comme si de rien n’était. Marie a posé un pied ailleurs non pas pour « tout quitter », mais pour rendre sa vie moins lourde. Son appartement est resté en France comme une bouée financière et un plan B psychologique. Et ça change tout.
Vivre avec 1 000 euros en Thaïlande : la réalité derrière les clichés
Une fois installée dans sa première location thaïlandaise, une petite maison à 15 minutes de la mer, Marie a vite compris que son budget n’avait rien de magique. Son loyer : 250 euros pour un bungalow simple, ventilateur au plafond, connexion internet correcte. Le reste part vite : 100 à 150 euros pour la nourriture, quelques cafés, un scooter loué au mois, l’électricité, l’assurance santé internationale. Elle a appris à noter chaque dépense sur une application. Non pas par obsession, mais parce qu’elle sait qu’elle n’a pas le droit de déraper.
Elle s’est fixé une règle : ne jamais toucher à son épargne. Ses 1 000 euros mensuels, c’est son filet de sécurité, mais aussi sa limite. Un dîner un peu chic face à la mer, c’est possible, mais pas toutes les semaines. Elle a découvert une autre façon de consommer. Acheter des fruits au marché, manger dans les gargotes où les plats coûtent 2 ou 3 euros, limiter l’alcool qui plombe vite le budget. Ça choque parfois les amis restés en France, persuadés qu’avec 1 000 euros « tu es riche là-bas ». La réalité est plus nuancée.
La force de ce choix, c’est que ses dépenses fixes en France ont presque disparu. Plus de pass Navigo, plus de sorties imposées, plus de pressions sociales liées au cadre de vie. En Thaïlande, le coût de la vie donne à ses 1 000 euros une flexibilité impossible à Paris. Elle peut se permettre des massages à 8 euros, un cours de cuisine locale, un petit voyage en bus pour changer de ville. Mais cette liberté garde un prix : celui de rester vigilante, surtout sur la santé et les assurances. Ce n’est pas une vie de touriste en vacances, c’est une vie « au ras du budget ». Une sorte d’équilibre fragile, qu’elle accepte pleinement.
Transformer son appartement en revenu : le plan concret de Marie
Avant de partir, Marie a passé des soirées entières à relire son bail, ses charges, ses relevés de compte. Elle avait un objectif clair : *transformer son appartement en une ligne de revenu stable*. Elle a choisi la location longue durée plutôt que la location saisonnière pour éviter la gestion à distance trop complexe. Elle a confié le tout à une agence, quitte à perdre une petite part du loyer. Ce choix lui garantit chaque début de mois un virement relativement prévisible, sans avoir à gérer les états des lieux depuis l’Asie.
Elle a aussi renégocié son prêt immobilier, rallongé un peu la durée pour diminuer la mensualité et respirer davantage. Une décision qui ferait bondir certains conseillers, mais qui, pour elle, avait un sens très concret : dégager du cash tout de suite. Elle a calculé son reste à vivre comme une petite entreprise le ferait. Entrées, sorties, marge. La différence, c’est qu’à 56 ans, l’échec ne signifie plus la même chose qu’à 30 ans. Elle a donc prévu un « plan retour », avec un compte épargne resté intact en France, au cas où.
Sur place, sa discipline financière s’est renforcée. Elle a mis en place des virements automatiques : une partie du loyer part sur son compte courant thaïlandais, une autre couvre charges, impôts, éventuels travaux. Ce découpage mental lui permet de ne pas vivre dans l’illusion que les 1 200 euros du loyer lui appartiennent entièrement. *Elle sait que son autonomie repose sur la solidité de ce logement resté en France.* Sans cet appartement et cette organisation, son départ aurait été un simple voyage. Là, c’est devenu une nouvelle structure de vie.
Ce que son expérience change dans notre façon de voir la « retraite »
À écouter Marie, on se rend vite compte que ce qu’elle remet en cause, ce n’est pas seulement le fait de vivre à l’étranger. C’est l’idée figée de la retraite, ce moment idéal, confortable, souvent repoussé comme une ligne d’arrivée abstraite. Son corps lui a rappelé qu’elle ne pouvait plus attendre : fatigue chronique, burn-out discret, insomnies. Son budget, lui, disait autre chose : impossible de compter sur une retraite dorée. Elle a pris ces signaux comme des indices, pas comme une fatalité.
Nous connaissons tous ces conversations autour d’un apéritif où l’on répète « un jour, j’aimerais bien tout plaquer ». La plupart du temps, rien ne bouge. Marie, elle, a commencé par poser des chiffres sur son rêve. Combien coûte une vie simple là-bas ? Combien rapporte réellement son appartement ici ? Combien de temps peut-elle tenir en cas de souci ? *C’est ce travail presque administratif qui a rendu sa décision moins folle qu’elle n’en avait l’air.* Son escapade thaïlandaise, c’est moins un cri de révolte qu’une tentative d’inventer une retraite à sa mesure.
Soyons honnêtes : cette histoire ne convient pas à tout le monde. Elle ne gomme pas la solitude possible, la distance avec la famille, les inquiétudes médicales. Elle n’efface pas non plus la réalité : vivre avec 1 000 euros par mois, même en Thaïlande, demande de la rigueur. Mais elle ouvre une brèche dans nos imaginaires. Et si la vraie question n’était pas « où vivre sa retraite », mais « de quoi ai-je vraiment besoin pour me sentir vivant » ?
Les conseils qu’elle donnerait à quelqu’un qui veut tenter la même chose
Quand on lui demande par où commencer, Marie répond toujours la même chose : « Commence par un tableau, pas par un billet d’avion. » Elle conseille de noter noir sur blanc tous les revenus potentiels liés à son logement : loyer estimé, charges, taxe foncière, frais d’agence, impôts. Puis de simuler différents scénarios : logement loué 11 mois sur 12, travaux imprévus, changement de locataire. *C’est en regardant ces chiffres sans filtre qu’elle a compris jusqu’où elle pouvait aller sans se mettre en danger.*
Elle recommande aussi de tester le pays sur quelques semaines avant de tout déplacer. Une sorte de répétition générale, avec le même budget que celui envisagé sur place. Manger local, éviter les « extras » de vacances, se déplacer comme le feraient les habitants. Si les chiffres tiennent déjà difficilement sur un mois-test, ils ne tiendront pas mieux sur une année. Elle insiste sur un point : ne jamais partir en comptant sur un job hypothétique trouvé sur place, surtout passé 50 ans. Le revenu lié au logement, lui, existe ou n’existe pas. Il n’est pas dans le domaine du souhait.
L’erreur fréquente qu’elle observe chez d’autres expatriés croisés là-bas, c’est la sous-estimation des frais de santé et des retours en France. Un billet d’avion pour rentrer voir un parent malade, une opération imprévue, une dent à soigner : autant de dépenses qui peuvent briser un budget. Elle a donc intégré dans son calcul un « coussin » annuel consacré à ces imprévus. Ça ne rend pas les coups durs moins douloureux, mais ça évite de tout remettre en question à la première difficulté.
« On me dit souvent que je suis courageuse, raconte Marie. Moi, j’ai juste fait mes comptes et accepté l’idée que je ne pouvais pas tout sécuriser. La peur ne disparaît pas, elle devient un paramètre du tableau. »
Elle résume son approche avec une petite liste qu’elle griffonne parfois sur un carnet pour ceux qui l’interrogent longuement sur sa terrasse thaïlandaise :
Calculer le revenu net réel de la location, pas le loyer « plein ».
Prévoir les frais médicaux et un budget billets d’avion d’urgence.
Garder une épargne en France, intouchable, comme filet de secours.
Tester la vie sur place au moins un mois avec le budget cible.
Accepter qu’on peut revenir sans considérer ça comme un échec.
*Elle sourit souvent en disant qu’elle n’a inventé aucun concept, qu’elle a juste mélangé un compte de résultat avec un vieux rêve de jeunesse.* Sa méthode n’a rien de spectaculaire, mais elle est assez solide pour lui permettre de regarder l’horizon sans se demander chaque matin si tout va s’écrouler.
Une vie modeste au bout du monde, ou une autre façon de se sentir chez soi
Assise sur sa chaise en plastique, à l’ombre d’un bougainvillier, Marie dit qu’elle n’a jamais eu l’impression de « tout quitter ». Elle a plutôt l’impression d’avoir déplacé le centre de gravité de sa vie. Son appartement parisien existe toujours, quelque part sur un relevé de compte et dans les souvenirs de ses années de travail. En Thaïlande, elle mène une existence modeste, presque discrète. Pas de photos Instagram quotidiennes, pas de posture de grande aventurière. Elle va au marché, discute un peu en thaï avec la vendeuse de légumes, se fait une omelette, prend son scooter.
Le plus étonnant, c’est ce qu’elle raconte de son rapport au temps. Elle ne vit plus coincée entre les journées qui s’enchaînent et les week-ends trop courts. Ses journées ne sont pas toutes magnifiques, loin de là. Il y a l’ennui, la chaleur écrasante, les moustiques, les démarches administratives incompréhensibles. Il y a aussi ce luxe étrange : pouvoir se demander chaque matin ce qu’elle a envie de faire, même avec peu de moyens. *Sa vie n’est pas une carte postale, c’est un quotidien parfois banal, mais choisi.*
Son histoire interroge notre propre tolérance à l’incertitude et à la simplicité. Accepterait-on de vivre avec un budget resserré si cela nous offrait plus de temps libre et un environnement plus doux au quotidien ? Serions-nous capables de transformer notre logement, souvent vu comme un refuge, en levier pour changer de vie ? Cette question dépasse la Thaïlande, dépasse même l’expatriation. Elle touche à cette zone floue entre sécurité matérielle et élan vital. Et chacun, à sa manière, y répond déjà un peu, chaque fois qu’il regarde par la fenêtre en se demandant : « Et si je faisais autrement ? »
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Monétiser son logement
Location longue durée via une agence, calcul net après charges et impôts
Comprendre comment transformer un bien immobilier en revenu régulier exploitable à l’étranger
Vivre avec 1 000 € en Thaïlande
Budget serré mais viable : loyer modeste, dépenses locales, marge pour imprévus
Se faire une idée concrète du coût de la vie et des arbitrages quotidiens
Préparer un départ réaliste
Tests sur place, tableau de budget, plan retour et épargne intacte
Disposer d’une feuille de route pragmatique pour envisager un projet similaire sans se mettre en danger
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.