À Salon-de-Provence, un homme de 94 ans, désormais en Ehpad et en fauteuil roulant, continue de payer un leasing auto pesant lourd sur son budget.
Dans un article relayé par le média régional Ici Provence, le cas de Max, 94 ans, interroge sur la rigidité des contrats de leasing automobile en France. Malgré une entrée en Ehpad, une perte totale d’autonomie au volant et des certificats médicaux, ce retraité doit toujours honorer 700 euros de loyers mensuels pour une Citroën C4 qu’il ne conduit plus. Sa famille évoque un abus de faiblesse et cherche des solutions pour sortir légalement de ce contrat long et coûteux.
Un retraité de 94 ans coincé par un leasing auto trop lourd
Max vivait encore chez lui lorsqu’il a signé, fin 2023, une location longue durée pour une Citroën C4 automatique d’environ 34 000 euros. À ce moment-là, il conduisait toujours et se sentait capable de profiter du véhicule. Le contrat, conclu pour plusieurs années, court jusqu’en novembre 2027, avec une mensualité proche de 700 euros.
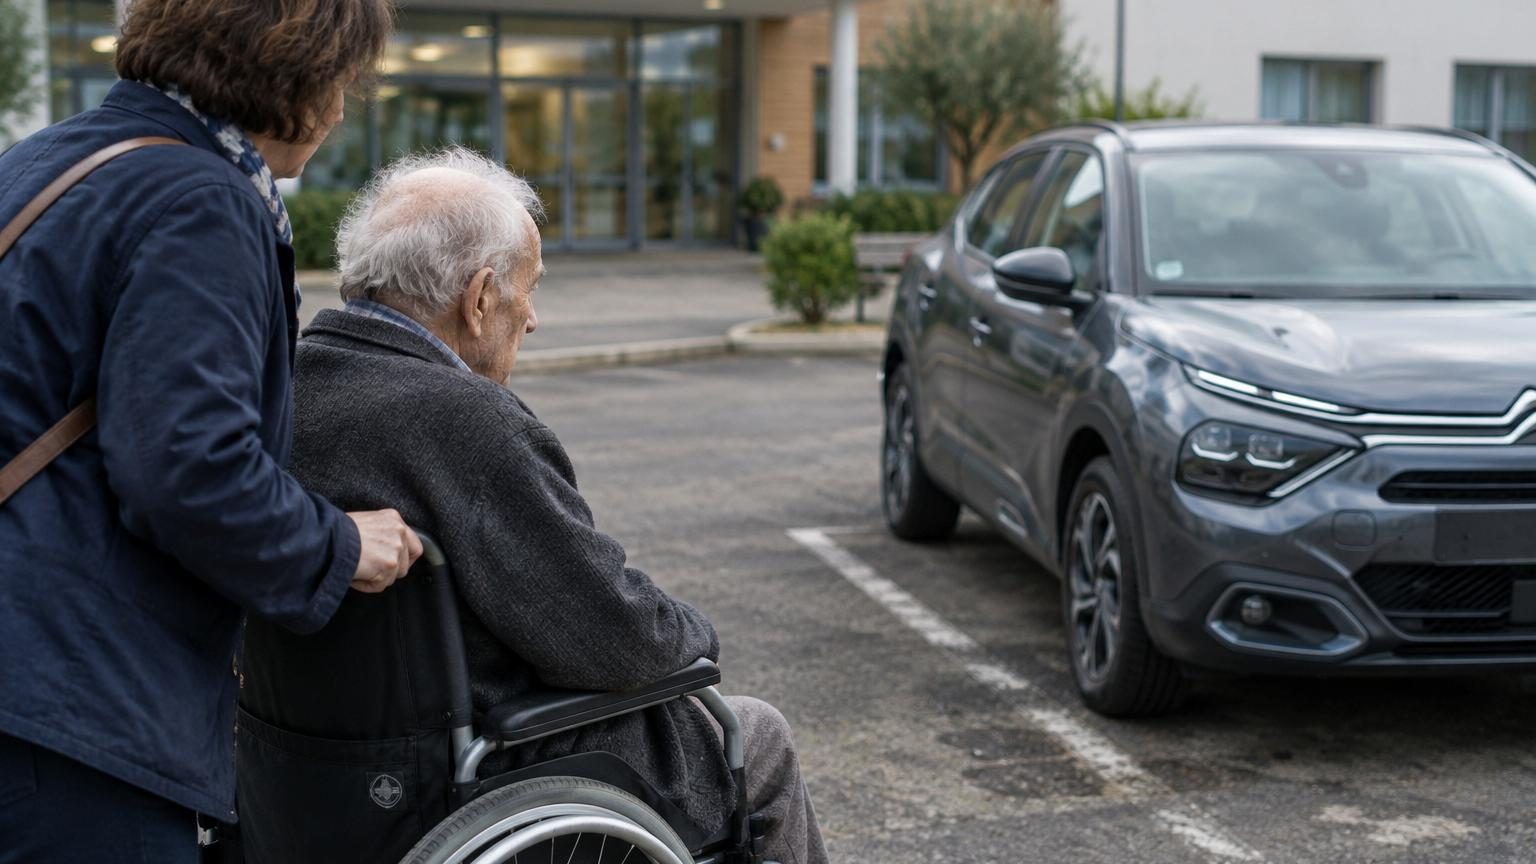
En quelques mois, tout a basculé. Selon Ici Provence, l’état de santé de Max s’est fortement dégradé : perte d’autonomie, déplacement en fauteuil roulant, puis entrée en établissement d’hébergement pour personnes âgées dépendantes à Salon-de-Provence. Il n’a plus le droit de conduire, ni physiquement la capacité de le faire. La Citroën C4, elle, reste immobile, garée, tandis que les loyers continuent de tomber chaque mois.
À 94 ans, Max cumule désormais les frais d’Ehpad et un leasing auto de 700 euros mensuels pour une voiture immobilisée.
Constatant l’absurdité de la situation, sa famille se tourne vers le concessionnaire et la société de financement pour demander une résiliation. Elle transmet des certificats médicaux de médecins agréés qui attestent de l’incapacité de Max à prendre le volant.
« Nous avons fourni des attestations médicales émanant de médecins agréés pour prouver que mon grand-père ne peut plus conduire. Nous avons fait remarquer au vendeur que le contrat est très avantageux pour eux, qu’ils connaissaient la santé fragile de mon grand-père et la dégradation de ses capacités mentales, puisque c’était un client fidèle. […] Rien n’y a fait », raconte son petit-fils, cité par Ici Provence.
Malgré les documents médicaux et les échanges avec la concession, les prélèvements se poursuivent. Plusieurs assurances avaient été souscrites, dont une couverture invalidité ou décès. Mais aucune ne prévoit cette situation précise : une personne âgée qui devient dépendante, doit cesser de conduire, mais reste en vie. La concession affirme étudier des solutions, tandis que la facture d’Ehpad s’ajoute aux 700 euros mensuels prélevés pour la Citroën.
Pourquoi l’entrée en Ehpad ne met pas fin automatiquement à un leasing
Le cas de Max illustre la logique juridique des contrats de leasing automobile en France, que ce soit en location avec option d’achat (LOA) ou en location longue durée (LLD). Dans les deux formules, le principe est similaire : le client loue un véhicule qui reste la propriété du bailleur, et s’engage à payer des loyers fixes pendant une durée déterminée.
Les fiches officielles de Service-public.fr précisent qu’une résiliation anticipée n’est possible que si le contrat la prévoit. Lorsque c’est le cas, les pénalités sont souvent élevées. En LLD, il n’est pas rare que le bailleur réclame l’ensemble des loyers restant à courir en cas de rupture avant l’échéance.
Le droit français ne prévoit pas, à ce jour, la perte d’autonomie ou l’entrée en Ehpad comme motifs automatiques de résiliation d’un leasing auto.
Pour les proches qui cherchent une porte de sortie, plusieurs pistes juridiques existent, mais aucune n’est automatique :
Résiliation prévue par le contrat : certaines clauses autorisent une rupture anticipée, souvent avec indemnités.
Article 1351 du Code civil : il permet l’extinction d’une obligation en cas d’impossibilité définitive d’exécution, dans un contexte de force majeure.
Abus de faiblesse : lorsque la vulnérabilité d’une personne est exploitée pour lui faire signer un contrat inadapté.
Sur le fondement de l’article 1351, la difficulté réside dans l’objet de l’obligation. Dans un leasing, le juge peut considérer que l’engagement porte sur le paiement des loyers, et non sur l’usage du véhicule. Or, même dépendant, le locataire ou sa famille peuvent matériellement continuer à payer, ce qui limite la portée de la force majeure.
L’argument de l’abus de faiblesse, avancé par la famille de Max, repose sur d’autres bases. Le Code de la consommation et le Code pénal sanctionnent l’exploitation de la vulnérabilité d’une personne âgée ou dont les facultés mentales sont altérées. Ce délit est passible de trois ans de prison et de 375 000 euros d’amende. Sur le plan civil, il peut conduire à l’annulation du contrat.
Encore faut-il démontrer que le professionnel connaissait la fragilité de la personne, ou ne pouvait l’ignorer, et lui a fait signer un contrat manifestement inadapté à sa situation. Dans le cas de Max, sa famille souligne que la concession le suivait depuis longtemps et connaissait l’évolution de sa santé.
Les recours possibles pour une famille confrontée à un leasing devenu insupportable
Face à des mensualités lourdes pour un véhicule non utilisé, les proches d’une personne dépendante disposent de plusieurs leviers. Certains sont amiables, d’autres judiciaires.
Relire le contrat et passer au crible les assurances
La première étape consiste à analyser en détail le contrat de leasing et les assurances associées. Cette relecture peut se faire avec l’aide :
d’un service de protection juridique, lorsque le ménage en dispose ;
d’une association de consommateurs ;
d’un notaire ou d’un avocat spécialisé en droit de la consommation ;
d’un travailleur social accompagnant la famille.
L’objectif est d’identifier clairement :
les clauses de résiliation anticipée et leurs conditions ;
les garanties décès ou invalidité éventuellement incluses ;
la possibilité ou non de transférer le contrat à un tiers ;
les frais en cas de restitution anticipée du véhicule.
La famille doit ensuite demander à la société de financement un décompte précis : nombre de loyers restant à payer, montant des pénalités en cas de rupture, valeur de rachat du véhicule. Ces éléments permettent de comparer différents scénarios : poursuivre le contrat jusqu’à son terme, racheter le véhicule pour le revendre, proposer un transfert à un autre conducteur solvable, ou négocier une sortie anticipée.
Médiation, signalement et juge spécialisé
Si le dialogue avec le concessionnaire ou la société de financement n’aboutit pas, d’autres voies existent. Le consommateur peut saisir le médiateur de la consommation indiqué dans les documents contractuels. Cette démarche est gratuite et s’effectue généralement en ligne ou par courrier, dossier à l’appui.
Lorsque la situation semble manifestement déséquilibrée, la famille peut également signaler le litige à la Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) via la plateforme RéponseConso. Ce signalement ne résout pas toujours directement le cas individuel, mais il peut déclencher des contrôles sur les pratiques commerciales de l’enseigne.
En dernier recours, le juge du contentieux de la protection peut être saisi pour faire réexaminer le contrat de leasing et les sommes réclamées.
Le juge du contentieux de la protection, qui remplace l’ancien juge de proximité pour ce type d’affaires, est compétent pour les litiges de consommation et l’appréciation des clauses abusives. La famille peut lui demander :
une réduction des sommes dues ;
la suppression ou la diminution de certaines pénalités ;
l’annulation du contrat en cas d’abus de faiblesse reconnu.
Dans ce cadre, les dossiers médicaux, les attestations de l’Ehpad, les témoignages des proches et les relevés bancaires deviennent essentiels. Ils permettent de documenter la vulnérabilité de la personne, l’absence de compréhension réelle des engagements pris, et l’impact financier du leasing sur un budget déjà chargé par les frais d’hébergement et de soins.
Ce que ce cas révèle sur les contrats de leasing en France
L’histoire de Max met en lumière le décalage entre la rigidité des contrats de location de voiture et les risques de perte d’autonomie liés au grand âge. En France, le vieillissement de la population rend ces situations plus fréquentes, notamment dans les zones où la voiture reste indispensable jusqu’à un âge avancé.
Dans les faits, nombre de contrats de LOA ou de LLD sont conclus alors que l’emprunteur approche de la dépendance, sans réflexion spécifique sur cette perspective. Le contrat est souvent calibré sur trois ou quatre ans, avec des mensualités élevées, parfois supérieures à la retraite nette perçue.
Pour un lecteur français, quelques enseignements concrets se dégagent :
avant de signer une LOA ou une LLD pour une personne âgée, vérifier systématiquement les clauses de résiliation anticipée ;
examiner en détail les garanties invalidité et décès pour comprendre précisément dans quels cas elles s’appliquent ;
anticiper une éventuelle entrée en Ehpad ou une cessation de conduite dans les années à venir ;
envisager des solutions alternatives, comme l’achat d’un véhicule moins cher, le covoiturage familial ou l’aide à domicile avec transport.
Certains professionnels de la distribution automobile commencent à adapter leurs pratiques, en proposant des durées plus courtes ou en orientant les personnes âgées vers des formules moins engageantes. Mais aucune règle nationale n’impose, à ce jour, une protection renforcée spécifique aux seniors pour les contrats de leasing.
Comment mieux protéger un proche âgé avant la signature d’un leasing
Pour les familles qui accompagnent un parent vieillissant dans ses démarches, quelques réflexes peuvent limiter les risques de se retrouver dans la situation de Max :
assister, avec son accord, aux rendez-vous en concession ou à la banque ;
demander systématiquement un exemplaire papier ou numérique du contrat pour le relire à tête reposée ;
refuser toute signature « dans la précipitation » le jour même, surtout si le vendeur insiste ;
solliciter un avis extérieur (protection juridique, association, proche compétent) avant de s’engager.
Lorsque la personne présente déjà des troubles cognitifs, la famille peut aussi interroger un professionnel du droit sur la nécessité d’une mesure de protection juridique adaptée (procuration bancaire, mandat de protection future, curatelle ou tutelle). Ces outils, encadrés par le juge, permettent parfois d’éviter la souscription de contrats inadaptés, ou de les contester plus facilement en cas de dérive.
Les contrats de leasing restent des outils intéressants pour maîtriser son budget automobile et rouler dans un véhicule récent. Mais pour un public âgé ou fragilisé, ces engagements pluriannuels peuvent devenir un piège coûteux si la perte d’autonomie survient en cours de route. L’affaire de Max, racontée par Ici Provence, rappelle la nécessité de lire chaque clause en pensant à ce qui peut arriver dans deux, trois ou quatre ans, et pas seulement au confort du véhicule convoité.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
L'entrée en Ehpad met-elle automatiquement fin à un contrat de leasing automobile?
Non. Le droit français ne prévoit pas cette résiliation automatique. Le contrat continue de courir jusqu'à son terme, sauf clause contraire dans le contrat lui-même ou recours judiciaire.
Peut-on invoquer la force majeure pour sortir d'un leasing automobile?
C'est possible en vertu de l'article 1351 du Code civil, mais la difficulté réside dans le fait que le juge peut considérer que l'obligation porte sur le paiement des loyers, pas sur l'usage du véhicule. La force majeure reste donc difficile à établir.
Quels recours s'offrent aux familles confrontées à un leasing devenu insupportable?
Les principales pistes sont: l'examen détaillé du contrat et des assurances, la médiation de la consommation (gratuite), le signalement à la Direction générale de la concurrence, et éventuellement une action en justice pour abus de faiblesse si le professionnel a exploité la vulnérabilité du client.
Peut-on transférer un contrat de leasing à quelqu'un d'autre?
Cela dépend des clauses du contrat. Certains contrats le permettent, d'autres non. Il faut relire précisément les conditions générales ou demander à la société de financement.
Quelles assurances sont généralement incluses dans un contrat de leasing automobile?
Souvent des couvertures décès ou invalidité, mais ces garanties ne couvrent pas toujours la situation d'une personne devenue dépendante qui ne peut plus conduire mais reste vivante.