Pour contourner le coût de l’assurance auto en Italie, des milliers de véhicules adoptent désormais des plaques tchèques, au grand dam des assureurs.
Le phénomène des plaques étrangères utilisées pour échapper aux primes d’assurance italiennes prend une nouvelle tournure. Après la Pologne, les intermédiaires se tournent vers la République tchèque, où l’afflux d’immatriculations suspectes commence à inquiéter les compagnies locales, rapporte le site spécialisé italien HDmotori.
De Naples à Prague : comment fonctionne la « pratique italienne »
À l’origine de cette dérive, on trouve un problème bien concret : le coût très élevé de l’assurance auto en Italie, en particulier dans certaines zones à risque comme Naples. Dans cette ville du sud, la responsabilité civile automobile peut dépasser les 2 000 euros par an, un niveau parmi les plus élevés de l’Union européenne.
Pour contourner ces montants, un système bien rodé s’est développé. Il repose sur plusieurs étapes clés :
le propriétaire italien vend formellement son véhicule à une société basée à l’étranger, souvent dans un pays d’Europe centrale ou orientale ;
la société procède à une nouvelle immatriculation dans son pays, avec des plaques locales ;
le véhicule est ensuite « restitué » à l’ancien propriétaire italien via un contrat de location longue durée ;
le conducteur continue à utiliser sa voiture en Italie, mais assurée au tarif du pays étranger.
Résultat : au lieu de payer une prime italienne de plusieurs milliers d’euros, l’automobiliste s’acquitte d’un forfait annuel d’environ 400 euros, censé couvrir l’assurance et le contrat de location. Dans le même temps, il échappe aussi au paiement régulier de la taxe de circulation (l’équivalent de la taxe annuelle sur les certificats d’immatriculation).
Le montage repose sur une vente fictive, une immatriculation étrangère et un contrat de location longue durée, pour ramener la facture annuelle autour de 400 euros.
Les enquêtes menées sur cette « pratique italienne » ont toutefois mis en lumière des irrégularités récurrentes : contrôles techniques uniquement sur le papier, assurances qui ne sont pas renouvelées après la première année, documents falsifiés. Sans parler des coûts très élevés pour ceux qui souhaitent ensuite ré-immatriculer le véhicule en Italie, une fois le système démasqué ou devenu trop risqué.
Après la Pologne, la République tchèque devient la nouvelle cible
Ce schéma n’est pas nouveau. Pendant plusieurs années, la Pologne a été l’un des pays privilégiés par ces réseaux, au point qu’un terme spécifique est apparu dans le jargon : la « truffa napoletana », ou « przekręt neapolski » en polonais, en référence à l’origine géographique d’une partie des clients et des intermédiaires.
Face à la multiplication des abus, les autorités polonaises ont durci la réglementation et renforcé les contrôles. La fenêtre d’opportunité s’est refermée, poussant les acteurs de ce marché gris à chercher une nouvelle base. La République tchèque a alors pris le relais.
Selon HDmotori, le signal d’alarme a été lancé par le projet éditorial tchèque Eligot et repris par le portail spécialisé Opojisteni.cz, consacré au secteur de l’assurance. Ces observateurs décrivent un afflux soudain et massif d’immatriculations liées à des conducteurs italiens, qui ne ressemble plus à quelques cas isolés.
Aux yeux des assureurs tchèques, il ne s’agit plus de quelques automobilistes « malins », mais d’un véritable système organisé, calqué sur ce qui s’est produit en Pologne.
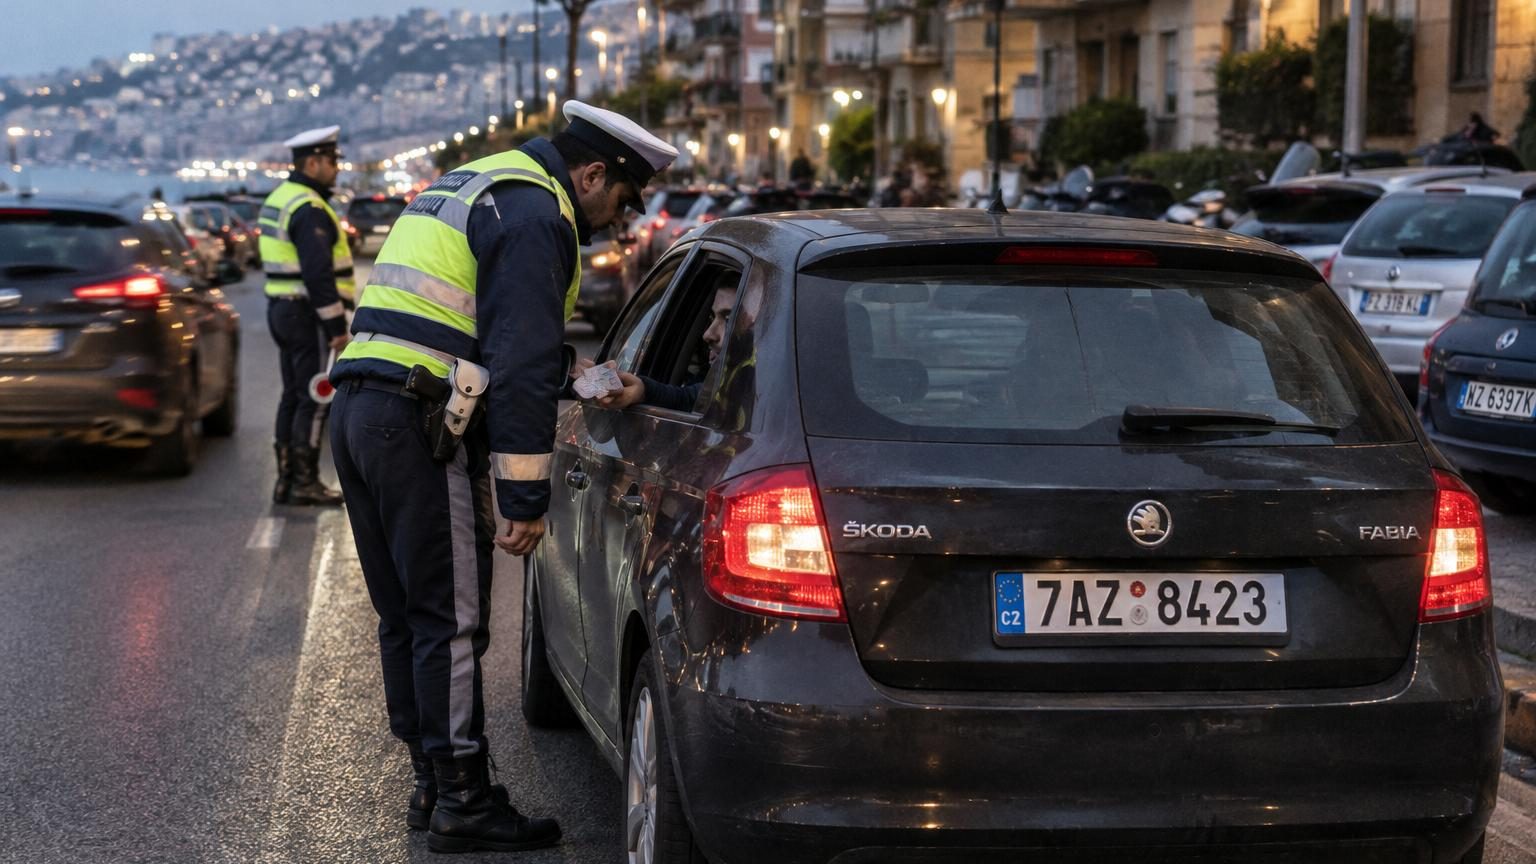
Un chiffre issu des autorités italiennes illustre l’ampleur du phénomène : pour la seule province de Naples, 14 000 véhicules étaient enregistrés au Registre des véhicules étrangers (REVE) au cours de l’année 2025. Autant de voitures qui circulent au quotidien en Italie, mais portent des plaques venues d’ailleurs.
Pourquoi les assureurs tchèques redoutent une hausse des primes
Du point de vue des compagnies d’assurance en République tchèque, la situation est inquiétante pour plusieurs raisons.
Les véhicules en question roulent en réalité presque exclusivement en Italie, dans des zones à fort taux d’accidents comme Naples.
Les sinistres survenus dans ces conditions pourraient peser lourdement sur les portefeuilles des assureurs tchèques.
Les primes, elles, sont calculées sur la base des risques moyens en République tchèque, beaucoup plus faibles que ceux observés dans le sud de l’Italie.
Cette distorsion risque, à terme, de se répercuter sur l’ensemble des assurés tchèques et, plus largement, sur les assurés des autres pays d’Europe de l’Est impliqués dans des schémas similaires. Si les sinistres se multiplient, les compagnies n’auront d’autre choix que d’augmenter les tarifs de l’assurance obligatoire pour tout le monde.
En important le risque routier de Naples dans leurs portefeuilles, les assureurs tchèques craignent un renchérissement des primes pour tous leurs clients.
C’est cette menace de hausse généralisée des prix, destinée à compenser les coûts engendrés par des conducteurs étrangers, qui alimente la réaction ferme du secteur en République tchèque.
Les premières contre-attaques : résiliations et refus de couvrir
Face à la multiplication des immatriculations suspectes, les compagnies tchèques ne se contentent pas de tirer la sonnette d’alarme. Elles ont commencé à passer leurs portefeuilles au crible et à prendre des mesures concrètes.
Les acteurs du marché disent avoir identifié des anomalies systématiques : des particuliers déclarés propriétaires de flottes entières de véhicules, ou encore une concentration anormale d’immatriculations dans certaines communes précises. Autant d’indices laissant penser à des montages réalisés via des intermédiaires spécialisés et non à des achats individuels classiques.
En réaction, plusieurs compagnies ont déjà :
résilié des contrats existants jugés à haut risque ou présentant des incohérences ;
refusé d’ouvrir de nouvelles polices pour des intermédiaires clairement identifiés ;
durci les procédures de vérification avant toute souscription lorsque l’assuré est étranger et que le véhicule est susceptible de circuler surtout hors de République tchèque.
Les assureurs tchèques commencent à couper les ponts avec les intermédiaires italiens, en résiliant des polices jugées douteuses et en refusant les nouveaux contrats.
L’objectif affiché est de protéger le marché local, mais aussi d’envoyer un signal clair aux réseaux qui, après la Pologne, espéraient trouver en République tchèque un nouveau refuge durable pour leurs opérations.
Quelles leçons pour les automobilistes français ?
Pour un lecteur en France, cette affaire rappelle les débats sur le coût de l’assurance auto et l’usage de plaques étrangères. En France aussi, certains conducteurs ont tenté par le passé d’immatriculer leur véhicule à l’étranger, notamment dans des pays voisins, afin de profiter de primes plus basses.
Le cadre juridique français est toutefois très strict : un véhicule utilisé principalement en France doit être immatriculé en France, sauf cas très particuliers (séjour temporaire, résidence principale réelle dans un autre pays, etc.). L’Agence nationale des titres sécurisés (ANTS) et les forces de l’ordre veillent au respect de ces règles, avec des sanctions possibles en cas de fraude avérée : amende, immobilisation du véhicule, obligation de régulariser la situation.
En matière d’assurance, le principe reste identique à celui qui s’applique en Italie ou en République tchèque : l’assureur doit connaître le lieu réel de stationnement habituel du véhicule et le profil du conducteur. Un contrat souscrit à l’étranger pour un véhicule circulant presque exclusivement en France peut être considéré comme nul en cas de fausse déclaration.
Comme en Italie, un montage visant à faire passer un véhicule français pour établi à l’étranger, alors qu’il roule en permanence en France, expose à des sanctions et à un risque majeur de non-indemnisation en cas d’accident.
Dans l’Hexagone, il existe toutefois d’autres voies légales pour tenter de réduire la facture : comparaison entre plusieurs assureurs, adaptation des garanties, choix d’une franchise élevée ou encore installation d’équipements de sécurité appréciés par certaines compagnies. Ces options n’ont rien à voir avec les montages opaques aujourd’hui dans le viseur des autorités italiennes et des assureurs tchèques.
Un phénomène révélateur des écarts de prix dans l’Union européenne
Cette affaire met en lumière les fortes disparités de primes d’assurance au sein de l’Union européenne. Des villes comme Naples cumulent plusieurs facteurs : densité de circulation, taux d’accidents élevé, fréquence des sinistres ou encore fraude à l’assurance. À l’inverse, des pays d’Europe centrale ou orientale affichent en moyenne des primes plus basses, reflétant un risque statistique moindre ou des coûts de réparation différents.
Pour certains intermédiaires, ces écarts deviennent une source de profit : ils organisent le transfert administratif de véhicules d’un pays à l’autre, sans que ces derniers quittent réellement les routes italiennes. Les assureurs, eux, se retrouvent confrontés à des portefeuilles dont le risque réel ne correspond plus du tout à la réalité géographique et statistique supposée.
À terme, cette situation pourrait pousser les autorités européennes et nationales à renforcer les échanges d’informations entre registres de véhicules, compagnies d’assurance et forces de l’ordre. L’objectif serait d’identifier plus rapidement les véhicules qui, malgré une immatriculation étrangère, circulent quasi exclusivement dans un autre pays, en contradiction avec l’esprit des règles communes du marché intérieur.
Ce que risque concrètement un conducteur engagé dans ce type de montage
Pour un automobiliste pris dans un schéma de « plaques étrangères » utilisées de manière fictive, les risques sont concrets :
résiliation du contrat d’assurance étrangère en cas de contrôle ou de sinistre suspect ;
absence d’indemnisation complète, voire refus de prise en charge, si l’assureur prouve une fausse déclaration ;
sanctions sur le plan fiscal et administratif dans le pays où le véhicule circule réellement ;
difficultés et frais élevés pour remettre le véhicule en conformité avec les règles du pays d’usage (ré-immatriculation, régularisation des taxes, contrôles techniques à rattraper).
La situation décrite par HDmotori en Italie et en République tchèque montre ainsi comment un système pensé au départ comme une « astuce » pour payer moins cher peut se transformer en véritable casse-tête juridique et financier, non seulement pour les conducteurs, mais aussi pour les assureurs et les autorités concernées.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.