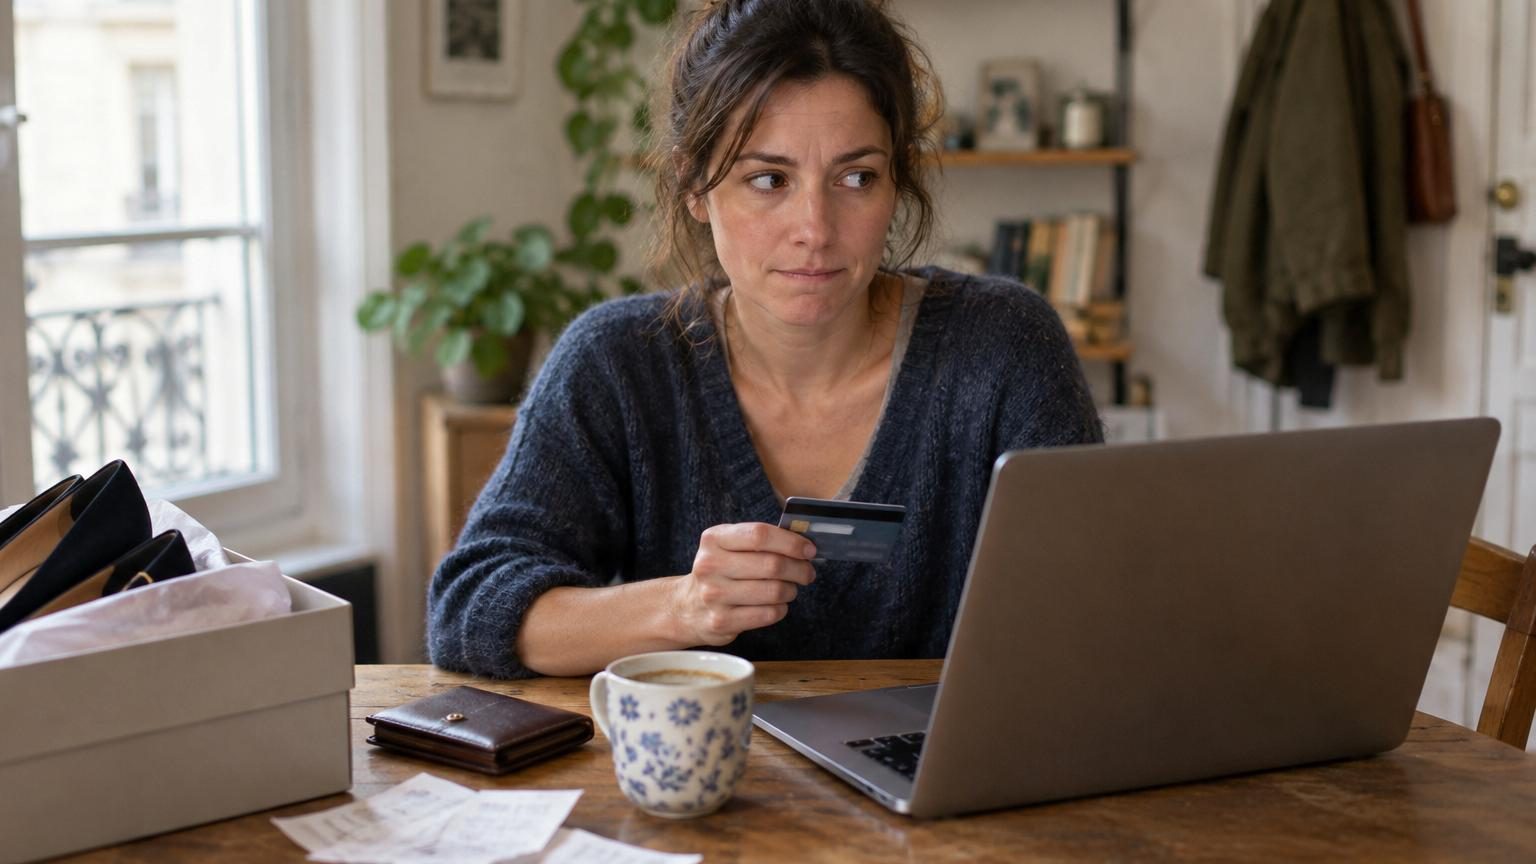
Hésiter à s’offrir un restaurant, reposer un vêtement jugé “inutile”, cacher un ticket de caisse… Pour beaucoup de femmes, surtout dans les pays occidentaux, dépenser pour elles-mêmes déclenche une culpabilité tenace.
Un article de psychologie financière paru sur un média en ligne anglo-saxon, citant notamment des travaux publiés dans le Journal of Financial Therapy et relayés par Psychology Today, montre que cette gêne n’a rien à voir avec le montant disponible sur le compte en banque. Elle découle, selon plusieurs psychologues, de trois croyances profondément ancrées dans l’enfance, qui façonnent le rapport des femmes à l’argent et à leur propre valeur.
Une culpabilité liée à la psychologie, pas au niveau de revenu
Les spécialistes de la psychologie financière établissent une distinction nette entre l’angoisse liée à la précarité réelle et une autre forme de malaise : la culpabilité de dépenser, qui persiste même quand la personne peut clairement se permettre l’achat.
Dans l’article analysé, la psychologue Jodi Coochise, qui écrit pour le Center for Family Engagement de Fidelity (un gestionnaire d’épargne américain), explique que ces réactions de culpabilité “collent” à des modèles mentaux profonds autour de l’argent : pour quoi il doit servir, qui mérite quoi, ce qui est jugé acceptable ou non.
Pour ces psychologues, la culpabilité à la caisse n’est pas un signal financier, mais l’alarme d’une croyance d’enfance qui se réveille.
Autrement dit, ce malaise n’est pas une preuve qu’une femme gère mal son argent ni qu’elle souffre d’un trouble anxieux. Il révèle plutôt un ensemble de règles morales apprises très tôt, au contact des parents et de l’entourage, à une période où l’enfant prend ces messages pour des vérités absolues.
Croyance n°1 : il faut “mériter” chaque euro dépensé pour soi
Première croyance repérée par les psychologues : l’idée que l’on doit prouver sa valeur avant de s’autoriser quoi que ce soit pour soi. Autrement dit, dépenser pour son plaisir ne serait acceptable qu’après avoir suffisamment travaillé, souffert ou renoncé à d’autres choses.
Les chercheurs Brad et Ted Klontz, spécialistes de psychologie financière aux États‑Unis, ont conceptualisé ces schémas sous le nom de “scripts financiers” dans leur outil Klontz Money Script Inventory, publié dans le Journal of Financial Therapy. Selon eux, chacun développe dans l’enfance des phrases intérieures automatiques sur l’argent, qui se transmettent dans les familles et les cultures, souvent sans jamais être remises en question à l’âge adulte.
Le script central ici est ce qu’ils appellent la “vigilance financière” : une croyance inconsciente selon laquelle dépenser est suspect, risqué ou moralement douteux… sauf si l’on peut prouver qu’on l’a “bien gagné”.
- “Je ne mérite ce sac que si j’ai vraiment beaucoup travaillé.”
- “Je ne m’offre ce soin que si j’ai fait assez d’efforts ailleurs.”
- “Je dois économiser avant tout, me faire plaisir passe après.”
Les femmes élevées dans des foyers où le soin de soi était présenté comme un caprice, alors que le sacrifice était valorisé, sont particulièrement exposées à ce script. Elles ont besoin d’avoir “assez souffert” ou “assez donné” aux autres pour envisager un achat sans se sentir fautives.
Lorsque “se faire plaisir” arrive toujours en dernier sur la liste, la moindre dépense personnelle déclenche un procès intérieur où il faut sans cesse se justifier.
Croyance n°2 : se placer en priorité serait forcément égoïste
Deuxième pilier repéré par les études citées : la manière dont les filles, plus que les garçons, sont socialisées autour de la notion de “souci des autres”. Des travaux publiés dans la base scientifique PMC sur le genre et le bien‑être psychologique montrent que l’éducation des filles insiste fortement sur la relation, l’attention à autrui, la disponibilité émotionnelle.
Dans ce schéma, l’indépendance, l’affirmation de ses besoins et la priorité donnée à ses propres envies sont souvent perçues, pour les femmes, comme des traits moins valorisés socialement. Dans certaines familles, le message est explicite : se faire passer avant les autres serait “égoïste”, “superficiel” ou le signe d’un mauvais caractère.
Résultat, détaillent les chercheurs cités dans l’article : à l’âge adulte, une femme peut ressentir un vrai malaise lorsqu’elle achète quelque chose qui ne bénéficiera qu’à elle. L’acte de paiement est vécu comme la preuve d’un défaut moral : “Je pense à moi d’abord, donc je suis une mauvaise personne.”
Quand “penser à soi” a été codé très tôt comme un défaut, chaque dépense personnelle devient un test de moralité, plus qu’une simple décision de budget.
Croyance n°3 : l’argent serait destiné aux autres, pas à soi
La troisième croyance repérée par les psychologues touche à la fonction même de l’argent. Dans de nombreuses familles, en particulier dans les discours adressés aux filles, l’argent est présenté comme le carburant de la maison, du couple, des enfants : payer les factures, faire les courses, “tenir le foyer”.
L’analyse de la socialisation financière des femmes publiée et commentée par Psychology Today montre comment se construit alors une “voix intérieure financière” très critique. Cette petite voix emprunte souvent, presque mot pour mot, les formules entendues dans l’enfance : “On n’achète pas ça, c’est du gaspillage”, “l’argent, c’est pour les besoins, pas pour tes envies”.
Lorsque l’enfant grandit avec l’idée que l’argent appartient d’abord à la famille, et non à l’individu, toute dépense pour un désir personnel ressemble à une sorte de détournement. On ne prend plus dans “son” compte, mais dans un pot commun dont il faudrait se justifier.
Pour ces femmes, même un salaire gagné par leur propre travail reste perçu comme “l’argent de la famille”, jamais complètement comme le leur.
Cette croyance ne disparaît pas magiquement le jour où une femme touche sa première fiche de paie. Elle continue de filtrer la façon dont chaque dépense est ressentie : aider un proche ou payer les charges va de soi ; acheter un massage, un livre ou un vêtement hors promotion déclenche un débat intérieur disproportionné.
Comment ces trois croyances se renforcent au quotidien
L’article souligne que ces trois schémas, pris ensemble, forment un système très cohérent. Une femme qui pense devoir mériter chaque dépense, qui associe le fait de se prioriser à l’égoïsme, et qui voit l’argent comme un outil au service des autres, se retrouve avec trois freins simultanés avant même de sortir sa carte bancaire.
Les thérapeutes financiers qui utilisent le cadre des “scripts financiers” insistent sur une étape clé : nommer le script en jeu. Ces phrases automatiques agissent comme des réflexes mentaux. Elles se déclenchent sans effort et donnent l’impression de “simple bon sens”, alors qu’il s’agit de croyances apprises, adaptées à un autre contexte, souvent très ancien.
Identifier que la culpabilité parle avec la voix d’un parent, d’un grand‑parent ou d’une norme de genre, permet de l’entendre comme une opinion du passé, pas comme un verdict incontestable.
Le tournant, selon les psychologues cités, arrive quand la femme comprend que la culpabilité ressentie au moment du paiement n’est pas une alerte sur un danger financier, mais le signal d’une ancienne règle qui se fissure. L’environnement a changé : elle gagne peut‑être sa vie, paie ses factures, sécurise son épargne… mais la règle intérieure, elle, n’a pas évolué.
Cette prise de conscience ouvre la porte à des changements concrets : tester de très petites dépenses pour soi, observer les émotions associées, ou encore discuter ces croyances en thérapie pour les remettre à leur place : des habitudes mentales, pas des lois morales universelles.
Quel parallèle avec la situation en France ?
Les études citées dans l’article viennent principalement des États‑Unis, mais les mécanismes décrits trouvent des échos en France. Des travaux en sociologie et en psychologie sociale montrent que les Françaises restent, en moyenne, davantage chargées des dépenses liées au foyer et aux enfants que les Français. Le rôle de “gestionnaire du budget du ménage” leur revient encore souvent, ce qui renforce l’idée que l’argent servirait d’abord aux besoins des autres.
En France, les psychologues, les conseillers conjugaux et les conseillers en gestion de patrimoine observent eux aussi des schémas genrés dans les consultations. Sans reprendre exactement les termes américains de “scripts financiers”, ils décrivent des phénomènes proches : difficulté à dépenser pour soi, sentiment de ne pas “mériter” un achat, peur d’être jugée si l’on s’offre quelque chose de non nécessaire.
- Les psychologues cliniciens peuvent aider à travailler l’estime de soi et la façon dont l’enfance a façonné le rapport à l’argent.
- Les conseillers en éducation budgétaire ou en gestion de patrimoine mettent l’accent sur la légitimité de prévoir une enveloppe de dépenses personnelles dans un budget équilibré.
- Les associations de soutien aux femmes (planning familial, structures d’accompagnement social) abordent parfois l’argent sous l’angle de l’autonomie.
Sans fixer de montant universel, nombre de pédagogues français du budget défendent l’idée que se réserver une part de ses revenus pour soi n’est pas un caprice, mais une composante d’un rapport plus apaisé et durable à l’argent.
Des pistes concrètes pour alléger la culpabilité
Les approches décrites par les thérapeutes financiers nord‑américains reposent sur quelques outils simples, transposables dans d’autres contextes, dont la France :
Un terme revient souvent dans ces travaux : la “permission”. Il s’agit moins de se forcer à dépenser que de se donner le droit de le faire quand la situation financière le permet, sans se soumettre à un procès moral permanent.
À la longue, expliquent les psychologues cités, revisiter ces trois croyances change la manière dont une femme se traite elle‑même. L’argent devient alors un outil à la fois pour contribuer au bien‑être des autres et pour nourrir le sien, sans que l’un exclue systématiquement l’autre.