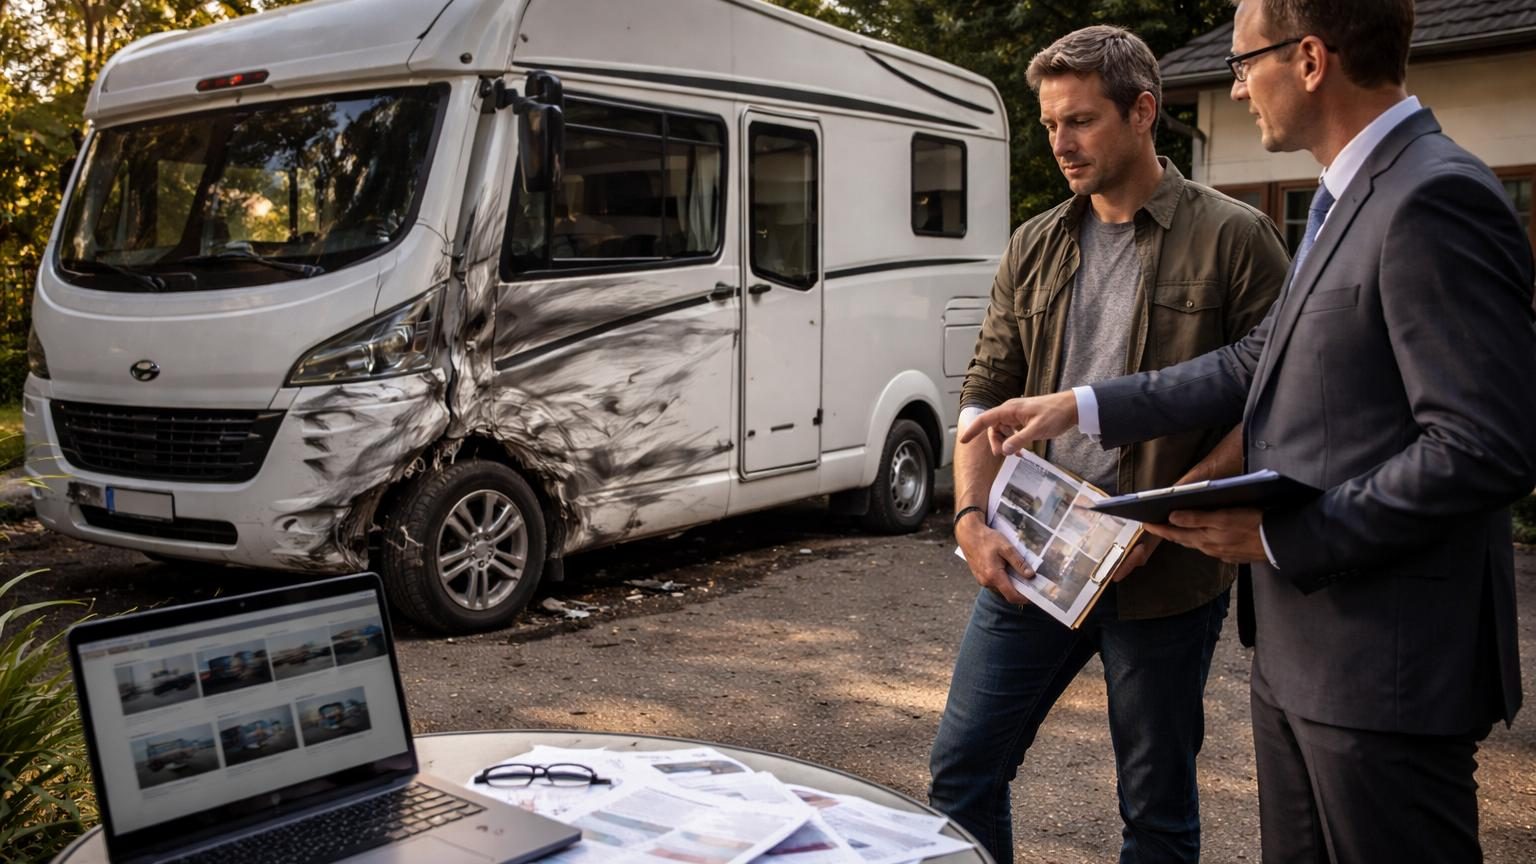
Les traces de choc sur le côté droit, la porte qui ferme mal, l’aile arrière enfoncée. La veille encore, le véhicule roulait dans les montagnes avec une famille qu’il ne connaissait pas vraiment. Juste un couple de locataires « sérieux », trouvés sur une plateforme entre particuliers. Tout semblait réglé : le contrat, le chèque, le plein fait. Sauf un détail invisible, noyé dans les petites lignes de l’assurance.
Quand l’expert lui annonce que son sinistre ne sera pas pris en charge, il croit d’abord à un malentendu. Il sort les papiers, montre les photos de l’annonce, évoque les évaluations cinq étoiles. Rien n’y fait. Aux yeux de l’assureur, ce n’était pas un simple prêt, c’était une activité de location non déclarée. Et là, le ton change, brutalement. Le camping-car qui valait 52 000 € vient, en un rendez-vous, de perdre presque toute sa valeur. On se dit que ça n’arrive qu’aux autres. Jusqu’au jour où c’est votre nom sur le devis.
La location de camping-car entre particuliers, eldorado… ou piège sous-estimé ?
Les propriétaires de camping-cars le savent : voir son véhicule dormir dix mois par an a un goût amer. On le regarde par la fenêtre, posé dans le jardin, comme un gros animal domestique qui coûterait très cher à nourrir. Alors l’idée de le louer pour quelques week-ends ou semaines d’été semble presque évidente. Faire rentrer un peu d’argent, amortir les mensualités, payer l’entretien. Qui refuserait ? *Tout le monde aime l’idée que son véhicule « travaille » pendant qu’on est au bureau.*
Les annonces se multiplient, les plateformes rassurent, les photos donnent envie de partir sur-le-champ. On voit passer des chiffres : 600 €, 900 €, parfois 1 400 € pour quinze jours de location. Certains propriétaires racontent qu’ils couvrent la totalité de leur assurance annuelle en deux réservations seulement. La tentation est forte, surtout quand la fin du mois pique un peu. Soyons honnêtes : personne ne lit réellement tous les avenants de son contrat avant de cliquer sur « publier l’annonce ».
Pourtant, derrière les montants alléchants se cache un angle mort : la compatibilité entre votre contrat d’assurance actuel et cette activité de location. Beaucoup de contrats « loisirs » couvrent un usage strictement personnel, familial, sans aucune mise à disposition rémunérée. Le jour où l’assureur découvre que l’accident a eu lieu pendant une location payante, la discussion ne tourne plus autour de la franchise, mais de la validité même des garanties. Ce n’est pas un petit détail administratif : c’est la ligne de fracture entre être indemnisé… ou perdre la valeur de son camping-car en une signature.
L’erreur d’assurance qui peut coûter la valeur du camping-car
L’erreur la plus fréquente est terriblement banale : croire que l’assurance « tous risques » habituelle couvre aussi la location à un tiers. On se dit qu’avec le maximum de garanties, on dort tranquille. La réalité est moins confortable. Beaucoup de contrats prévoient noir sur blanc une exclusion pour toute utilisation du véhicule en location rémunérée, même occasionnelle. L’assureur ne regarde pas vos bonnes intentions, seulement le cadre prévu au contrat au moment du sinistre.
Un cas concret revient souvent chez les experts automobile. Un camping-car profile récent, acheté 58 000 €, loué une semaine en haute saison via une plateforme bien connue. Un soir, sur une petite route de campagne, le locataire se déporte, percute un muret, projette le véhicule dans un fossé. Résultat : cellule déformée, châssis touché. L’expertise conclut à un véhicule économiquement irréparable. Valeur de remplacement estimée : 55 000 €. L’assurance du propriétaire refuse la prise en charge, en invoquant l’usage « loué » non déclaré. L’assurance de la plateforme, elle, n’était pas activée sur ce contrat précis, à cause d’un oubli lors de la validation. En quelques pages de rapport, le propriétaire bascule d’un capital roulant de 55 000 € à une épave invendable.
La mécanique est brutale, mais logique du point de vue juridique. L’assureur s’engage sur un risque clairement défini : usage personnel, conducteur désigné, parfois prêt à titre gracieux. Dès que l’on rentre dans une activité commerciale – même à petite échelle, même pour « rembourser l’assurance » – on change de catégorie de risque. L’assureur estime ne pas avoir accepté ce risque-là, donc il peut refuser totalement de prendre en charge les dégâts matériels. Certains vont plus loin et résilient purement et simplement le contrat, laissant le propriétaire avec un camping-car accidenté et une mention peu flatteuse dans son historique d’assuré. Une seule erreur de case non cochée peut ainsi effacer des années d’économies.
Comment sécuriser légalement la location de son camping-car
La première action concrète à poser, avant même de prendre les photos de l’annonce, consiste à appeler son assureur. Pas un mail rapide, pas un chat en ligne : une vraie conversation, avec date, heure et nom de l’interlocuteur notés quelque part. L’objectif est simple : poser la question claire, sans détour, sur la location entre particuliers. Usage, fréquence, distance, type de conducteurs. Et demander noir sur blanc si le contrat actuel couvre ce scénario, ou si une extension spécifique est nécessaire.
Si la réponse est floue, évasive ou trop vague, mieux vaut insister. Les assureurs sérieux savent que ce marché existe et proposent souvent soit une option payante, soit une redirection vers une formule dédiée à la location. Certaines plateformes de location de camping-cars incluent déjà une couverture d’assurance temporaire, intégrée à chaque contrat. D’autres la proposent en option, à activer à chaque réservation. C’est là que beaucoup de propriétaires se trompent : croire que la plateforme couvre tout automatiquement, sans vérifier la petite case à cocher ou la période exacte de la location. Un simple oubli de clic peut suffire à tout faire basculer.
Le piège classique, raconté par ceux qui sont déjà passés par là, tient toujours dans les mêmes phrases.
« On pensait que c’était inclus », « On n’a pas vu la clause sur la location », « L’agent nous avait dit que ça serait bon ».
Pour éviter de s’y engouffrer, trois points méritent d’être posés noir sur blanc, sur papier ou dans un mail :
- Vérifier si le contrat actuel autorise la location rémunérée, même occasionnelle.
- Exiger un document écrit (avenant, mail de confirmation) mentionnant clairement cette autorisation.
- Comprendre qui couvre quoi : votre assureur habituel, l’assurance de la plateforme, ou une combinaison des deux.
Une fois ces éléments posés, le reste devient plus simple : établir un état des lieux détaillé, exiger le permis et l’identité du locataire, encadrer les kilomètres et les destinations. Ce n’est pas du luxe, c’est une protection minimale pour ne pas voir partir, en un seul aller-retour, la valeur d’un bien qui a parfois mis dix ans à être payé. *On sous-estime toujours ce qu’une feuille de papier bien rédigée peut éviter comme nuits blanches.*
Louer en conscience : entre liberté, risque et responsabilité
Au fond, la location de camping-car entre particuliers raconte une chose très simple : le désir de partager un outil de liberté, sans se ruiner. On aime l’idée que d’autres familles vivent leurs propres souvenirs dans « notre » maison roulante, au lieu de la laisser prendre la poussière sur un parking. On se voit presque comme un petit acteur du tourisme alternatif, loin des files d’attente devant les agences de location traditionnelles. Cette vision a du charme, elle a aussi ses angles morts.
Dans les conversations entre propriétaires, on entend souvent la même ambivalence. La fierté de dire « mon camping-car s’autofinance » se mélange à une crainte sourde : le jour où quelque chose se passe mal. Un accident, une casse lourde, un incendie à bord. Cette peur-là, on la repousse en se disant que les locataires seront prudents, que « ça se passe toujours bien », que les plateformes ont prévu des assurances. Soyons honnêtes : personne ne relit les conditions générales à chaque nouvelle location. On clique, on signe, on croise les doigts.
La vraie question n’est pas de savoir si louer son camping-car est une bonne ou une mauvaise idée. Elle est de se demander dans quelles conditions cette idée reste raisonnable, juridiquement tenable, financièrement supportable. Entre un camping-car qui dort dix mois par an et un camping-car qui rapporte un complément de revenu, il y a un monde fait de contrats, de responsabilités et de petites lignes qu’on ne voit pas toujours quand on a la tête déjà sur la route des vacances. Cette frontière, chacun la trace à sa façon. Certains choisiront de ne louer qu’aux proches, d’autres feront confiance aux plateformes avec une assurance béton, d’autres encore préféreront renoncer plutôt que de jouer avec la valeur de leur véhicule.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Vérifier la compatibilité assurance / location | Lire les clauses sur l’usage du véhicule et demander une confirmation écrite pour la location rémunérée | Éviter le refus de prise en charge en cas de sinistre pendant une location payante |
| Comprendre le rôle des plateformes | Identifier si l’assurance est incluse, optionnelle ou absente pour chaque contrat de location | Savoir exactement qui indemnise quoi, à quel moment, et avec quelles limites |
| Formaliser la relation avec le locataire | Contrat, état des lieux précis, vérification des permis et consignes écrites | Limiter les contestations, sécuriser le véhicule et réduire le risque de mauvaises surprises |