Face à l’inflation et aux budgets serrés aux États-Unis, certaines familles regardent vers les années 1970 pour retrouver des réflexes simples mais efficaces.
Alors que le coût de la vie repart à la hausse et que les salaires stagnent, de nombreux ménages américains se demandent comment tenir jusqu’à la fin du mois. Le site économique américain à l’origine de cet article rappelle que les classes moyennes des années 1970, confrontées à une forte inflation, avaient développé des habitudes d’argent très concrètes. Certaines de ces pratiques, loin d’être dépassées, peuvent encore inspirer les foyers actuels, en France comme aux États-Unis.
Vivre (presque) uniquement en liquide
Dans les années 1970 aux États-Unis, la carte bancaire restait marginale : selon les données citées, seulement environ 16 % des familles en possédaient une. Pour acheter un téléviseur à 400 dollars en 1975, il fallait d’abord mettre l’argent de côté. Pas de “paiement en 4 fois” ni de “buy now, pay later” à portée de clic.
Sans carte de crédit, la consommation reposait sur une règle simple : on dépense l’argent que l’on a, pas celui qu’on espère.
Les ménages recouraient parfois à la “mise de côté” en magasin (layaway) : on versait des acomptes réguliers, le produit n’était remis qu’une fois entièrement payé. Ce système obligeait à planifier ses achats et à renoncer aux impulsions.
Aujourd’hui, les États-Unis cumulent plus de 1 182 milliards de dollars de dette de carte de crédit, d’après la Réserve fédérale. Cette comparaison met en lumière un basculement : la facilité du crédit alimente le surendettement, là où la génération 1970 vivait avec des contraintes immédiates.
Limiter le crédit pour garder le contrôle
Transposée à notre époque, cette habitude ne signifie pas bannir totalement la carte bancaire, mais l’utiliser comme un outil pratique, pas comme une rallonge de revenus. Certains foyers américains reviennent ainsi à une pratique inspirée des années 1970 : retirer en début de mois une somme en espèces dédiée aux dépenses courantes, afin de visualiser ce qui reste réellement.
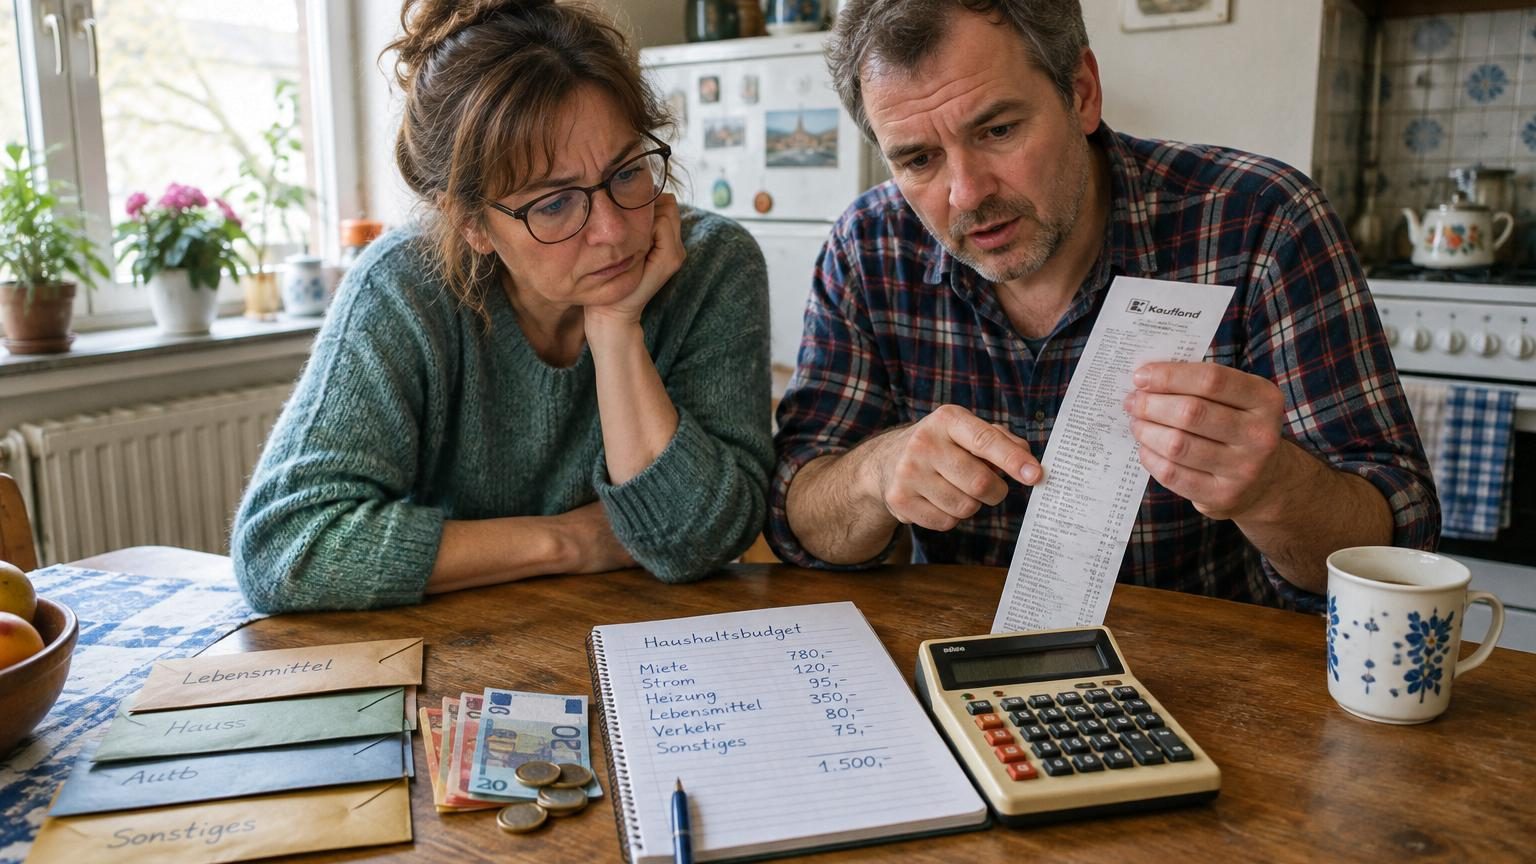
Les enveloppes budgétaires, ancêtres du “cash stuffing”
Autre classique des années 1970 aux États-Unis : l’argent rangé dans des enveloppes. Le salaire arrivait, puis il était réparti physiquement en plusieurs catégories : loyer, carburant, courses, loisirs. Une fois l’enveloppe vide, les dépenses s’arrêtaient.
Le principe était radical : le budget n’était pas une application, mais un tas de billets qui diminuait sous vos yeux.
Les enfants de la génération X racontent encore ces scènes de leurs mères sortant une enveloppe “courses” au supermarché. L’inflation forte de l’époque avait rendu ce système très populaire, car il permettait de suivre au plus près chaque dépense.
Cette méthode connaît aujourd’hui un retour sous un nouveau nom sur les réseaux sociaux, présenté comme une astuce moderne, alors qu’elle existait déjà dans les cuisines des années 1970.
La frugalité au quotidien comme norme
Pour la classe moyenne américaine de cette décennie, faire attention à chaque cent n’avait rien d’exceptionnel. C’était un mode de vie.
Les repas étaient cuisinés à la maison, les sorties au restaurant restaient rares.
Les enfants emportaient leur déjeuner à l’école dans une boîte repas.
Les salariés arrivaient au travail avec un thermos de café et des sandwichs préparés chez eux.
Les parents coupaient eux-mêmes les cheveux des enfants pour éviter le coiffeur.
Les petits gestes comptaient autant que les gros postes de dépense. Le papier aluminium était réutilisé, les bocaux servaient de contenants, la graisse de cuisson était conservée pour d’autres préparations. Quand un objet tombait en panne, on tentait d’abord de le réparer plutôt que de le remplacer.
La culture du “réparer plutôt que jeter” structurait le budget autant que le refus du crédit facile.
Se vêtir grâce à la seconde main et au système D
L’article rappelle aussi le contraste avec la situation actuelle. Aux États-Unis, l’agence fédérale de protection de l’environnement (EPA) estime que chaque personne jette en moyenne 70 livres de vêtements par an, soit plusieurs dizaines de kilos, ce qui représente 11,3 millions de tonnes de déchets textiles chaque année. Une grande partie de ces vêtements est abandonnée moins d’un an après leur fabrication.
Dans les années 1970, la logique était tout autre :
Les vêtements se portaient plusieurs années.
Les pièces abîmées étaient raccommodées ou transformées.
Les habits d’un enfant passaient à ses frères et sœurs ou à des cousins.
Les magasins de seconde main permettaient de s’équiper à moindre coût.
Sans le vocabulaire actuel de la “mode durable”, ces pratiques étaient en réalité une forme précoce de consommation responsable, principalement dictée par la contrainte budgétaire.
Partager les ressources au niveau du quartier
Aux États-Unis dans les années 1970, la solidarité de voisinage jouait un rôle direct dans la gestion du budget. Quand les revenus ne suivaient pas la hausse des prix, les familles s’organisaient ensemble.
Un exemple marquant : les “freezer clubs”. Plusieurs foyers, souvent des amis, collègues ou membres d’une même famille élargie, achetaient de la viande en gros chez un boucher ou un grossiste. La commande était ensuite divisée et stockée dans un grand congélateur partagé, souvent installé dans un garage ou un sous-sol.
Le congélateur collectif permettait de bénéficier des tarifs de gros, tout en gardant la flexibilité d’un petit ménage.
On trouvait aussi des bibliothèques d’outils : plutôt que d’acheter chacun une tondeuse, une scie ou une grande échelle, les habitants du quartier s’organisaient pour partager le matériel.
Une réponse sociale à la pression économique
Ces dispositifs n’étaient pas seulement économiques. Ils créaient du lien et réduisaient la sensation d’isolement face aux difficultés financières. L’article souligne que cette coopération de proximité s’expliquait d’abord par la nécessité : pour économiser, il fallait se parler et se coordonner.
Apprendre l’argent à la maison dès l’enfance
Dans les familles américaines de l’époque, l’éducation financière ne passait ni par des applis ni par des vidéos en ligne, mais par la participation des enfants à la vie de la maison.
L’argent de poche était généralement lié à des tâches : balayer le porche, ratisser les feuilles, participer aux corvées. Pour acheter un magazine ou des bonbons, il fallait d’abord gagner quelques dollars.
Les enfants voyaient concrètement la circulation de l’argent : ce qui entrait, ce qui sortait, ce que l’on ne pouvait pas se permettre.
Les parents parlaient ouvertement des factures, des économies possibles et des renoncements. Cette transparence construisait, selon l’article, un rapport plus réaliste à l’argent : personne ne nourrissait l’illusion d’un portefeuille sans fond.
Mettre de côté pour les coups durs, même avec peu
Dernière habitude mise en avant : l’épargne de précaution. Le rapport 2025 de Bankrate cité dans la source montre qu’aux États-Unis, 37 % des adultes ont dû piocher dans leur épargne d’urgence l’année précédente, principalement pour payer le loyer, les courses ou les factures. Et une personne sur trois aurait aujourd’hui davantage de dettes de carte de crédit que de réserves d’urgence.
Dans ce contexte, l’article évoque ces boîtes à biscuits ou pots de cuisine qui, chez les grands-parents, contenaient toujours un peu d’argent “au cas où”. Même avec un budget contraint, une petite somme était régulièrement mise de côté en prévision d’une panne de voiture, d’un problème de santé ou d’une perte d’emploi.
Pour les familles des années 1970, l’urgence financière n’était pas une éventualité lointaine, mais une certitude à anticiper.
Ce que ces habitudes évoquent pour les ménages français
Si l’article se concentre sur la classe moyenne américaine, plusieurs de ces réflexes parlent aussi aux familles françaises. Sans être identiques, on retrouve :
Le paiement en espèces pour garder la main sur le budget.
Les “enveloppes” matérialisées par différents comptes ou pochettes.
La recherche de bons plans en magasin d’occasion ou sur les vide-greniers.
La solidarité de voisinage pour échanger services et matériel.
En France, les structures comme les ressourceries, les dépôts-ventes, les associations caritatives ou les plateformes de dons entre particuliers jouent un rôle proche des friperies et réseaux de partage évoqués pour les États-Unis dans les années 1970.
La notion de “matelas de sécurité” existe également, souvent recommandée par les conseillers bancaires ou les associations d’aide aux ménages en difficulté. Le principe reste le même que celui des boîtes à biscuits américaines de l’époque : constituer, progressivement, une réserve pour absorber un choc sans basculer immédiatement dans le découvert ou le crédit à la consommation.
Des réflexes anciens, des outils modernes
Ce retour sur les années 1970 montre que nombre d’idées présentées comme nouvelles ne sont en réalité qu’une adaptation contemporaine de pratiques anciennes : le “cash stuffing” n’est qu’un budget par enveloppes revisité, les achats groupés rappellent les “freezer clubs”, et les applis de troc réinventent les bibliothèques d’outils et l’entre-aide de quartier.
La différence majeure tient aux outils disponibles : application de suivi de dépenses, virements instantanés, paiements sans contact. Ces innovations peuvent aussi servir une gestion plus rigoureuse, à condition de s’inspirer de la discipline qui caractérisait les foyers de cette période d’inflation forte.
Adopter aujourd’hui un ou deux de ces réflexes hérités des années 1970 – limitation du crédit, enveloppes budgétaires, recours systématique à la seconde main ou épargne de précaution, même modeste – peut aider les ménages, en France comme aux États-Unis, à mieux encaisser la hausse des prix sans s’en remettre uniquement aux cartes de crédit et aux facilités de paiement.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi les familles des années 1970 utilisaient-elles principalement des espèces plutôt que des cartes bancaires ?
Seulement 16 % des familles américaines possédaient une carte bancaire en 1970. L'absence de crédit facile obligeait à dépenser uniquement l'argent disponible et à planifier chaque achat, ce qui limitait naturellement l'endettement et les achats impulsifs.
Qu'est-ce que les « freezer clubs » et comment fonctionnaient-ils ?
Les « freezer clubs » étaient des groupements de plusieurs foyers (amis, collègues ou famille) qui achetaient collectivement de la viande en gros chez un boucher ou grossiste. La commande était divisée et stockée dans un grand congélateur partagé, permettant de bénéficier des tarifs de gros tout en gardant la flexibilité d'un petit ménage.
Ces habitudes des années 1970 peuvent-elles vraiment s'appliquer aujourd'hui ?
Oui, plusieurs pratiques conservent leur pertinence : retirer des espèces en début de mois pour mieux visualiser ses dépenses, utiliser des enveloppes budgétaires (« cash stuffing »), cuisiner à la maison et privilégier la réparation à la consommation. Cependant, l'adaptation moderne suppose de combiner ces réflexes avec les outils actuels plutôt que de les reproduire à l'identique.
Comment les enfants apprenaient-ils la gestion de l'argent dans les années 1970 ?
L'éducation financière passait par la participation concrète à la vie quotidienne : les enfants recevaient de l'argent de poche lié à des tâches ménagères, voyaient circuler l'argent réellement entrant et sortant du foyer, et écoutaient les parents discuter ouvertement des factures et des choix économiques.
Quel est le contraste entre les pratiques de vêtement des années 1970 et la situation actuelle ?
Autrefois, les vêtements se portaient plusieurs années, étaient raccommodés ou transformés, et passaient d'un enfant à l'autre. Aujourd'hui, chaque Américain jette en moyenne 70 livres de vêtements par an, représentant 11,3 millions de tonnes de déchets textiles annuels, une grande partie abandonnée moins d'un an après fabrication.