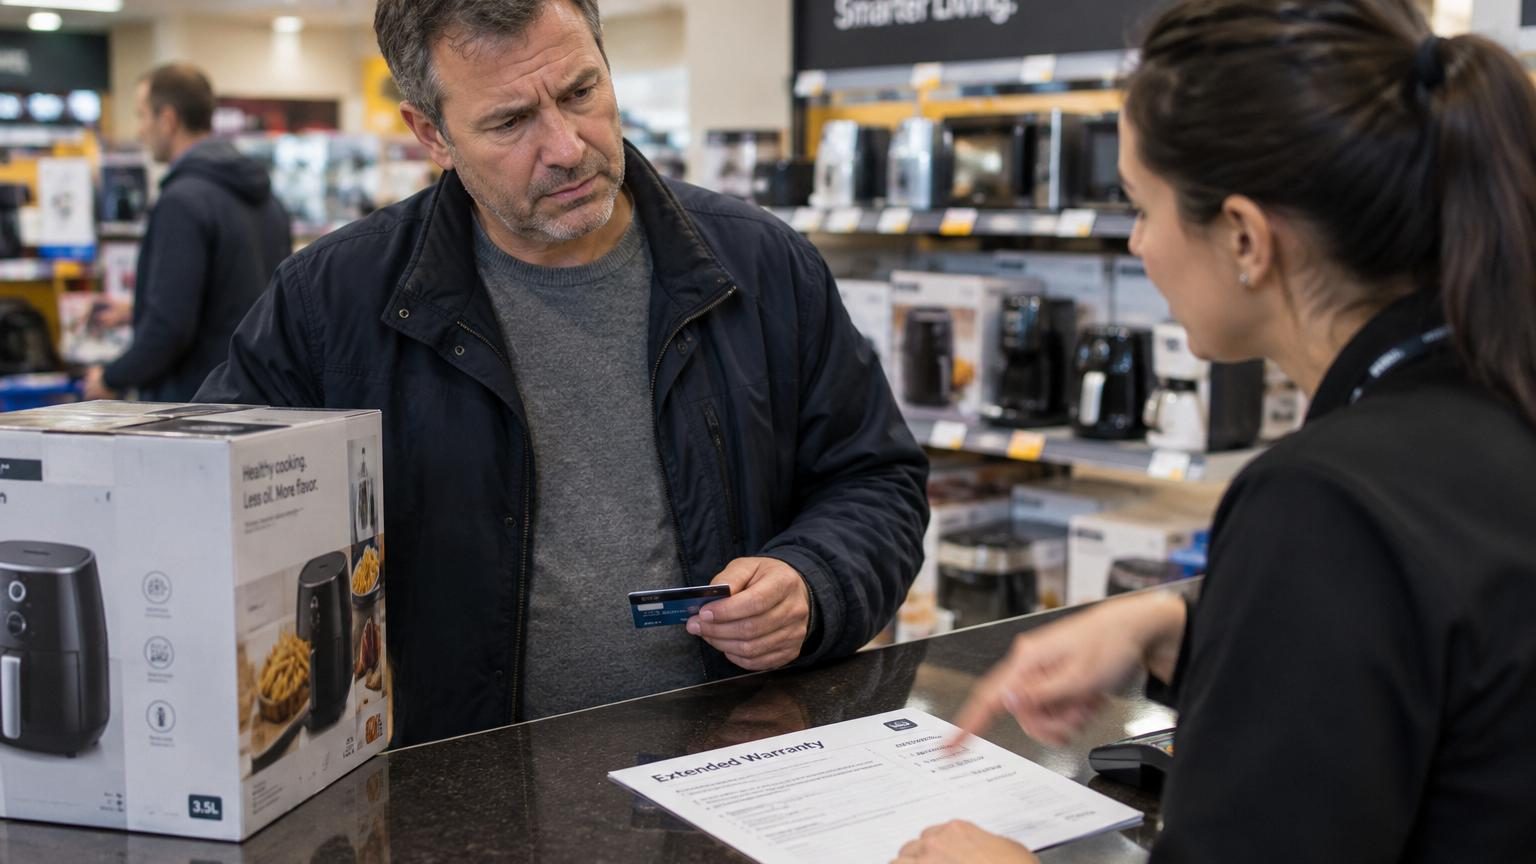
Aux États-Unis, de nombreux consommateurs se voient proposer des garanties prolongées en caisse pour leurs appareils, mais des experts appellent à la prudence.
Dans un article de conseil publié par le magazine américain de défense des consommateurs Consumer Reports, plusieurs spécialistes expliquent pourquoi les garanties prolongées vendues en complément des appareils électroménagers ou high-tech sont rarement intéressantes pour le client. Leur analyse, centrée sur le marché américain, éclaire aussi les choix à faire pour un consommateur français confronté aux mêmes offres en magasin ou en ligne.
Comprendre d’abord la garantie du fabricant
Aux États-Unis, comme en France, tout appareil neuf bénéficie d’une garantie légale du fabricant. Consumer Reports rappelle que la première chose à faire consiste à lire ce document avant d’acheter un contrat supplémentaire. La loi fédérale américaine impose d’ailleurs que cette garantie soit consultable avant la vente.
Cette garantie du constructeur dure souvent quelques mois à un an, parfois davantage, selon les produits. Elle précise :
la durée de la couverture (souvent 90 jours au minimum dans l’exemple donné) ;
les pannes ou défauts pris en charge ;
le type de solution proposée : réparation, remplacement ou remboursement.
Une partie des garanties prolongées ne fait que dupliquer, sur la même période ou presque, ce que la garantie fabricant offre déjà gratuitement.
Consumer Reports signale également qu’aux États-Unis, certains fabricants acceptent ponctuellement de prendre en charge une réparation après la fin de la garantie, au nom du service clientèle. Un consommateur a donc intérêt à contacter directement la marque en cas de panne, même si la garantie standard est théoriquement expirée.
Cartes bancaires : une garantie déjà incluse sans le savoir
Autre point souvent méconnu : l’achat avec une carte bancaire peut déjà offrir une protection étendue. Le magazine américain rappelle que beaucoup d’émetteurs de cartes prolongent automatiquement la garantie du fabricant, parfois d’un an ou plus, sur certains achats réglés avec la carte.
Consumer Reports conseille, pour les consommateurs américains, de :
vérifier les avantages de leur carte auprès du service client ;
utiliser au besoin une application spécialisée qui permet de connaître, carte par carte, la durée totale de garantie obtenue.
Pour beaucoup de foyers, cette couverture intégrée rend déjà inutile une garantie prolongée payante vendue en caisse ou sur un site d’e-commerce.
Des exclusions nombreuses dans les garanties prolongées
Consumer Reports insiste sur un point central : lire les petites lignes. Aux États-Unis, la Federal Trade Commission (l’autorité fédérale de protection des consommateurs) observe que ces contrats ne couvrent pas autant de situations que les vendeurs le laissent parfois entendre.
Les garanties prolongées contiennent souvent :
des exclusions d’accident (chute, liquide renversé, choc) ;
des clauses permettant au prestataire de refuser une prise en charge si l’entretien préconisé n’a pas été respecté ;
des restrictions sur les pièces couvertes ou les types de pannes pris en charge.
Autre contrainte relevée par les experts américains : l’obligation de passer par certains réparateurs imposés par le contrat. Richard Alderman, directeur du Center for Consumer Law à l’université de Houston, prévient que le client peut se retrouver contraint de déplacer ou d’expédier son appareil dans un centre loin de son domicile.
« Vous pouvez être obligé de transporter le produit dans un lieu peu pratique, surtout si vous n’habitez pas une grande ville, ou même de l’expédier, alors que les frais de port ne sont pas inclus », observe Richard Alderman dans Consumer Reports.
Le magazine souligne aussi le risque, non négligeable, de voir le prestataire de la garantie prolongée disparaître. Dans ce cas, le client perd purement et simplement la protection pour laquelle il a payé.
Un client sur cinq insatisfait de la réparation
Selon les données citées par Consumer Reports, environ un consommateur américain sur cinq qui a eu recours à sa garantie prolongée se dit mécontent du service. Les motifs de déception portent sur :
la durée de l’immobilisation du produit ;
la nécessité de plusieurs interventions avant une réparation effective ;
la qualité finale de la réparation.
Pour certains clients, la difficulté à joindre le prestataire ou la complexité des démarches découragent même les tentatives de faire appliquer le contrat.
Le calcul économique : un risque souvent limité
L’analyse chiffrée publiée par Consumer Reports illustre le déséquilibre économique de ces offres. Aux États-Unis, les garanties prolongées coûtent en moyenne :
126 dollars pour les gros appareils (réfrigérateurs, lave-linge, etc.) ;
21 dollars pour les petits appareils.
Le magazine explique qu’en moyenne, réparer ces mêmes appareils sans contrat coûterait environ 26 dollars de plus que le prix de la garantie prolongée. L’écart financier reste donc réduit, au regard de la probabilité que l’appareil ne tombe jamais en panne pendant la période couverte.
Pour Consumer Reports, le risque financier lié à l’absence de garantie prolongée reste relativement faible, car les réparations sont moins fréquentes et moins onéreuses que ne le suggèrent les vendeurs.
Certaines garanties américaines imposent même un montant minimal de franchise avant de rembourser quoi que ce soit, ou facturent des frais à chaque dossier. Des clauses qui diminuent encore l’intérêt réel du contrat pour le client.
Privilégier des produits plus fiables et des enseignes souples
Les spécialistes cités par Consumer Reports recommandent plutôt de se concentrer sur la qualité de l’appareil acheté et sur la politique du commerçant. Un produit plus cher à l’achat mais reconnu pour sa fiabilité risque moins de tomber en panne sur les premières années.
Le magazine en ligne conseille aux consommateurs américains de :
se renseigner sur le taux de fiabilité des produits, via des tests ou des comparatifs ;
vérifier précisément les conditions de retour et d’échange du magasin ;
choisir, si possible, des enseignes connues pour accepter les retours sur des appareils défectueux, même longtemps après l’achat.
Certaines grandes chaînes aux États-Unis acceptent, selon Consumer Reports, de reprendre ou d’échanger des appareils cassés plusieurs années après la vente, sans facturer de garantie prolongée. Un argument mis en avant par Bob Hunter, directeur des questions d’assurance à la Consumer Federation of America :
« Toutes les entreprises ne cherchent pas à vous piéger », assure Bob Hunter, cité par Consumer Reports, en saluant les pratiques des enseignes qui gèrent les produits défectueux de manière souple.
Ce que cela change pour un consommateur français
En France, le consommateur bénéficie d’un cadre légal plus protecteur que celui décrit aux États-Unis. Deux grands dispositifs s’appliquent, sans surcoût :
la garantie légale de conformité, qui couvre le bien pendant plusieurs années à compter de l’achat et impose au vendeur de livrer un produit conforme ;
la garantie contre les vices cachés, qui permet d’agir si un défaut grave, antérieur à la vente, rend le produit inutilisable.
À cela s’ajoute, comme aux États-Unis, la garantie commerciale du fabricant, facultative mais souvent d’un à deux ans sur les appareils électroménagers et électroniques. Ces protections réduisent déjà fortement l’utilité d’une garantie prolongée payante sur les premières années de vie du produit.
Les banques françaises peuvent également proposer, pour certaines cartes haut de gamme, une extension de garantie sur des achats d’électroménager ou de high-tech réglés avec la carte. Le principe reste proche de celui évoqué par Consumer Reports : la carte prend le relais de la garantie fabricant pendant une période supplémentaire, avec des plafonds et des exclusions à vérifier dans les conditions générales.
En pratique, un consommateur français devrait donc :
faire le point sur les garanties légales et la garantie commerciale déjà incluses pour son appareil ;
contrôler les protections associées à sa carte bancaire ;
analyser le contenu exact de la garantie prolongée proposée en magasin : durée, exclusions, réparateurs imposés, éventuelle franchise.
Au vu des enseignements de Consumer Reports, accepter une garantie prolongée n’a de sens que si elle couvre des risques réellement exclus des garanties existantes, et si le prix reste modéré au regard du coût probable d’une réparation.
Un exemple de stratégie plus protectrice
L’expérience rapportée par les experts américains montre qu’un consommateur peut se constituer une forme « d’auto-assurance » en mettant de côté, sur un compte d’épargne, l’équivalent de quelques garanties prolongées non souscrites. Sur plusieurs années, cette réserve peut servir à financer une éventuelle réparation ou un remplacement, sans dépendre d’un prestataire de garantie.
Autre approche : cibler davantage les produits pour lesquels une panne serait vraiment pénalisante ou coûteuse (réfrigérateur, lave-linge familial, ordinateur professionnel) et refuser systématiquement les garanties prolongées sur les petits appareils et gadgets, dont le remplacement reste abordable.
Comment lire une garantie prolongée sans se laisser piéger
Les conseils tirés de l’article de Consumer Reports restent utiles pour un lecteur français confronté à ce type de contrat. Avant de signer, il convient de vérifier notamment :
la date de début de la garantie prolongée (à la fin de la garantie constructeur ou en parallèle) ;
la durée totale de protection obtenue, en cumulant garantie légale, commerciale et extension ;
les exclusions de panne, d’accident ou d’usage ;
les conditions pratiques de réparation : délai, lieu, transport, réparateur imposé ;
la possibilité ou non d’obtenir un remboursement ou un avoir si aucune panne ne survient.
Pour un consommateur français comme américain, la logique reste la même : mesurer précisément ce que l’on paie, ce que l’on obtient réellement en retour et comparer ce coût au risque financier réel d’une panne, souvent bien moins élevé que le suggèrent les discours tenus en caisse ou au téléphone.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Qu'est-ce qu'une garantie prolongée et pourquoi les experts la déconseillent?
Une garantie prolongée est un contrat vendu en supplément qui promet de couvrir les réparations après expiration de la garantie fabricant. Les experts la déconseillent car elle duplique souvent la couverture gratuite, contient de nombreuses exclusions et son coût n'est rarement justifié par la probabilité réelle de panne.
Ma carte bancaire peut-elle me protéger sans souscrire une garantie prolongée?
Oui, beaucoup d'émetteurs de cartes prolongent automatiquement la garantie du fabricant d'un an ou plus sur certains achats. Il suffit de vérifier auprès de votre banque les avantages inclus dans votre carte et les conditions de couverture.
Quelles sont les principales exclusions des garanties prolongées?
Les garanties prolongées excluent généralement les accidents (chute, liquide renversé, choc), les pannes dues à un entretien non respecté, certaines pièces ou types de pannes. Elles imposent aussi souvent de passer par des réparateurs imposés, parfois éloignés de votre domicile.
Quel est le coût réel d'une réparation comparé au prix d'une garantie prolongée?
Aux États-Unis, une garantie prolongée coûte en moyenne 126 dollars pour les gros appareils et 21 dollars pour les petits, tandis qu'une réparation sans contrat coûterait environ 26 dollars de plus. L'écart économique reste réduit au regard de la probabilité que l'appareil ne tombe jamais en panne.
Que faire si je n'achète pas de garantie prolongée et que mon appareil tombe en panne?
Contactez d'abord directement le fabricant, car certains acceptent de prendre en charge une réparation après la fin de la garantie au titre du service clientèle. Vérifiez aussi la politique de retour et d'échange du magasin, car certaines enseignes reprennent les appareils défectueux longtemps après l'achat sans frais supplémentaires.