À partir de mars 2026, en France, la demande de pension de réversion bascule dans l’ère du prérempli. Une avancée… à manier avec prudence.
Alors que la pension de réversion reste un filet de sécurité crucial après le décès d’un conjoint, les démarches peuvent vite tourner au casse-tête administratif. Selon le magazine Pleine Vie, la Caisse nationale d’assurance vieillesse (CNAV) et l’Assurance retraite préparent un changement majeur pour le printemps 2026, avec l’envoi d’un formulaire de demande prérempli. Un progrès réel, à condition de savoir exactement ce qu’il faut vérifier pour ne pas perdre un euro de ses droits.
Un tournant administratif pour la pension de réversion au printemps 2026
En France, la pension de réversion du régime général représente une part importante des revenus de nombreux veufs et veuves. Elle permet de percevoir une fraction de la retraite du conjoint décédé, sous conditions d’âge et de ressources. Or, jusqu’ici, constituer le dossier exigeait de rassembler une grande quantité de documents et de remplir des formulaires complexes.
En période de deuil, cette charge s’ajoute à un contexte déjà éprouvant. Le conjoint survivant devait déclarer l’ensemble de ses ressources, vérifier chaque case, joindre les justificatifs, avec la crainte de commettre une erreur ou un oubli. Une simple inexactitude pouvait entraîner un retard de traitement, voire un recalcul a posteriori avec demande de remboursement d’indus.
C’est ce fonctionnement que l’Assurance retraite entend alléger à partir de mars 2026, en s’appuyant sur la modernisation engagée avec le programme « Solidarité à la source » et les échanges de données entre administrations.
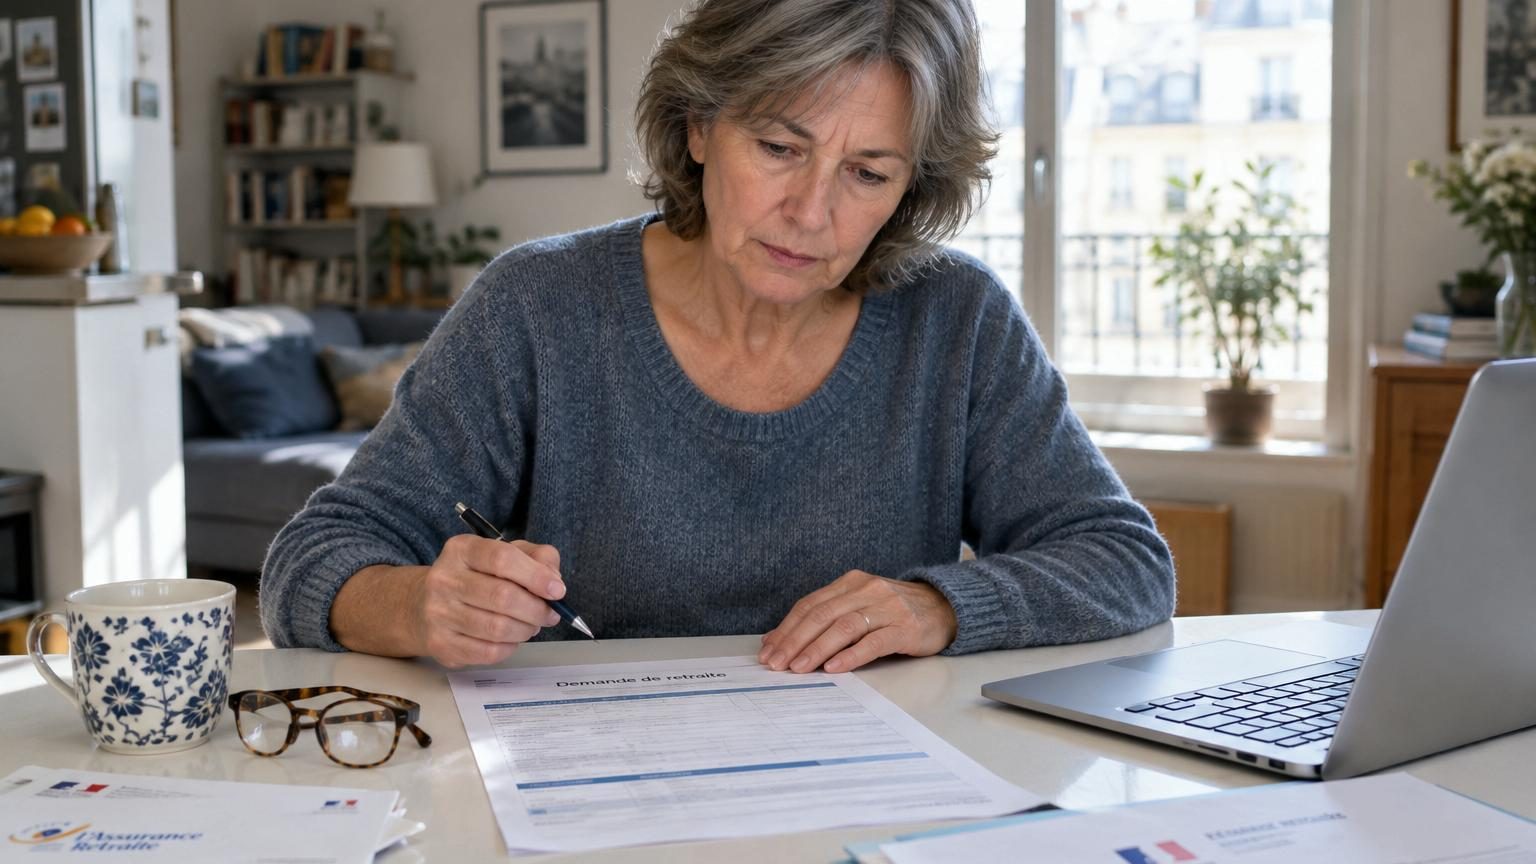
À partir de mars 2026, un formulaire de demande de pension de réversion prérempli sera transmis par la CNAV et l’Assurance retraite, sur la base de données déjà connues de l’administration.
Ce qui change en mars 2026 : un formulaire prérempli, moins de pièces à fournir
Concrètement, à compter de mars 2026, la CNAV et l’Assurance retraite enverront au conjoint survivant un formulaire de demande de pension de réversion déjà rempli en grande partie. Ce document sera adressé par courrier ou mis à disposition dans l’espace personnel en ligne de l’assuré.
Ce dispositif s’appuie sur le Dispositif de ressources mensuelles (DRM), déjà utilisé pour la prime d’activité et le revenu de solidarité active (RSA). Ce DRM permet de centraliser et transmettre automatiquement les informations de revenus à plusieurs organismes sociaux.
Pour la pension de réversion, l’effet est direct :
les revenus déjà connus de l’administration sont intégrés automatiquement dans le formulaire ;
le nombre de justificatifs à fournir diminue ;
les saisies manuelles par le conjoint survivant se réduisent fortement ;
le risque d’oubli ou de case mal comprise se trouve limité.
Les services de la retraite accèdent ainsi plus vite aux montants à prendre en compte pour l’attribution de la pension. Cela facilite le calcul et réduit le risque d’erreur initiale conduisant ensuite à des trop-perçus et à des remboursements douloureux pour les bénéficiaires.
Le parcours devient plus largement dématérialisé, mais sans supprimer la possibilité de corriger les informations préaffichées. L’automatisation s’accompagne d’un contrôle final par l’assuré, présenté comme une étape clé pour sécuriser ses droits.
Ce qui ne change pas : les règles de la pension de réversion en 2026
Le formulaire prérempli ne modifie pas les règles de fond du régime général. Les conditions annoncées pour 2026 restent les mêmes :
être le conjoint survivant marié du défunt (les unions libres et le Pacs ne donnent pas droit à la réversion dans le régime général) ;
avoir au moins 55 ans dans la plupart des situations ;
respecter des plafonds de ressources annuelles ;
remplir les conditions liées à la carrière du défunt (nombre de trimestres, affiliation, etc.).
Pour 2026, les plafonds de ressources du régime général sont indiqués comme suit :
Situation
Plafond annuel de ressources 2026
Personne seule
25 001,60 €
Couple
40 002,56 €
Le taux de la pension de réversion du régime général reste fixé à 54 % de la retraite de base du défunt. Un minimum mensuel est prévu, à hauteur de 334,92 € par mois en 2026 si au moins 60 trimestres de retraite ont été validés.
Ces montants correspondent à la pension de base. Les prélèvements sociaux (CSG, CRDS, contribution additionnelle) s’appliquent en fonction du revenu fiscal de référence du bénéficiaire, ce qui fait varier le montant net effectivement versé sur le compte.
Le formulaire change, pas les règles : taux de 54 %, conditions d’âge, plafonds de ressources et minimum garanti demeurent en place en 2026.
Ce que vous devrez encore faire en 2026 : vérifier, corriger, signer
Un formulaire prérempli ne dispense pas le conjoint survivant de toute vigilance. La CNAV et l’Assurance retraite rappellent que le document devra être lu attentivement avant validation.
Les points clés à contrôler ligne par ligne
Plusieurs rubriques méritent un examen méticuleux :
L’état civil : nom, prénoms, date de naissance, adresse, situation matrimoniale ;
La situation familiale : éventuelle nouvelle union, séparation, présence d’autres conjoints survivants potentiels ;
Les pensions déjà perçues : retraites personnelles, pensions d’invalidité ou de réversion déjà en paiement ;
Les autres revenus : salaires, revenus d’activité, allocations, rentes, revenus de patrimoine ;
Les évolutions récentes : baisse ou hausse de revenus, changement d’activité ou de situation depuis les données transmises via le DRM.
Les informations préremplies doivent être comparées aux derniers avis d’imposition, aux attestations de pensions et aux bulletins de revenus disponibles. Toute discordance nécessite une correction manuelle avant de renvoyer ou valider le document.
En cas de doute sur une ligne, la consigne donnée est claire : prendre contact avec sa caisse de retraite pour faire préciser la rubrique concernée, plutôt que laisser passer une erreur qui pourrait impacter le calcul.
Les réflexes pour éviter de perdre des droits
Pour limiter les risques d’oubli ou de mauvaise déclaration, quelques réflexes s’imposent :
Rassembler à l’avance les avis d’imposition récents, relevés de pensions et attestations de revenus.
Vérifier que tous les compléments de revenus, même modestes, figurent correctement.
Rectifier immédiatement tout montant qui ne correspond pas à la réalité de la période prise en compte.
Conserver une copie du formulaire finalisé et des justificatifs en cas de contrôle ultérieur.
Ne pas hésiter à solliciter un rendez-vous ou un accompagnement auprès de la caisse si certains points semblent obscurs.
Prérempli ne signifie pas automatique : le conjoint survivant reste le vérificateur final de ses propres droits.
Aucune réforme de fond de la réversion actée à ce stade
Pleine Vie rappelle que plusieurs pistes de réforme plus globale de la pension de réversion ont circulé pour 2026. Certaines évoquaient une harmonisation ou une refonte profonde des règles. Selon les informations rapportées, ces propositions n’ont pas été appliquées à ce jour.
Les droits actuels du régime général demeurent donc en vigueur. Le seul changement concret identifié pour le printemps 2026 porte sur la forme de la demande, via le formulaire prérempli adossé au Dispositif de ressources mensuelles.
Les assurés doivent ainsi se préparer à un nouveau parcours administratif, plus simple à première vue, mais qui exige une implication réelle lors de la validation.
Ce que cela implique pour un lecteur en France : simplification, mais vigilance accrue
Pour les personnes résidant en France et concernées par une future pension de réversion, ce dispositif s’inscrit dans un mouvement plus large de simplification des démarches sociales. Le principe est similaire à celui de la déclaration de revenus préremplie : l’administration remplit, le citoyen contrôle.
Dans le champ des retraites, cette évolution présente plusieurs bénéfices :
un dossier plus facile à constituer au moment d’un décès ;
une meilleure fiabilité des données transmises par rapport aux situations déclarées manuellement ;
une réduction potentielle des retards d’instruction liés à des pièces manquantes.
En parallèle, un risque existe pour ceux qui valideraient le formulaire sans relecture approfondie. Une erreur non détectée peut conduire à :
une pension de réversion calculée à la baisse, avec des droits sous-estimés ;
ou à l’inverse, un trop-perçu qui sera réclamé ultérieurement par la caisse de retraite.
Pour un lecteur français, l’enjeu consiste donc à anticiper ces démarches, notamment pour les couples proches de la retraite : connaître les règles de la réversion, conserver ses documents clés, informer son conjoint sur le fonctionnement du régime général.
Quelques notions utiles pour mieux comprendre la réversion
La pension de réversion correspond à une fraction de la retraite de base dont bénéficiait ou aurait pu bénéficier le conjoint décédé. Dans le régime général, ce pourcentage est fixé à 54 %. Il s’agit d’un droit dérivé : il dépend de la carrière du défunt et de la situation du conjoint survivant.
La notion de plafond de ressources joue un rôle central. L’administration additionne différents revenus du conjoint survivant (salaires, retraites personnelles, pensions d’invalidité, certains revenus de capitaux, etc.) et compare ce total au plafond. Si les ressources dépassent ce plafond, la pension de réversion peut être réduite, voire supprimée.
Les prélèvements sociaux appliqués sur la pension de réversion dépendent, eux, du revenu fiscal de référence. Un foyer imposable à un certain niveau verra sa pension soumise à des contributions plus élevées qu’un foyer dont les revenus restent modestes. Le montant net perçu peut donc être sensiblement inférieur au montant « brut » théorique.
Pour un couple, un intérêt concret consiste à conserver une vision claire de l’ensemble des pensions et compléments de revenus de chacun. En cas de décès, cette lisibilité facilite la vérification du formulaire prérempli, limite les erreurs de déclaration et sécurise le niveau de vie du conjoint survivant.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Le formulaire prérempli supprime-t-il vraiment les démarches administratives ?
Non, le formulaire prérempli réduit considérablement la charge administrative en pré-remplissant les données déjà connues de l'administration, mais le conjoint survivant doit toujours le vérifier attentivement et corriger les erreurs avant validation.
Quels revenus dois-je déclarer pour la pension de réversion ?
Tous les revenus doivent être déclarés : salaires, revenus d'activité, allocations, rentes, revenus de patrimoine et pensions déjà perçues. La pension de réversion est soumise à des plafonds de ressources annuelles (25 001,60 € pour une personne seule en 2026).
Que risque-t-il si je ne corrige pas une erreur dans le formulaire ?
Une inexactitude peut entraîner un retard de traitement ou un recalcul a posteriori avec demande de remboursement d'indus, ce qui peut s'avérer financièrement lourd pour le bénéficiaire.
Suis-je obligé d'accepter le formulaire tel quel ou puis-je le modifier ?
Vous pouvez et devez corriger toute information préaffichée qui ne correspond pas à votre situation avant de valider le formulaire. En cas de doute, contactez votre caisse de retraite.
Les conditions d'accès à la pension de réversion changent-elles en 2026 ?
Non, seul le processus administratif évolue en mars 2026. Les conditions restent inchangées : être le conjoint survivant marié, avoir au moins 55 ans généralement, respecter les plafonds de ressources et remplir les conditions liées à la carrière du défunt.