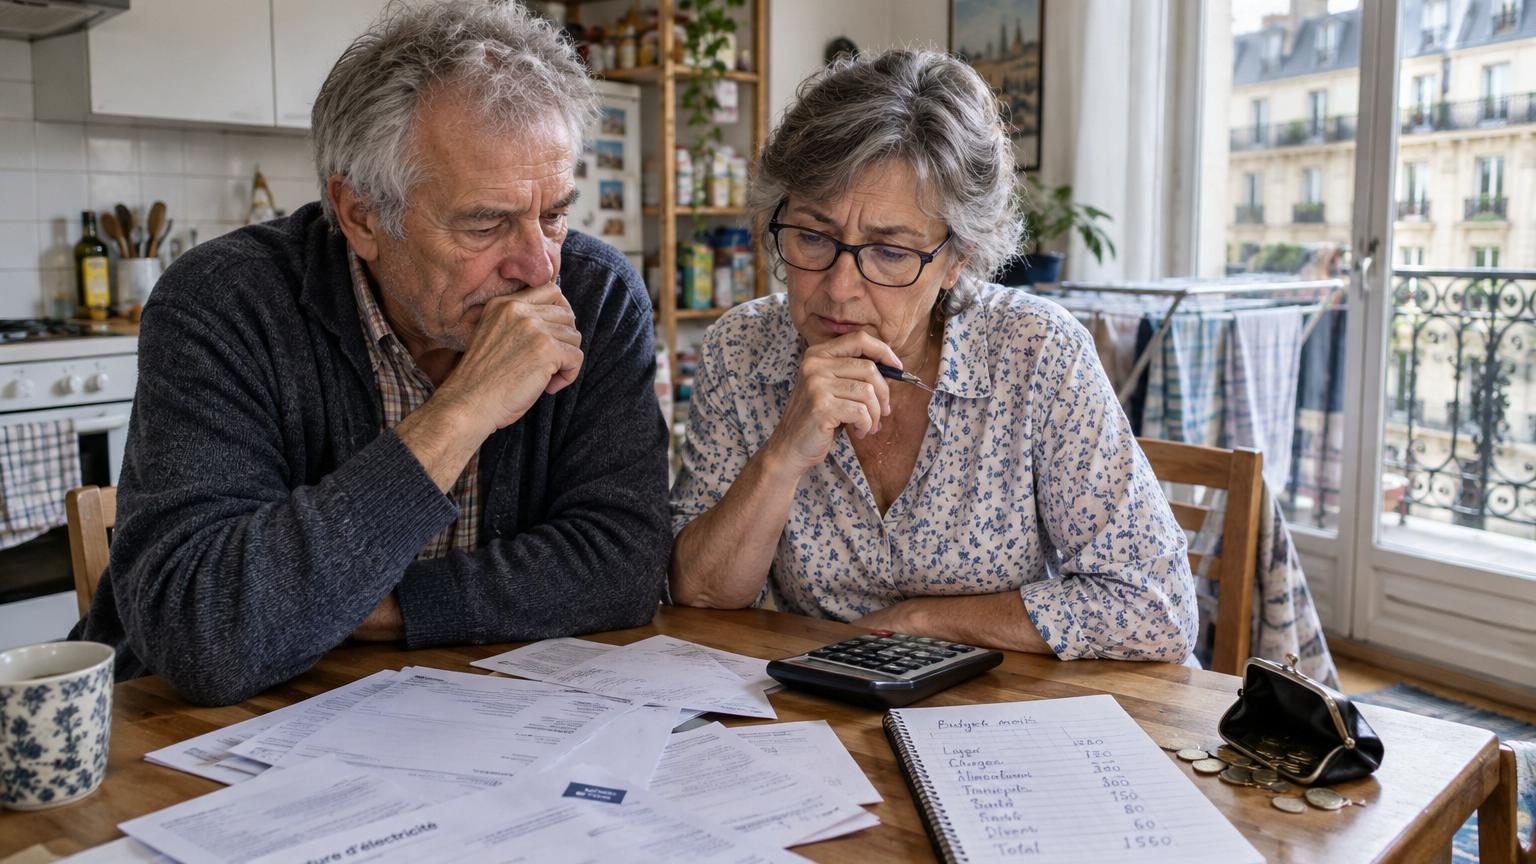
Autour des tables en plastique blanc, les retraités ont sorti leurs calculettes et leurs relevés de compte, pendant qu’un conseiller de la Caisse de retraite déroule ses diapositives. On parle « reste à vivre », énergie, mutuelle, inflation sur les courses. Personne ne regarde vraiment l’écran, tout le monde regarde son voisin, un peu inquiet, un peu curieux. Marie, 68 ans, griffonne un chiffre sur son cahier : 1 450 €. Puis elle le barre, soupire, et note 1 600. Elle lâche dans un demi-sourire : « En dessous de ça, ce n’est plus une retraite, c’est de la survie. »
La discussion dévie vite sur un sujet qui fâche : combien faut-il, en 2026, pour vivre *dignement* quand on ne travaille plus ? Pas pour se payer des croisières, simplement pour payer ses factures sans angoisse, voir ses petits-enfants, se soigner sans renoncer. Personne autour de la table n’a la même réponse, pourtant tous font les mêmes arbitrages au supermarché. Le vrai choc, c’est quand quelqu’un ose dire tout haut : « Et ce n’est pas juste une question de loyer. »
Retraite en 2026 : le vrai coût d’une vie « normale »
Quand on parle de budget de retraite, on pense spontanément au montant du loyer ou du crédit immobilier. C’est la grosse dépense, celle qui fait peur, celle qu’on donne en premier quand on se confie. Mais quand on regarde de près les comptes mensuels de nombreux retraités en 2026, une autre réalité apparaît. Entre l’électricité, le chauffage, la mutuelle santé, la voiture qui vieillit, les courses qui flambent, le coût de la vie s’invite partout, même dans les petites habitudes qu’on croyait anodines. Le café en terrasse devient un luxe, le cinéma un événement. On finit par compter les sorties au lieu de les savourer.
Les études récentes de l’Observatoire des inégalités, croisées avec les chiffres de l’Insee, dessinent un seuil qui revient souvent : autour de **1 500 à 1 700 € par mois** pour une personne seule, selon la ville et la situation de logement, pour une vie jugée « décente ». On n’est pas dans le grand confort, mais dans un quotidien où l’on peut se chauffer correctement, manger frais, garder une voiture correcte ou un abonnement de transport, et assumer une mutuelle digne de ce nom. Jean, 72 ans, ancien artisan, raconte qu’il a longtemps cru qu’avec 1 300 € il serait « large » à la retraite. Il a vite découvert que chaque hausse de facture grignotait un loisir : d’abord les vacances, puis les restos, puis même les cadeaux d’anniversaire.
Derrière ces chiffres, il y a une mécanique très simple, presque brutale. Les dépenses dites « contraintes » ont explosé : énergie, loyers, assurances, santé. Ces postes ne se négocient pas facilement, ou alors au prix d’un vrai renoncement. Quand la retraite est de 1 200 ou 1 300 €, plus de la moitié part souvent dans ces charges avant même d’avoir choisi ce qu’on mange, comment on se déplace, quelle vie sociale on entretient. Le logement pèse lourd, c’est vrai, mais la dignité se joue ailleurs aussi : pouvoir se soigner sans repousser un rendez-vous, garder un téléphone correct pour parler à ses enfants, s’habiller convenablement. Une retraite « vivable » ne se résume pas à un toit, elle se mesure à ce qu’il reste après les factures.
Le budget minimum pour vivre dignement ne se calcule pas qu’avec un loyer
La première chose à faire en 2026, avant même de chercher un chiffre magique de « bonne retraite », c’est de lister toutes ses dépenses fixes hors logement. Un exercice simple, mais rarement fait sérieusement. On prend un relevé de compte, un surligneur, et on trace : énergie, assurance habitation, mutuelle, abonnements télécoms, impôts locaux, essence ou transports, charges de copropriété. En face, on note les montants moyens sur l’année, pas juste le mois le plus calme. Cette base permet de voir clair : quel est le vrai plancher incompressible pour continuer à vivre normalement, sans déjà rogner sur l’alimentation ou la santé. Souvent, la surprise est rude. Et pourtant, c’est là que commence la notion de vie digne.
Une erreur fréquente est de sous-estimer les petites dépenses récurrentes, celles qui n’ont l’air de rien mais pèsent lourd sur un an. L’abonnement à une box un peu trop chère, la mutuelle prise par habitude sans renégociation, l’assurance auto jamais revue, trois plateformes de streaming alors qu’on n’en regarde qu’une. *Soyons honnêtes : personne ne fait vraiment cet inventaire tous les jours.* On reporte, on se dit qu’on verra plus tard, et le « reste à vivre » s’effrite doucement. En 2026, chaque euro économisé sur ces postes invisibles peut se transformer en sortie avec les petits-enfants, en séance de kiné non reportée, en week-end improvisé. Ce ne sont pas que des chiffres, ce sont des moments de vie qui réapparaissent.
Dans les ateliers budgétaires pour seniors, une phrase revient souvent : « Le loyer, je le connais. Ce qui me tue, ce sont les à-côtés. » Une ancienne secrétaire venue consulter une association de consommateurs a ainsi découvert qu’entre la mutuelle, ses deux assurances (auto et habitation) et ses abonnements télécoms, elle dépassait 320 € par mois, sans avoir acheté un seul produit alimentaire ni réglé sa facture d’électricité. Elle avait le sentiment de « mal gérer », en réalité elle subissait des hausses silencieuses depuis des années. Un conseiller lui a résumé la situation dans une phrase brutale mais juste : « Votre dignité financière se perd rarement d’un coup, elle se perd 5 € par 5 €. » C’est là que la question du budget minimum prend tout son sens, bien au-delà du simple toit.
Anticiper et ajuster sa retraite 2026 : des gestes concrets pour retrouver de l’air
Un des gestes les plus puissants, même à 65 ou 70 ans, consiste à bâtir un « budget de dignité » plutôt qu’un budget de survie. On part de ce qu’on refuse de sacrifier : alimentation correcte, santé, lien social. On leur donne un montant mensuel réaliste, non négociable. Par exemple : 250 à 300 € pour se nourrir convenablement seul, 80 à 100 € pour des loisirs simples, 50 à 70 € pour des cadeaux et petites attentions. Ensuite, on remonte le fil : si avec toutes les charges incompressibles ce budget de dignité n’est pas atteignable, il faut réouvrir les contrats, renégocier, changer d’habitudes. Cela peut passer par quitter une voiture pour un abonnement de car régional, changer d’énergie, mutualiser une box internet à deux voisins. Chaque ajustement redonne de la marge mentale, pas seulement financière.
Une confusion très répandue consiste à croire qu’optimiser son budget de retraité, c’est forcément se priver. Le mot « économie » évoque tout de suite des coupes sombres, des renoncements, presque une punition. En réalité, beaucoup de retraités payent encore, en 2026, pour des services dont ils ne se servent plus ou mal. Une ancienne cadre raconte qu’elle gardait sa mutuelle « haut de gamme » pour rester tranquille, jusqu’au jour où elle a compris qu’elle ne consultait plus que son généraliste et son cardiologue. Elle payait 70 € de trop par mois, juste par peur de manquer. L’idée n’est pas de tout raboter de manière brutale, mais de réaligner ses dépenses sur sa vie réelle. Avec empathie pour soi-même, sans se juger. Nous connaissons tous ce moment où on ouvre une facture et on se dit : « Ah oui, ça aussi, il faudrait que je m’en occupe… »
Un expert d’association de défense des consommateurs, habitué à recevoir des retraités déboussolés, résume ainsi la nouvelle équation de 2026 :
« On me demande souvent : combien me faut-il pour vivre dignement à la retraite ? Je réponds : commencez par retirer tout ce qui ne vous ressemble plus, le chiffre apparaîtra tout seul. »
Ce travail très concret peut s’appuyer sur quelques priorités simples :
- Revoir sa mutuelle et ses assurances au moins une fois tous les deux ans.
- Regrouper ou supprimer les abonnements numériques qu’on n’utilise plus réellement.
- Évaluer franchement ses besoins de déplacement : voiture indispensable ou alternatives crédibles ?
- Vérifier ses droits à des aides (APL, énergie, complémentaire santé solidaire), souvent méconnues.
- Se fixer un « budget plaisir » minimal mensuel, même modeste, et le protéger comme une facture essentielle.
Ce ne sont pas des recettes miracles. Plutôt une façon de remettre l’humain au centre du budget. Une retraite digne ne se voit pas seulement dans un tableau Excel, elle se lit dans les petites choses qu’on ne culpabilise plus à s’offrir : un déjeuner au café du coin, un cours de gym adaptée, un billet de train pour aller voir un ami de longue date. C’est cette frontière-là que chacun cherche à tracer en 2026.
Et maintenant, que signifie « bien vivre » sa retraite ?
Quand on écoute les retraités de 2026, on entend moins la question « Combien je gagne ? » que celle-ci : « Qu’est-ce que je peux encore me permettre sans trembler ? ». Le budget mensuel minimum pour vivre dignement ressemble de moins en moins à un chiffre universel, et de plus en plus à une boussole personnelle. Pour certains, la dignité passe par le fait de ne jamais demander d’aide à ses enfants. Pour d’autres, par la certitude de pouvoir appeler un spécialiste de santé sans reculer devant le ticket modérateur. Dans tous les cas, la barre symbolique des 1 500 € brut par mois pour une personne seule revient comme un repère, surtout en zone urbaine, même si la réalité s’étire entre 1 400 et 1 800 € selon les situations.
La vraie question devient alors : qu’est-ce que ce budget permet de préserver, ou pas. La retraite ne se limite pas à « payer son loyer et ses factures ». Elle engage la capacité à rester acteur de sa vie, à participer encore un peu à la société, à transmettre autrement que par l’héritage financier. Certains font le choix de partager un logement, d’autres de quitter la ville pour gagner en surface et en air, d’autres encore de travailler quelques heures par semaine pour garder un pied dans l’activité. Rien n’est parfait, rien n’est figé. Une vérité terre-à-terre se dessine pourtant : une retraite digne ne se mesure pas seulement à ce qu’on possède, mais à ce qu’on n’est plus obligé d’abandonner en cours de route. Et chacun, à sa manière, ajuste ce curseur mois après mois.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Budget de dignité | Identifier un seuil réaliste (souvent entre 1 500 et 1 700 € pour une personne seule) incluant alimentation, santé, énergie et vie sociale. | Permet de se situer concrètement et de savoir si sa retraite actuelle couvre une vie vraiment vivable, pas seulement les charges fixes. |
| Dépenses invisibles | Mutuelle, assurances, abonnements et énergie pèsent lourd sans être toujours remis en question. | Donne des pistes immédiates pour regagner du pouvoir d’achat sans sacrifier ce qui compte vraiment. |
| Choix de vie | Colocation, déménagement, activité complémentaire, renégociation systématique des contrats. | Ouvre des scénarios concrets pour adapter sa retraite à sa réalité plutôt que la subir, en gardant une marge de dignité et de plaisir. |