Il est 7 h 45, l’air pique encore un peu, et au fond du couloir glacé, un homme s’affaire déjà derrière le comptoir d’un kiosque à journaux. Charles, 82 ans, ajuste sa casquette, compte la monnaie, installe les magazines. Il a les gestes d’un habitué, le regard d’un homme qui a déjà vécu plusieurs vies.
Face à lui, les clients pressés lui tendent des billets sans vraiment le voir. Ils ne savent pas que ce retraité touche 1 700 euros par mois, ni qu’il doit encore travailler pour payer ses courses et son chauffage. Ils ne savent pas qu’avant d’ouvrir le kiosque, il a compté chaque centime sur son carnet. *Il sourit quand même, par réflexe plus que par envie.*
“J’essaie juste de survivre”, lâche-t-il en rangeant un paquet de cigarettes. Une phrase simple, qui reste longtemps en tête.
« Avec 1 700 euros, je ne vis pas, je calcule »
Dans son petit studio au troisième étage sans ascenseur, Charles garde toutes ses factures dans une boîte en fer, posée sur le frigo. Chaque début de mois, il les étale sur la table, aux côtés de son relevé de pension : 1 700 euros, pas un de plus. Le loyer, l’électricité, l’eau, la mutuelle, la nourriture. Tout est aligné, souligné, encerclé. Il rature, recommence, soupire. Il y a toujours une ligne qui coince.
À 82 ans, cet ancien magasinier devrait être en train de regarder pousser les tomates sur un balcon tranquille. À la place, il additionne, soustrait et finit toujours par la même conclusion : « Sans mon petit boulot, je descends dans le rouge. » La retraite, pour lui, ce n’est pas une fin de carrière. C’est devenu un casse-tête budgétaire, une bataille silencieuse, mois après mois.
Charles n’est pas un cas isolé. Selon les chiffres du ministère du Travail, plusieurs centaines de milliers de retraités exercent encore une activité rémunérée en France, parfois déclarée, parfois au noir. Certains pour rester actifs, d’autres pour arrondir les fins de mois. Dans la réalité des rayons de supermarché, des caisses ou des accueils téléphoniques, *la grande majorité le font simplement pour tenir*. Quand il entend les débats à la télé sur “les seniors au travail”, Charles hausse les épaules : « Eux, ils parlent de statistiques. Moi, je parle d’avoine et de pâtes premier prix. »
Derrière ces chiffres, il y a une réalité brutale : le coût du logement, des produits de base, des médicaments, a largement rattrapé, voire dépassé, les petites retraites. Beaucoup de personnes âgées glissent lentement vers une forme de précarité discrète, presque honteuse. Elles ne mendient pas, elles ne se plaignent pas trop fort. Elles reprennent un job, acceptent des horaires compliqués, gardent des enfants, font des ménages. Et elles disent comme Charles : « Je ne fais pas ça pour me sentir utile, je fais ça pour payer mes charges. » Soyons honnêtes : personne ne rêve de se lever à 5 h du matin à plus de 80 ans pour ouvrir un kiosque.
Comment Charles s’organise pour « ne pas couler »
Au fil des années, Charles a mis en place une sorte de méthode de survie. Rien de spectaculaire, juste des petits réflexes répétés. Il paie en priorité ce qui lui permet de rester chez lui : le loyer, l’électricité, sa mutuelle. Ensuite seulement viennent la nourriture, les petits plaisirs rares, la sortie au café du coin. Il a appris à vivre avec un budget serré, presque militaire. Les sorties imprévues, les week-ends à la mer, tout ça appartient à une autre époque.
Pour compléter sa retraite, il occupe son poste au kiosque trois matinées par semaine et deux après-midis. Ce complément lui rapporte quelques centaines d’euros. Ce n’est pas une fortune, mais c’est ce qui fait la différence entre “je peux payer le chauffage” et “je garde mon manteau dans le salon”. Il a conscience de sa chance d’avoir trouvé ce poste, même si la fatigue se lit dans la manière dont il s’assoit, lentement, quand il peut enfin s’accorder cinq minutes.
Ce qui frappe, chez Charles, ce n’est pas seulement la fatigue physique. C’est la fatigue morale de devoir toujours compter. Il raconte ce moment gênant à la caisse du supermarché, quand il a dû faire retirer un paquet de café parce que la note dépassait ce qu’il avait sur lui. Ou ce dîner auquel il a renoncé parce qu’il n’avait pas le budget pour participer au cadeau commun. Nous connaissons tous ce moment où l’on se demande si l’on peut se permettre un resto de plus dans le mois. Lui, il se pose la question pour un paquet de beurre. *À force, ça laisse des traces.*
Dans sa tête, une phrase revient : **“Je n’ai pas envie d’être un poids pour qui que ce soit.”** Ses enfants habitent loin, ont leurs propres charges, leurs propres crédits. Il refuse de leur demander de l’aide. Alors il se débrouille, s’organise, serre les dents. Il découpe les bons de réduction, attend les promotions, choisit les pâtes les moins chères. Sa retraite n’est plus un temps de repos, c’est devenu un équilibre fragile entre fierté et précarité.
Des gestes concrets pour “tenir”, sans se perdre
Face à ce genre de situation, certains se résignent, d’autres bricolent des solutions. Charles, lui, a fini par aller voir une assistante sociale de la mairie, presque honteux, après avoir repoussé ce rendez-vous pendant des mois. Il n’avait jamais demandé d’aide de sa vie. En une heure, il a découvert qu’il pouvait prétendre à une aide au logement, à un tarif social pour l’énergie, et à une réduction sur son abonnement de transport. Trois choses qui ont changé précisément… 120 euros par mois dans son budget.
Ce n’est pas la révolution, mais pour lui, c’est énorme. Il le dit simplement : « 120 euros, ça représente un caddie entier. » Beaucoup de retraités ignorent encore ces dispositifs, ou pensent qu’ils n’y ont pas droit. Ils se disent qu’il y a “pire qu’eux”, qu’ils vont se débrouiller. Et ils passent à côté de quelques dizaines d’euros qui, mis bout à bout, peuvent alléger la pression. *Personne n’aime remplir des formulaires, c’est vrai. Pourtant, parfois, c’est le seul moyen de respirer un peu.*
Une autre étape a été plus difficile à franchir pour lui : accepter de réduire certaines choses auxquelles il tenait. Il a résilié une assurance inutile, négocié un forfait téléphone plus bas, renoncé à plusieurs abonnements qu’il gardait “par habitude”. Il le raconte avec un mélange de lucidité et de nostalgie : « Pendant longtemps, je payais pour un bouquet télé que je n’utilisais presque jamais. J’avais pris ça quand ça allait mieux, je l’ai gardé par orgueil. » Nous connaissons tous ce tiroir rempli de choses que l’on garde “au cas où”. Sur un compte bancaire, ces “au cas où” finissent par coûter très cher.
Le piège le plus fréquent, chez beaucoup de retraités comme lui, reste le crédit à la consommation. On pense parfois qu’un petit prêt “pour passer un cap” sera sans conséquence. Puis les mensualités s’enchaînent, les intérêts aussi, et le compte s’enfonce doucement. Charles y a échappé de justesse, après une proposition insistante de crédit renouvelable dans sa boîte aux lettres. Il a failli signer, puis un voisin l’a alerté. Il résume ça avec ses mots : « Quand tu touches peu, emprunter, c’est comme creuser un trou dans le sable. Tu crois que ça tient, puis tout s’écroule. » Soyons honnêtes : personne ne lit vraiment les 15 pages de conditions générales.
« À mon âge, je ne demande pas le luxe, dit Charles. Je voudrais juste ne pas avoir peur quand j’ouvre ma boîte aux lettres. Une facture, c’est devenu plus angoissant qu’un bilan de santé. J’ai travaillé toute ma vie, je ne pensais pas finir à compter les centimes. Je n’ai pas honte de travailler encore, mais j’ai parfois honte de devoir choisir entre un cadeau pour mes petits-enfants et une visite chez le dentiste. J’essaie juste de survivre, rien d’héroïque là-dedans. »
Dans son discours, il y a une forme de sagesse cassée, mais aussi quelques petites règles qui l’aident à ne pas sombrer complètement. Il se fixe par exemple un très petit budget “joie obligatoire”, même symbolique : un café en terrasse le dimanche, un journal acheté sans regarder le prix, un gâteau à partager avec un voisin. Sans ça, tout deviendrait gris. Dans sa façon de résister, Charles a dégagé quelques repères qui parlent à beaucoup d’autres retraités :
- Prioriser le toit, la santé, l’énergie avant tout le reste.
- Vérifier chaque année ses droits à des aides, *même si l’on pense ne pas y avoir droit*.
- Fuir les crédits “faciles” et les achats à paiement différé.
- Accepter de renégocier ses abonnements, quitte à faire plusieurs appels.
- Préserver, coûte que coûte, un tout petit espace pour un plaisir régulier.
Dans cette liste, rien de magique. Juste du concret, du quotidien. Des gestes minuscules qui, cumulés, permettent à Charles de rester un peu debout.
Une vie qui interroge la nôtre
L’histoire de Charles n’est ni exceptionnelle ni marginale. Elle se glisse dans les files d’attente des supermarchés, sur les chaises en plastique des salles d’attente médicales, dans les couloirs des résidences pour seniors. Elle pose une question simple et dérangeante : que signifie “bien vieillir” quand on passe son temps à compter l’argent qui manque ? On parle souvent de retraite en années, rarement en euros concrets, en plein frigo, en chauffage allumé.
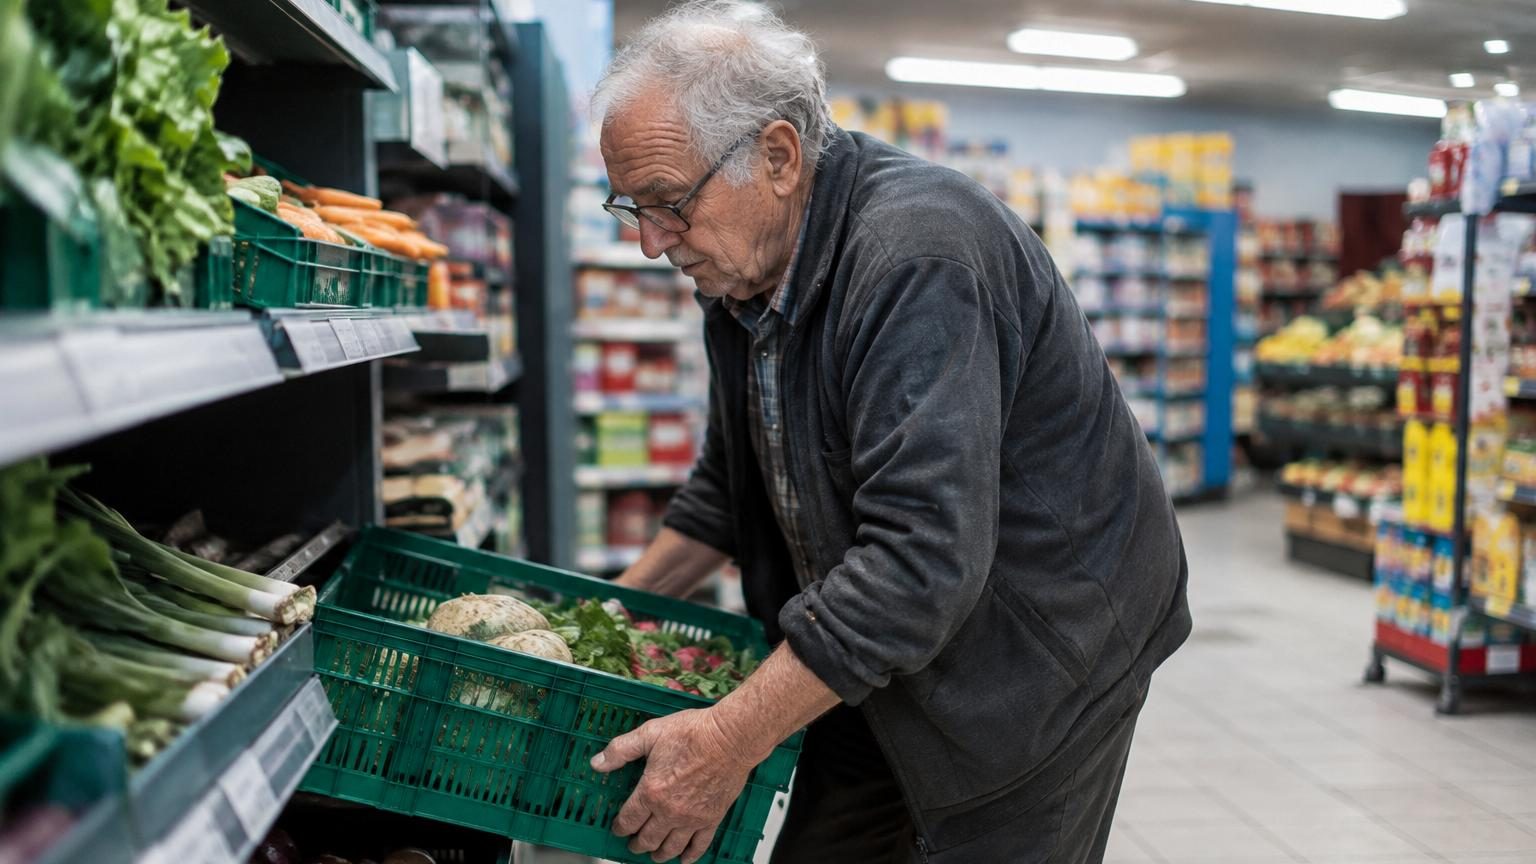
Ce qui dérange, c’est ce décalage entre l’image douce de la retraite — voyages, petits-enfants, temps pour soi — et la réalité rugueuse de ceux qui, comme Charles, trient les légumes en promotion. La société célèbre l’allongement de la vie. Mais que vaut une espérance de vie prolongée si ces années supplémentaires ressemblent à un marathon financier sans médaille au bout ? *Vieillir devrait être une étape, pas une lutte permanente.*
On peut regarder cette scène de loin, en se disant que tout cela ne nous concerne pas encore, ou pas vraiment. On peut aussi y voir un miroir un peu en avance sur notre propre vie. Car derrière les chiffres abstraits de la réforme des retraites, il y a des visages, des mains abîmées, des réveils trop matinaux à 80 ans passés. Il suffit parfois d’écouter un Charles au coin d’un kiosque pour se demander comment nous, nos parents, nos voisins, traverserons ce passage. Et quels choix collectifs nous acceptons, ou non, de laisser s’installer.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Budget de survie à la retraite | Prioriser logement, santé, énergie et traquer les petites dépenses superflues | Aide à mieux organiser ses dépenses quand la pension ne suffit pas |
| Droits et aides méconnus | Rendez-vous avec un travailleur social, vérification annuelle des aides possibles | Permet de récupérer parfois plusieurs dizaines ou centaines d’euros par mois |
| Éviter le piège du crédit facile | Refuser les crédits renouvelables et paiements différés, surtout avec une petite pension | Protège contre le surendettement et la spirale des intérêts à long terme |