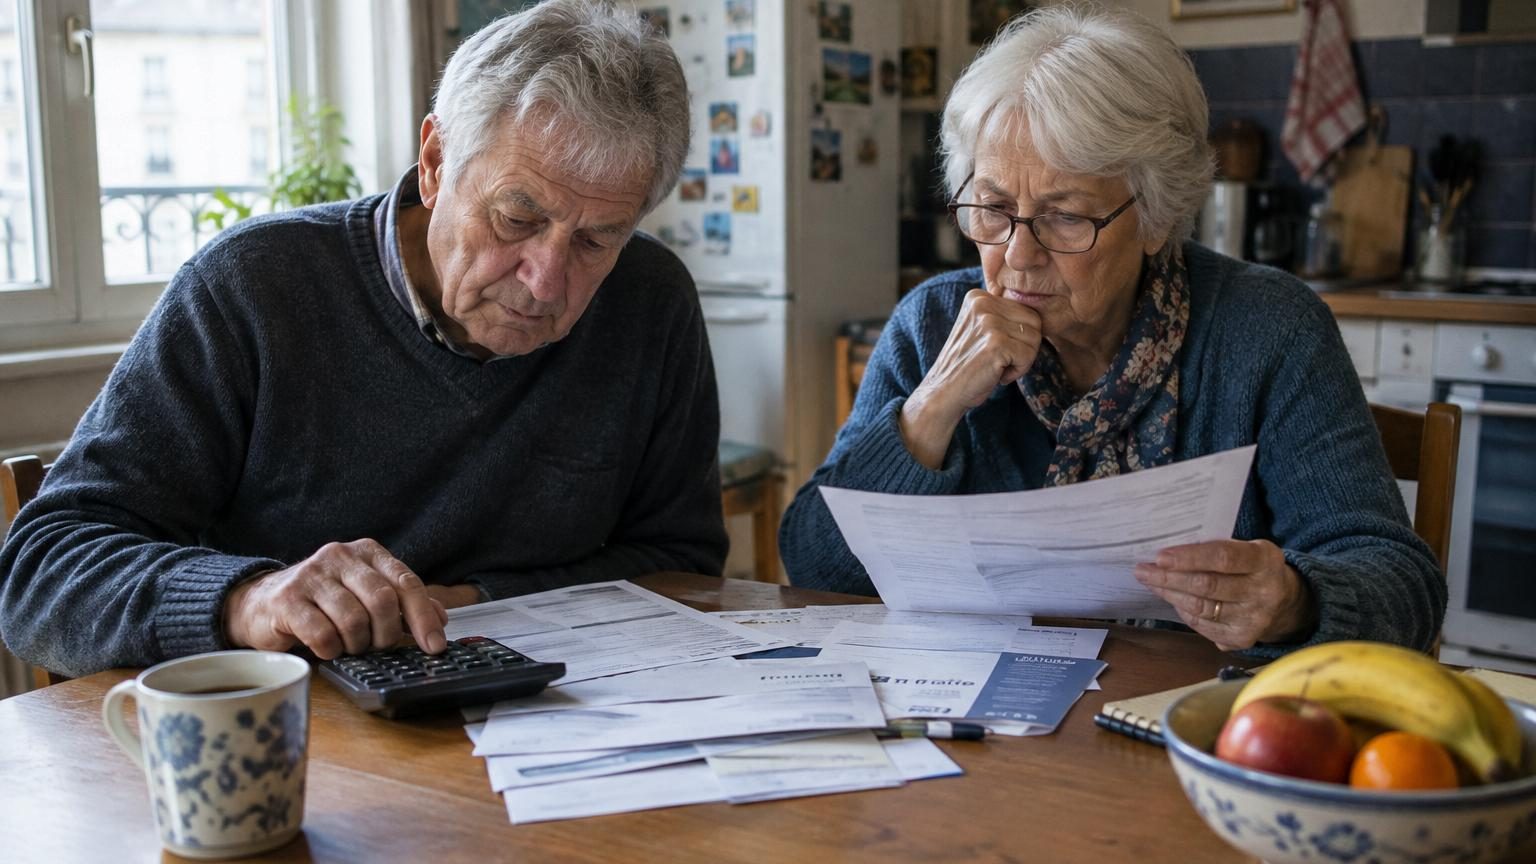
Des visages qu’on croise partout : une ancienne infirmière, un ex-chauffeur routier, un couple de boulangers à la retraite. Chacun tient une enveloppe, des relevés, quelques notes gribouillées au stylo. Ils viennent tous poser la même question, presque mot pour mot : « Avec ce que j’ai travaillé, je vais toucher combien, moi, en 2026 ? ». On sent la gêne, un peu de colère parfois, beaucoup d’angoisse aussi. Personne n’est vraiment préparé à découvrir, noir sur blanc, le montant exact de sa retraite. Et pourtant, derrière un chiffre mensuel qui tombe, se joue une partie de leur dignité. Une certitude se dessine : en 2026, ceux qui sont nés avant 1964 ne peuvent plus se contenter de « voir venir ». Il existe un montant en-dessous duquel, franchement, ça coince.
Le montant plancher qui change tout en 2026
La réforme des retraites, on en a beaucoup parlé, parfois sans vraiment comprendre ce qui allait changer sur le compte en banque, une fois par mois. Pour les Français nés avant 1964, 2026 s’annonce comme une année charnière : leurs droits sont quasiment cristallisés et le débat n’est plus théorique. Ce qui compte désormais, c’est ce minimum qu’ils doivent réellement percevoir pour vivre, pas juste survivre. Dans les couloirs des caisses et sur les forums en ligne, un chiffre circule : **autour de 1 200 euros par mois**, net, pour ceux qui ont travaillé toute leur vie au salaire minimum ou pas très loin. Ce n’est ni une prime ni une aide exceptionnelle, mais bien le cœur de leur retraite, ce revenu régulier qui doit tomber chaque mois, comme un métronome.
Derrière ce montant, il y a une réalité technique, parfois un peu froide, qu’on préfère souvent repousser. Le fameux « minimum de pension » des carrières complètes au SMIC, revalorisé avec la réforme et recalé année après année sur l’inflation et l’évolution du SMIC. En 2023, le gouvernement promettait environ 1 200 euros bruts pour ces retraités-là, une barre symbolique. Avec les revalorisations successives, les projections des économistes convergent : en 2026, ce plancher devrait se situer aux alentours de 1 250 à 1 300 euros bruts, soit un peu plus de 1 050 à 1 100 euros nets, pension de base et complémentaire comprises. *On est loin du grand soir social, mais ce n’est plus tout à fait la retraite de misère.*
Sur le terrain, ça donne des conversations bien concrètes autour de la table de cuisine. Prenons Jean, 63 ans, né en 1963, ancien ouvrier dans la métallurgie près de Valenciennes, 42 annuités au compteur. Sa conseillère retraite lui annonce une estimation autour de 1 150 euros nets en 2026, tous régimes confondus. Il soupire, sort sa calculette, additionne le loyer, l’électricité, la mutuelle, la voiture. Il reste une poignée de billets pour l’alimentation, les cadeaux aux petits-enfants et les imprévus. On connaît tous ce moment où la réalité budgétaire vient bousculer les rêves de voyages et les projets de bricolage. Soyons honnêtes : personne ne fait vraiment des tableaux Excel au quotidien pour anticiper sa retraite. Jusqu’au jour où le chiffre tombe… et qu’il ne ressemble pas à ce qu’on imaginait.
Comprendre la mécanique : ce qui doit tomber chaque mois
La question qui fâche revient comme un refrain : « Quel est le minimum que je dois toucher en 2026, si je suis né avant 1964 ? ». Pour ceux qui justifient d’une carrière complète proche du SMIC, l’objectif affiché du gouvernement est clair : garantir une pension autour de 85 % du SMIC net pour une carrière complète, soit environ 1 200 euros nets par mois, légèrement plus avec les revalorisations à venir. Ce n’est pas une prime versée une fois, ni une aide ponctuelle : c’est la retraite mensuelle, celle qui tombe le 8 ou le 9 du mois, quoi qu’il arrive. En dessous de ce seuil, les Français nés avant 1964 se retrouvent, de fait, dans une zone de fragilité qui les pousse souvent vers les aides sociales complémentaires.
Ce fameux montant plancher n’est pas magique, il se construit pièce par pièce. On additionne la retraite de base (CNAV ou MSA), la retraite complémentaire (Agirc-Arrco pour les salariés du privé) et, pour les pensions les plus basses, un complément comme l’ASPA, l’allocation de solidarité aux personnes âgées. Là aussi, un chiffre sert de repère : autour de **1 000 à 1 100 euros nets**, tout confondu, pour les personnes seules bénéficiant des minima sociaux en 2026, si les tendances de revalorisation se confirment. Pas de quoi s’offrir une maison secondaire, mais de quoi passer au-dessus de la ligne de flottaison. L’enjeu, pour beaucoup, sera d’éviter de dépendre uniquement de ces filets de sécurité.
En filigrane, la vraie bascule se joue ailleurs : quel est le seuil à partir duquel on peut « respirer » un peu ? Les associations de retraités et de consommateurs avancent un chiffre plus brut, moins diplomatique : *autour de 1 400 à 1 500 euros nets par mois* pour une personne seule en ville, loyer inclus, afin de vivre décemment sans rogner sur la santé ni l’alimentation. C’est cette somme-là qui devient, dans les conversations, le véritable repère psychologique. Les Français nés avant 1964 le sentent bien : si leur pension de 2026 reste coincée sous cette barre, chaque dépense deviendra un arbitrage. On ne choisira plus un mode de vie, on choisira ce qu’on sacrifie en premier.
Ce que chacun peut encore faire avant 2026
À ceux qui approchent de la soixantaine et qui sentent 2026 arriver un peu trop vite, un réflexe simple peut déjà changer la donne : faire un vrai bilan retraite, pas juste jeter un coup d’œil rapide à un courrier. Ça commence par ouvrir son espace personnel sur info-retraite.fr, vérifier chaque période cotisée, repérer les trous, les années incomplètes, les erreurs de salaire. Une après-midi pluvieuse suffit pour repérer des anomalies qui, corrigées, peuvent ajouter quelques dizaines d’euros par mois sur la pension finale. Ça n’a l’air de rien, mais sur 15 ou 20 ans de retraite, la différence devient très concrète. *On ne parle pas d’optimisation financière façon trader, juste de récupérer ce qui est dû.*
Une autre action trop souvent repoussée consiste à demander une simulation précise à 62, 63 ou 64 ans, en testant plusieurs dates de départ. Partir six mois plus tard, ou une année de plus, peut permettre de franchir un seuil déterminant : celui de cette fameuse somme minimale que l’on souhaite toucher chaque mois. Une simple majoration pour trimestres supplémentaires, ou l’annulation d’une décote, change parfois tout. Là encore, soyons honnêtes : peu de gens prennent le temps de se poser avec un conseiller pour comparer trois scénarios concrets. On repousse la démarche, pris par le travail, les obligations familiales, la fatigue. Puis vient la date anniversaire, et le choix se fait à l’instinct, sans calcul. C’est souvent là que naissent les plus grands regrets financiers.
Beaucoup tombent aussi dans un piège discret : croire qu’ils n’ont droit à rien parce qu’ils ont « un petit peu trop » de ressources. C’est une erreur fréquente, presque honteuse, qui prive certains retraités de compléments auxquels ils pourraient prétendre. Les dispositifs comme l’ASPA, les aides au logement ou les exonérations de taxe foncière méritent un examen sans complexe. Comme le résume une travailleuse sociale rencontrée en Seine-Saint-Denis :
« Les gens ont souvent plus de droits qu’ils ne l’imaginent, mais ils se censurent eux-mêmes, par peur de déranger ou par fierté mal placée. »
Pour ne pas passer à côté, une méthode toute simple consiste à lister, noir sur blanc :
- Toutes les pensions attendues en 2026 (de base, complémentaires, réversions).
- Les aides potentielles liées au logement, à la santé, à la dépendance.
- Les dépenses fixes incompressibles : loyer ou crédit, énergie, mutuelle, transports.
- Les dépenses « vitales mais variables » : alimentation, hygiène, téléphone, internet.
- Les petits plaisirs qu’on refuse de sacrifier : sorties, loisirs, cadeaux.
Poser ces chiffres, même à la main sur un cahier, permet de vérifier si la retraite estimée dépasse ou non ce seuil mensuel qu’on s’est fixé. *Ce n’est pas un exercice de riche, c’est un exercice de survie douce.*
Une retraite, ce n’est pas qu’un montant sur un relevé
À force de parler de minimas, de droits et de montants planchers, on en oublierait presque que la retraite reste un moment profondément humain, fait de ruptures, d’habitudes à reconstruire, de temps libre qui peut effrayer autant qu’il fait rêver. Les Français nés avant 1964 ont souvent traversé plusieurs crises, connu le franc, l’euro, la montée du chômage, la peur des délocalisations. Leur rapport à l’argent est marqué par ces secousses. Autour de cette fameuse somme mensuelle qu’ils espèrent toucher en 2026, c’est aussi une question de statut qui se joue : se sentir encore acteur de sa vie, ou basculer dans une forme de survie discrète. Le montant ne dit pas tout, mais il conditionne le regard qu’on porte sur soi.
On sous-estime souvent le pouvoir symbolique de quelques centaines d’euros. L’écart entre 950 euros nets et 1 250 euros nets par mois ne se mesure pas seulement en tickets de caisse. Il se mesure en invitations acceptées ou refusées, en rendez-vous médicaux repoussés, en vacances qu’on se permet, ou pas. Une retraitée de Nantes confiait récemment qu’à 1 050 euros, elle n’osait plus recevoir ses petits-enfants à dormir trop souvent, de peur de « trop dépenser » en nourriture et en loisirs. À 1 300 euros, elle se sentirait « un peu plus grand-mère, un peu moins comptable ». Derrière ces chiffres, ce sont des rôles sociaux, des liens familiaux, une forme de liberté intime qui se redessinent.
Alors oui, 2026 sera une année décisive pour tous ceux qui sont nés avant 1964 et qui regardent leur future pension avec un mélange de curiosité et de crainte. Un montant se détache, comme une ligne rouge à ne pas franchir vers le bas : autour de cette barre de **1 200 euros nets** pour une carrière complète modeste, et un horizon plus confortable vers 1 400-1 500 euros lorsque l’on additionne pension, éventuelles petites économies et aides. Entre ces deux repères, chacun tente de bricoler sa propre équation. Une chose reste certaine : personne ne devrait avoir à choisir entre se chauffer correctement et voir ses petits-enfants. Cette simple phrase vaut bien tous les tableaux de la réforme, et elle devrait rester en tête au moment où les relevés de pension de 2026 commenceront à tomber.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Montant plancher visé en 2026 | Autour de 1 200 € nets par mois pour une carrière complète proche du SMIC | Permet de situer immédiatement sa future pension par rapport à un repère concret |
| Marche à suivre avant la liquidation | Vérifier son relevé, corriger les erreurs, tester plusieurs dates de départ | Aide à gratter légalement des dizaines d’euros mensuels sur la retraite définitive |
| Filets de sécurité à connaître | ASPA, aides au logement, exonérations locales, compléments sociaux | Évite de passer à côté de droits pouvant rapprocher du seuil de vie « digne » |