Elle a posé les cabas dans l’entrée, coincée entre une trottinette d’enfant et un meuble à chaussures bancal, puis elle a écouté cette voix lui rappeler calmement qu’elle devait encore 25 000 euros. Son cœur s’est serré, son fils réclamait le goûter, le chat miaulait, la machine à laver tournait trop fort. Tout semblait de travers. Rien que le mot « découvert » lui donnait la nausée.
Cette nuit-là, elle n’a presque pas dormi. Elle a fait défiler mentalement ses dettes, ses erreurs, ses achats impulsifs, ces mois où elle « gérait au feeling ». Au milieu du silence, un détail l’a frappée : son salon était plein à craquer. Commode héritée de sa grand-mère, robot de cuisine jamais utilisé, vêtements trop petits entassés dans un coin. Et si la solution commençait là, dans ce désordre du quotidien ? La réponse l’a prise à la gorge.
Quand une dette de 25 000 euros force à regarder son salon autrement
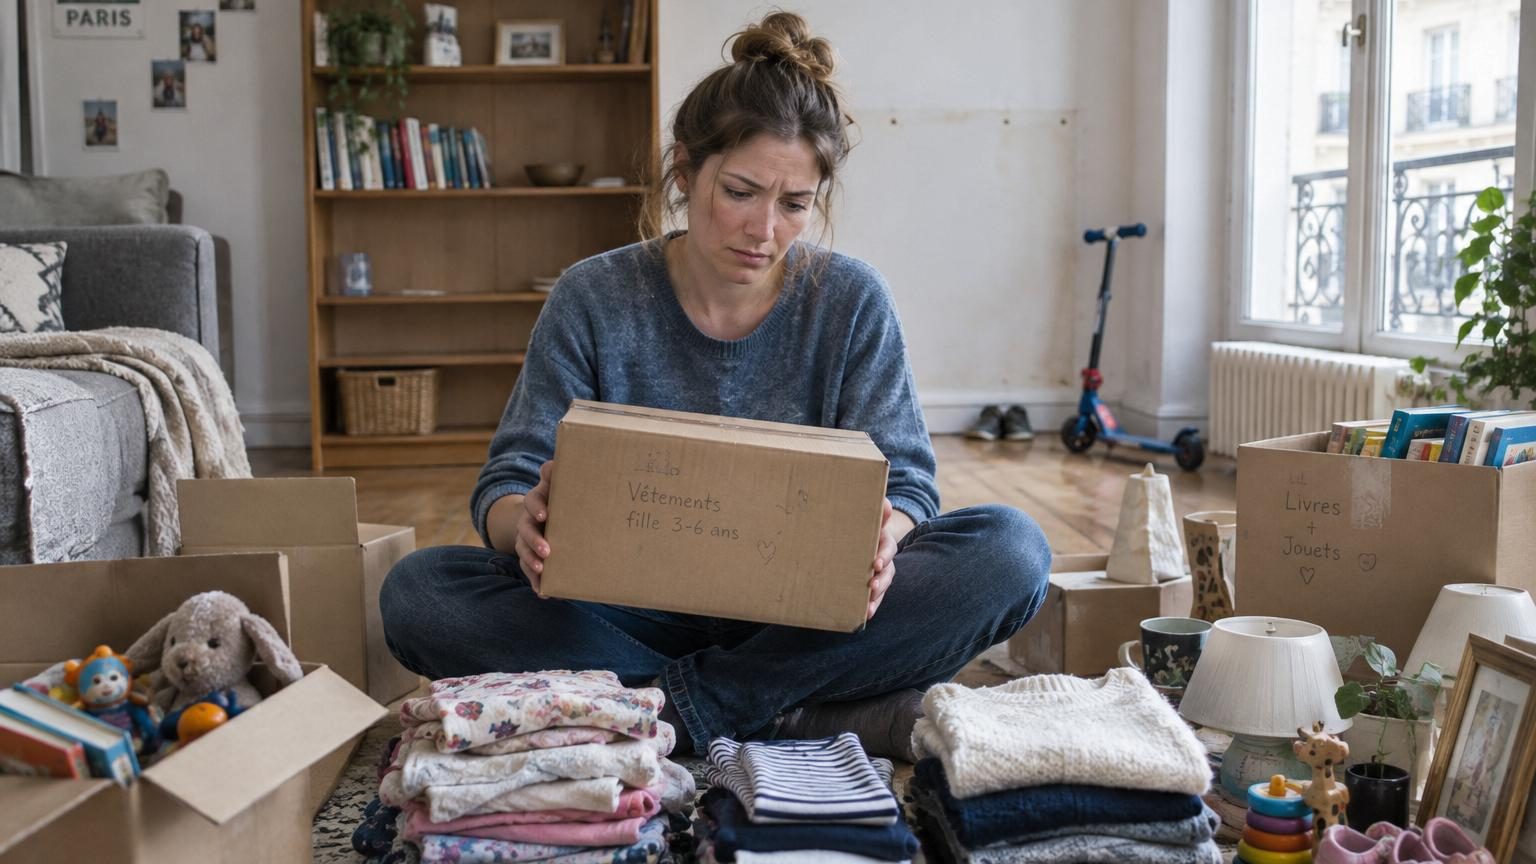
Léa raconte le déclic comme on évoque un accident de la route : en quelques secondes, tout change. Elle s’est assise sur son canapé, un mug fêlé à la main, et a regardé son appartement comme une pièce à conviction. Chaque objet avait une histoire, mais aussi une valeur potentielle. Nous avons tous ce moment où l’on se demande comment on a pu en arriver là. Elle, c’était ce soir-là, seule dans ce deux-pièces qu’elle n’avait jamais vraiment rangé.
Le lendemain, elle a commencé par le plus simple : les vêtements trop petits de son fils, les doublons, les cadeaux jamais ouverts. Une pile après l’autre, elle a photographié, trié, mis en ligne. *La première vente est arrivée en moins de deux heures.* 15 euros pour un manteau enfant, 30 euros pour un lot de livres. Des petites sommes, presque ridicules face aux 25 000 euros, mais pour elle, c’était le début d’un mouvement. Une sensation étrange : pour la première fois depuis longtemps, l’argent entrait au lieu de sortir.
En cinq mois, Léa a vendu son vieux canapé, des meubles achetés à crédit, des appareils électroménagers doublons, des sacs à main, des jeux de société. Elle a même laissé partir la grande table familiale qui prenait trop de place, remplacée par une table pliante d’occasion. À la fin, son appartement semblait plus vide, mais aussi plus léger. La dette, elle, avait reculé de plusieurs milliers d’euros. **Ce n’était pas miraculeux, juste méthodique.** Et derrière chaque notification de paiement, elle voyait un chiffre en moins sur son tableau Excel de remboursement.
Comment transformer son appartement en plan de désendettement
La première chose que Léa a faite, ce n’est pas d’ouvrir une appli de revente, mais un carnet. Page blanche, stylo noir, elle a écrit : « Objectif : réduire 25 000 € en un an ». Puis elle a découpé l’objectif en tranches mensuelles, presque comme un régime. Elle a fixé pour les cinq premiers mois un objectif de 500 à 600 euros de ventes mensuelles minimum. Rien de spectaculaire, juste une somme réaliste à aller chercher dans ses placards. Sans ce chiffre concret, elle aurait vite abandonné.
Ensuite, elle a procédé pièce par pièce. Salon, cuisine, chambre, cave. Dans chaque espace, elle a pris trois sacs : à vendre, à donner, à jeter. Nous connaissons tous ce moment où l’on tombe sur un objet oublié depuis trois ans, qui nous arrache un « ah mais j’avais ça moi ? ». Là, c’était tout son quotidien. Elle a commencé par les gros volumes : bibliothèque, commode, lit d’appoint. Les grosses ventes faisaient tomber d’un coup 200, 300, 400 euros de plus sur son compte. *Chaque objet vendu cochait une petite case sur son tableau de suivi.*
Au bout de quelques semaines, quelque chose a changé dans sa façon de consommer. Elle s’est surprise à reposer des articles en magasin, simplement parce qu’elle visualisait déjà le moment où elle devrait les revendre à perte. La dette, qui était un poids abstrait, est devenue une sorte de jeu froidement chiffré : tant vendu, tant remboursé. **Ce n’était pas une lubie minimaliste, ni une mode.** C’était de la survie financière, quasi clinique. Et dans ce processus, elle a découvert qu’elle possédait bien plus que ce qu’elle croyait, surtout des choses dont elle n’avait pas réellement besoin.
Les méthodes concrètes qui l’ont aidée à rembourser plus vite
Léa s’est fixée une règle simple : une soirée par semaine, après avoir couché son fils, était consacrée à la vente. Photos, descriptions, réponses aux messages, organisation des remises en main propre. Soyons honnêtes : personne ne fait vraiment cela tous les jours sans être épuisé. Elle a donc ritualisé ce moment comme un rendez-vous administratif. Une lumière douce, un thé, un fond de musique, et un seul objectif : mettre en ligne au moins cinq nouveaux objets par séance.
Autre élément clé : elle a accepté de vendre un peu moins cher pour aller plus vite. Plutôt que d’attendre l’acheteur parfait, elle a choisi la rotation rapide. Pour chaque objet, elle décidait d’un prix « acceptable » et d’un prix « rapide ». Au bout de sept jours sans demande, elle descendait systématiquement vers le prix rapide. Cette stratégie lui a permis d’éviter le piège du stock éternel qui dort sur les applis. *Son mantra était devenu : mieux vaut 30 euros aujourd’hui que 50 hypothétiques dans deux mois.*
Un soir, elle m’a confié ceci :
« J’avais l’impression de reprendre la main. Chaque sac qui sortait de chez moi emportait un petit bout de stress. J’ai compris que ma dette, ce n’était pas une punition éternelle, mais une équation à résoudre, morceau par morceau. »
Pour tenir sur la durée, elle s’est imposée quelques repères très concrets :
Ne jamais vendre un objet utile qu’elle devrait racheter neuf derrière.
Garder un petit budget symbolique pour un plaisir par mois, pour ne pas exploser.
Noter noir sur blanc chaque euro remboursé, avec la date, presque comme un journal de bord.
Refuser les « craquages » en ligne en se demandant : « est-ce que j’accepterais de le revendre dans trois mois ? ».
Prévenir son entourage qu’elle revendait beaucoup, pour éviter les remarques culpabilisantes.
Et si notre dette cachait tout ce que l’on n’ose pas voir chez soi ?
Cinq mois plus tard, Léa n’avait pas effacé toute sa dette, loin de là. Mais elle avait déjà récupéré plusieurs milliers d’euros grâce à ses ventes et renégocié une partie de son crédit avec sa banque en prouvant sa bonne foi. Son appartement avait changé de visage. Moins de meubles, plus d’espace, un grand mur blanc où elle imaginait accrocher un jour des photos de vacances. *Elle n’avait pas encore gagné, mais elle n’avait plus l’impression de perdre systématiquement.* Et c’est souvent là que la trajectoire commence à se modifier.
Ce genre d’histoire touche un nerf sensible chez beaucoup de gens. On accumule les objets comme des petites protections contre l’angoisse, contre la fatigue du quotidien, contre ce fameux « au cas où ». Puis un jour, un chiffre brutal surgit sur un relevé bancaire et tout ce décor sonne faux. La démarche de Léa n’est pas une recette miracle, ni une morale. C’est une manière très concrète de reprendre pied, en partant de là où nous passons nos journées : notre salon, notre chambre, notre cuisine. **Nos dettes parlent souvent de nos habitudes beaucoup plus que nous le croyons.**
Peut-être qu’en lisant cette histoire, certains penseront à leurs propres placards, à ces cartons jamais ouverts depuis un déménagement, à cette cave dont on n’a même plus la clé. Chacun a son propre seuil de tolérance au chaos, financier comme matériel. Certaines personnes auront besoin d’un coup de théâtre pour réagir, d’autres d’un simple malaise devant un relevé de compte. La vraie question n’est pas de savoir si nous avons trop de choses, mais ce que ces choses empêchent, silencieusement. Rembourser une dette en vendant ses meubles, ce n’est pas qu’un calcul économique. C’est aussi une manière de se demander : de quoi ai-je vraiment besoin pour vivre dignement, et pas seulement pour tenir ?
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Objectif chiffré
Découper une grosse dette (25 000 €) en paliers mensuels atteignables
Rendre l’objectif moins écrasant et plus actionnable au quotidien
Tri méthodique
Pièce par pièce, avec trois catégories : à vendre, à donner, à jeter
Offrir une méthode simple pour transformer ses objets en cash réel
Rythme tenable
Une soirée par semaine dédiée aux ventes, avec des prix pensés pour la rapidité
Montrer une organisation réaliste qui s’intègre dans une vie déjà chargée
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Combien de temps faut-il pour accumuler assez de ventes et rembourser une dette significative ?
Dans ce témoignage, Léa a défini un objectif réaliste de 500 à 600 euros par mois. Cela dépend de la quantité et de la valeur des objets à vendre, mais l'important est de fixer des étapes mensuelles concètes plutôt que de viser la remboursement total d'emblée.
Quelle est la meilleure stratégie pour vendre rapidement sans perdre trop d'argent ?
Léa a adopté la stratégie du prix « acceptable » et du prix « rapide ». Après sept jours sans demande, elle baissait systématiquement le prix pour assurer une rotation rapide plutôt que d'attendre l'acheteur parfait pendant des mois.
Comment éviter de craquer et de racheter des choses en cours de remboursement ?
L'article recommande de se demander avant tout achat : « est-ce que j'accepterais de le revendre dans trois mois ? ». Garder un petit budget symbolique pour un plaisir mensuel aide aussi à tenir sur la durée sans sentiment de privation totale.
Faut-il vendre tous ses meubles et vivre dans un appartement vide ?
Non, l'objectif n'est pas le minimalisme extrême mais l'élimination des objets réellement inutiles ou doublons. Léa a remplacé sa grande table familiale par une table pliante, garde ce qui est fonctionnel, et redécouvre l'espace.
La banque peut-elle aider si on prouve sa bonne foi en remboursant par la vente d'objets ?
Oui, dans ce témoignage, Léa a renégocié une partie de son crédit avec sa banque en prouvant sa démarche active de remboursement, ce qui montre l'intérêt de documenter et communiquer ses efforts.