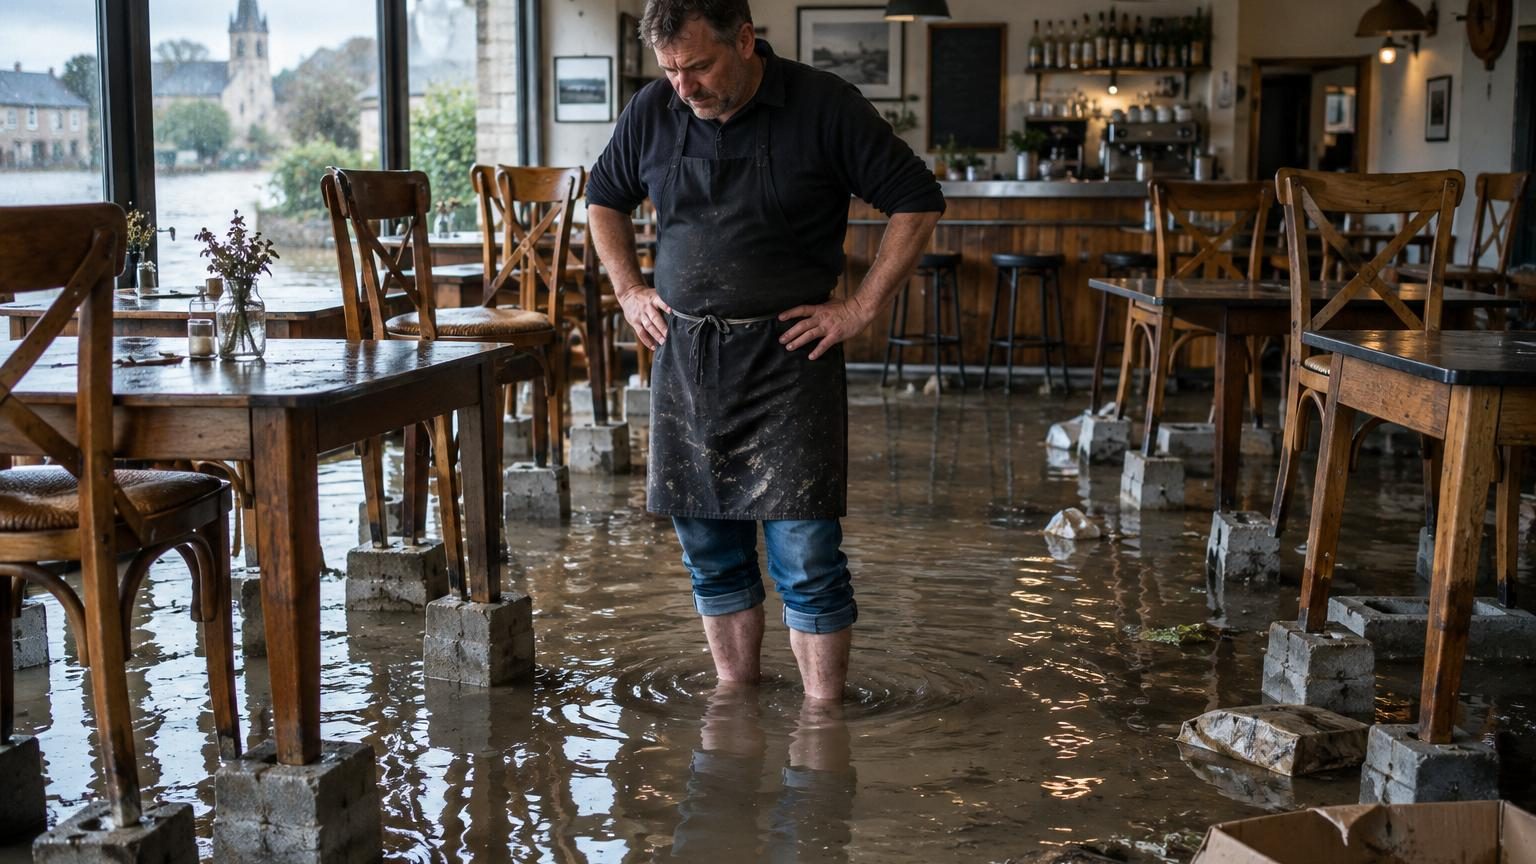
À Clécy, dans le Calvados, un restaurateur subit une seconde inondation en quelques mois. Cette fois, son assurance multirisque refuse toute prise en charge.
Début janvier 2025, la Suisse normande a de nouveau eu les pieds dans l’eau. À Clécy, dans le Calvados, le restaurant La Potinière d’Emmanuel Castel a été envahi par la crue de l’Orne pour la deuxième fois en moins d’un an. Un cas emblématique, rapporté par France 3, d’une entreprise qui pensait être protégée… avant de découvrir une clause qui la prive désormais de toute indemnisation.
Un restaurant cerné par l’eau pour la deuxième fois
Situé en bord de fleuve, La Potinière fait partie de ces établissements dont le charme tient à la proximité de l’eau. Mais cette proximité se transforme en menace lorsque l’Orne sort de son lit. En 2023, une première crue avait déjà frappé le restaurant, avec près de 40 centimètres d’eau à l’intérieur.
Cette année, la scène s’est répétée, en pire. L’eau est montée à environ 50 centimètres dans la salle, rendant les lieux totalement inaccessibles.
En quelques heures, un restaurant en activité est devenu un îlot encerclé par une eau boueuse, avec une cuisine, des équipements et du mobilier laissés dans l’incertitude.
Joint par France 3, Emmanuel Castel décrit l’ampleur du sinistre : il évoque « environ cinquante centimètres d’eau » dans son établissement. Impossible de se rendre sur place au plus fort de la crue. Le patron ignore alors l’état réel de sa cuisine professionnelle, de son matériel et de sa salle.
La comparaison avec la crue de 2023 reste dans toutes les têtes. « Ça a été compliqué. On a eu 40 centimètres d’eau et on a perdu pas mal de choses », se souvient-il. Cette fois-là, le choc avait été brutal : « L’année dernière, c’était soudain, l’eau est montée vite. On ne s’y attendait pas. C’était fatal et heureusement qu’on a été indemnisé par notre assureur. »
Un restaurateur qui croyait avoir fait tout ce qu’il fallait
Entre les deux épisodes, Emmanuel Castel n’est pas resté les bras croisés. Conscient du risque, il a pris les devants pour limiter les dégâts d’une éventuelle nouvelle crue. Il a notamment surélevé ses meubles et tenté de mettre à l’abri ce qu’il pouvait dans les heures précédant la montée des eaux.
Il raconte s’être rendu au restaurant avant que la crue ne soit maximale pour protéger le matériel le plus précieux, en particulier celui qui est motorisé ou difficile à remplacer. Une démarche de bon sens pour tout professionnel confronté à un risque naturel récurrent.
Le restaurateur a surélevé son mobilier, remonté son matériel le plus coûteux et anticipé une nouvelle inondation, pensant limiter l’impact financier grâce à son assurance.
Le souci, c’est que toute cette préparation matérielle n’a pas suffi. Derrière, une autre crue, moins visible, attendait Emmanuel Castel : celle des conditions générales de son contrat d’assurance.
La clause qui fait basculer La Potinière dans la catégorie des entreprises non indemnisées
Après la seconde inondation, le restaurateur se replonge dans son contrat d’assurance multirisque professionnelle. C’est là qu’il tombe sur une phrase passée inaperçue au moment de la souscription.
« On avait une petite clause dans notre contrat qui stipulait qu’on était assuré dans la mesure où nous n’avons pas été inondés durant les dix dernières années », explique-t-il. Autrement dit, la garantie inondation dépendait de l’absence de sinistre sur une période de dix ans.
La première crue, celle de 2023, a fait sauter cette condition. À partir du moment où l’établissement a été inondé une première fois, la clause d’antériorité a désactivé la prise en charge du risque pour l’avenir. La seconde inondation survient donc alors que la garantie ne joue plus.
La première inondation a déclenché l’indemnisation… mais elle a aussi désactivé la garantie pour toutes les inondations suivantes, du fait d’une clause d’antériorité intégrée au contrat.
Concrètement, La Potinière devient une entreprise non indemnisée après inondation par son assurance, même si l’eau atteint à nouveau plusieurs dizaines de centimètres. Une perspective lourde de conséquences pour le restaurateur, qui redoute un impact direct sur la trésorerie et les résultats de l’entreprise.
« On se retrouve piégé, car forcément ça va avoir un impact sur les résultats de l’entreprise. Ça va générer des frais », confie-t-il. Il a beau avoir pu remonter une partie du matériel, il n’a aucune certitude : « Même si on a pu remonter du matériel coûteux et motorisé, on ne sait même pas si on a assez surélevé. On a fait comme on a pu et on n’a plus qu’à attendre la bonne ou mauvaise surprise. »
Comment fonctionne la garantie catastrophes naturelles en France ?
Le cas d’Emmanuel Castel s’inscrit dans un cadre plus large : celui de la garantie « catastrophes naturelles » en France. Cette garantie, souvent abrégée en « catnat », ne s’applique pas automatiquement à tous les dégâts causés par une inondation.
- Le contrat d’assurance de l’entreprise doit prévoir la couverture du risque inondation.
- Un arrêté interministériel doit reconnaître officiellement l’état de catastrophe naturelle pour la commune concernée.
- Des franchises, plafonds et règles de vétusté viennent réduire le montant effectivement indemnisé.
Pour un commerce, 30 à 50 centimètres d’eau suffisent à bloquer l’activité pendant des semaines, voire des mois : sols à refaire, murs à sécher, équipements électriques à vérifier, stocks détruits. Même avec une indemnisation, une partie du coût reste à la charge du professionnel.
Entre franchise, vétusté et plafonds d’indemnisation, une inondation laisse presque toujours un reste à charge, même lorsque la garantie catastrophes naturelles s’applique.
Dans la situation de La Potinière, l’équation est encore plus délicate. Faute de garantie activée, les travaux de remise en état, la perte d’exploitation et les dépenses imprévues reposent quasi entièrement sur l’épaule du restaurateur.
Des milliers d’entreprises exposées au risque sans le savoir
Le cas de Clécy n’a rien d’isolé au regard des chiffres officiels. Près d’une commune sur deux en France est exposée au risque d’inondation. Beaucoup d’entreprises s’installent sans toujours mesurer cette vulnérabilité.
Selon les données rappelées dans la source, environ 53 % des entreprises situées en zone inondable ignorent qu’elles se trouvent dans un secteur à risque. Un commerce peut ainsi fonctionner pendant des années sans se sentir concerné par les crues, jusqu’au jour où une montée des eaux vient tout bouleverser.
Pour ces professionnels, la découverte du risque s’accompagne souvent d’une seconde surprise : la complexité de leur contrat d’assurance. Clauses d’antériorité, exclusions, limitations de garantie, franchises spécifiques aux catastrophes naturelles… Autant de notions rarement explicitées en détail au moment de la signature.
Dans bien des commerces, le risque d’inondation et les restrictions de la garantie ne sont révélés qu’au moment du sinistre, quand il est déjà trop tard pour ajuster le contrat.
À Clécy, Emmanuel Castel le reconnaît : la petite phrase qui conditionnait la couverture en cas d’inondation avait échappé à sa vigilance. Une erreur de lecture lourde de conséquences pour son entreprise.
Assurance et inondation : les réflexes à adopter pour un commerce en France
Pour un lecteur français, le cas de La Potinière met en lumière des précautions concrètes. En France, un professionnel qui exploite un fonds de commerce dans une zone potentiellement inondable peut prendre plusieurs mesures pour limiter le risque de se retrouver, comme Emmanuel Castel, sans recours financier après une crue.
- Relire attentivement son contrat multirisque professionnelle : vérifier les garanties spécifiques liées aux inondations et aux catastrophes naturelles.
- Interroger son assureur sur les clauses d’antériorité, les exclusions et les conditions de renouvellement de la garantie après un premier sinistre.
- Contrôler la présence d’une garantie pertes d’exploitation, qui prend en charge une partie du manque à gagner pendant la fermeture forcée.
- Identifier les franchises appliquées en cas de catastrophe naturelle, souvent plus élevées que pour un sinistre classique.
- En cas de refus de couverture, saisir le Bureau central de tarification, un organisme chargé de fixer une prime lorsque les assureurs rechignent à garantir un risque.
Le Bureau central de tarification joue en France un rôle proche d’un arbitre : il ne force pas une compagnie à assurer gratuitement, mais il impose un tarif pour garantir au moins une couverture minimale à l’entreprise, notamment sur des risques comme l’inondation.
La situation d’Emmanuel Castel, entre attente et incertitude
Pour l’instant, à Clécy, l’heure est surtout à l’attente pour La Potinière. Emmanuel Castel ne sait pas encore précisément quels dégâts ont été évités grâce à la surélévation des meubles, ni ceux qui s’avéreront irrémédiables lorsque tout aura séché.
Le restaurateur se prépare à un avenir incertain, pris entre la nécessité de rouvrir rapidement pour préserver son chiffre d’affaires et la perspective de financer lui-même une partie des réparations. « C’est un peu au petit bonheur la chance », résume-t-il à France 3.
Après deux inondations en quelques mois, l’avenir du restaurant dépend autant de la décrue de l’Orne que des lignes en petits caractères de son contrat d’assurance.
Pour un commerce installé près d’un cours d’eau ou dans une zone à risque, la mésaventure d’Emmanuel Castel rappelle l’enjeu d’une double anticipation : adapter ses locaux au risque d’inondation, mais aussi s’assurer que la protection financière suit réellement, sans clause cachée qui disparaît au premier sinistre.
Bien comprendre quelques notions clés des contrats d’assurance
La « clause d’antériorité » qui a piégé le restaurateur de Clécy désigne une disposition liant la garantie à l’absence de sinistre pendant une période donnée. Dans ce cas, l’assureur acceptait de couvrir le risque d’inondation uniquement tant qu’aucune inondation n’était survenue dans les dix dernières années.
Autre notion centrale : la « garantie pertes d’exploitation ». Elle ne concerne pas les murs ou le matériel, mais la baisse ou l’arrêt de l’activité après un sinistre. Pour un restaurant, cette garantie peut prendre en charge une partie :
- des charges fixes (loyer, salaires, abonnements) pendant la fermeture ;
- du manque à gagner lié à l’absence de clientèle ;
- des frais engagés pour reprendre au plus vite l’activité (location de matériel, solutions temporaires).
Sans cette garantie, un établissement sinistré peut se retrouver fragilisé, même si les dégâts matériels sont partiellement remboursés. L’exemple de La Potinière montre qu’un contrat apparemment protecteur peut cacher des limites majeures. Une lecture approfondie, accompagnée d’échanges précis avec son interlocuteur en agence, reste un passage obligé pour tout professionnel installé dans une zone exposée aux crues.