Les psychologues sont unanimes : les personnes qui gardent toujours beaucoup d’espèces dans leur portefeuille ne cherchent pas que la sécurité financière
Dans un contexte où les paiements sans contact dominent, certains continuent de sortir avec un portefeuille rempli de billets, notamment aux États-Unis.
Alors que cartes bancaires, portefeuilles numériques et virements instantanés se généralisent dans les pays occidentaux, une partie de la population reste attachée à l’argent liquide. Le site d’actualité économique anglo-saxon (type presse US spécialisée en comportement financier) rappelle que, pour ces personnes, garder beaucoup d’espèces sur soi relève moins d’une habitude « à l’ancienne » que d’un véritable mécanisme psychologique, étudié depuis plus de quarante ans par les chercheurs en psychologie et en économie comportementale.
Un portefeuille rempli de billets, un besoin de contrôle avant tout
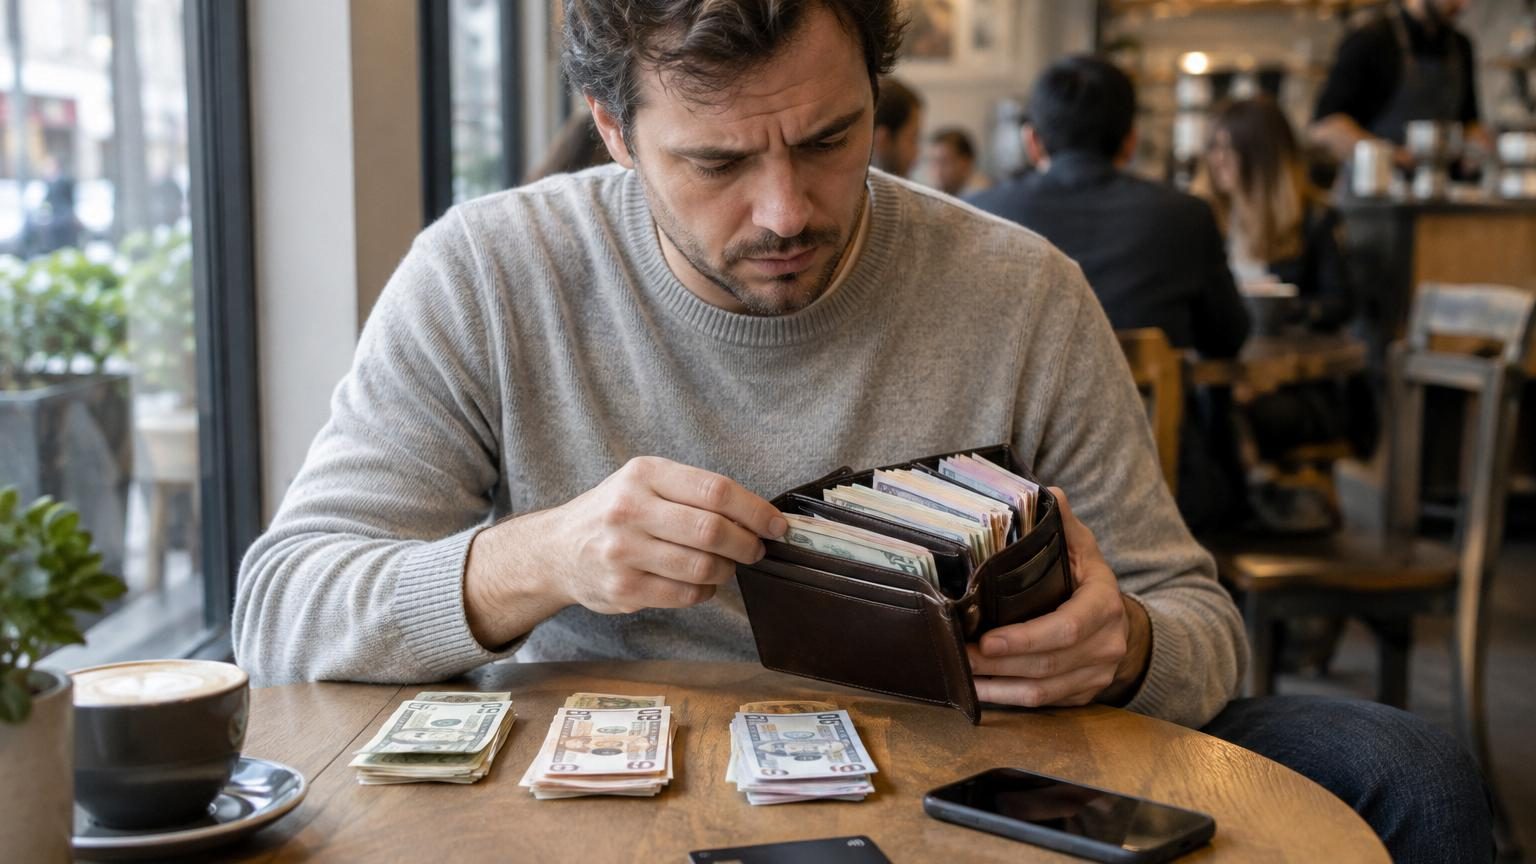
Selon les travaux cités par ce média spécialisé, la première explication se joue dans la notion de contrôle perçu. L’argent liquide se voit, se touche, se compte. En un coup d’œil, chacun sait ce qu’il lui reste, ce qu’il peut dépenser et à quel moment il doit freiner.
Garder une grosse somme en billets dans son portefeuille fonctionne comme un tableau de bord mental : tout est sous les yeux, rien n’est caché derrière un écran ou une application.
Face à un compte bancaire entièrement dématérialisé, certains ressentent une forme de flou. Les chiffres changent d’un clic, les débits se succèdent, les prélèvements automatiques tombent sans qu’on les voie réellement passer. Les détenteurs de grosses sommes en espèces cherchent à échapper à ce sentiment de perte de maîtrise.
Pour ces profils, le portefeuille devient une petite « salle de commande » personnelle. Ils organisent leur journée ou leur semaine en fonction des billets qu’ils voient physiquement. Le simple fait d’ouvrir le portefeuille et de voir la liasse diminue l’anxiété liée à l’incertitude : ils se sentent prêts à faire face à un imprévu, même quand tous les commerces autour acceptent carte et mobile.
Une autre manière de faire ses comptes : la comptabilité mentale
La psychologie économique parle de « comptabilité mentale » pour décrire notre tendance à répartir l’argent en catégories dans notre tête. Les personnes qui gardent beaucoup d’espèces l’utilisent très souvent sans le formuler ainsi.
Une partie des billets pour les dépenses du jour.
Quelques coupures pour un « fond d’urgence » en cas de problème.
Des petites coupures pour les pourboires, les cafés, les achats rapides.
Parfois, une enveloppe symbolique pour un projet précis.
Chaque compartiment mental est matérialisé physiquement dans le portefeuille. Ce découpage rassure : on sait où va l’argent, à quoi il sert, et surtout ce qu’il ne faut pas toucher. Même si toutes ces dépenses pourraient être réglées par carte, le fait de les séparer dans la tête, et parfois dans des pochettes, donne l’impression d’une meilleure organisation.
Les espèces servent alors de barrières psychologiques : dépenser un billet pré-affecté à un projet fait plus mal que d’utiliser une carte bancaire, même si le montant est identique.
Cette comptabilité mentale peut aider certains à mieux respecter leur budget, en particulier ceux qui ont tendance à « oublier » leurs paiements dématérialisés au fil de la journée.
La peur de perdre : quand l’aversion aux pertes entre en jeu
Les travaux d’économie comportementale montrent que la plupart des individus souffrent d’« aversion aux pertes » : perdre 50 euros fait bien plus mal que le plaisir de gagner 50 euros. Ce biais influence aussi le rapport aux moyens de paiement.
Pour les personnes qui gardent beaucoup d’espèces, sortir un billet de 50 ou de 100 marque un moment fort. Elles ressentent plus intensément la perte potentielle, ce qui les incite à réfléchir davantage avant chaque achat.
Plus l’argent est concret, plus la sensation de le voir disparaître devient forte, et plus la décision d’achat est réévaluée au dernier moment.
Ces individus recherchent donc parfois moins la sécurité financière objective que la protection contre leurs propres impulsions. En ayant de gros billets dans leur portefeuille, ils s’imposent une sorte de « frein psychologique » au moment de passer à la caisse. Là où un paiement sans contact paraît presque indolore, le billet, lui, rappelle la valeur réelle de ce qu’on s’apprête à acheter.
Le « choc » du paiement en espèces : une douleur qui peut être utile
Les chercheurs parlent aussi de « douleur à payer » pour décrire la gêne, parfois légère, parfois marquée, que l’on ressent au moment de régler un achat. Cette douleur varie selon le moyen de paiement.
Payer en espèces : la douleur est immédiate. Le portefeuille se vide, les billets quittent physiquement la main.
Payer par carte : la douleur est atténuée. Le compte se débite, mais de manière moins visible.
Payer via une application ou un prélèvement : la douleur peut devenir très faible, voire imperceptible, surtout si les montants sont faibles et fréquents.
Pour certains, subir cette petite « douleur » est précisément l’objectif. En choisissant de payer en liquide, ils veulent garder ce signal d’alerte actif. Le portefeuille bien fourni garantit d’avoir ce choix à tout moment, même face à des commerçants qui acceptent tous le sans contact.
Le billet qui disparaît agit comme un rappel permanent : chaque dépense a un coût réel, pas seulement une validation sur un terminal de paiement.
Ce mécanisme peut limiter les achats impulsifs, les petits plaisirs répétés ou les dépenses qui s’additionnent sans qu’on s’en rende compte sur un relevé bancaire numérique.
Une habitude qui s’ancre aussi dans l’histoire personnelle
Les psychologues rappellent enfin que le rapport à l’espèce se construit souvent très tôt. Avoir grandi dans un contexte économique instable, avoir connu des pannes bancaires, des blocages de carte ou des incidents techniques renforce parfois la méfiance envers l’argent dématérialisé.
Dans les pays où les crises bancaires ont marqué les esprits, certaines générations gardent encore aujourd’hui le réflexe du liquide « au cas où ». Même quand les systèmes de paiement sont fiables, ce souvenir collectif et personnel laisse des traces. Le fait de sortir avec une liasse de billets tient alors autant de l’expérience passée que de la logique rationnelle.
Un geste perçu comme « vieux jeu » qui masque des stratégies sophistiquées
À première vue, refuser de se reposer sur la carte ou le smartphone peut sembler décalé. Les études en psychologie financière montrent pourtant que ces personnes mobilisent, souvent sans le savoir, plusieurs mécanismes complexes :
gestion fine de la comptabilité mentale ;
utilisation consciente ou non de l’aversion aux pertes ;
recherche d’un contrôle accru sur le budget ;
mise en place de garde-fous contre les dépenses impulsives ;
besoin de réduire l’anxiété liée à la technologie ou à l’incertitude économique.
Le portefeuille plein d’espèces n’est donc pas seulement un signe de méfiance envers la modernité. Il traduit parfois une tentative élaborée, quoique imparfaite, d’aligner les comportements financiers sur ses objectifs : moins de stress, moins de dépenses inutiles, plus de visibilité.
Et en France, comment se positionner face aux paiements dématérialisés ?
En France, les paiements par carte bancaire et sans contact dominent largement le quotidien, mais l’argent liquide reste bien présent. La Banque de France a rappelé à plusieurs reprises que les billets et les pièces demeurent un moyen de paiement légal que les commerçants ne peuvent écarter sans condition.
Les mécanismes psychologiques décrits par les chercheurs américains valent aussi pour le public français. Beaucoup de Français continuent d’utiliser le liquide pour mieux se cadrer. Certains retirent une somme fixe au début de la semaine et décident de ne payer les dépenses du quotidien qu’avec cette enveloppe. Une fois l’argent dépensé, ils s’interdisent de repasser à un retrait, ce qui limite naturellement les excès.
En France, comme ailleurs, garder de l’espèce sur soi peut devenir un outil pratique de maîtrise du budget, en complément des applications bancaires.
Les banques et les fintech françaises proposent aujourd’hui des solutions hybrides : suivi en temps réel des dépenses, catégorisation automatique, notifications à chaque paiement. Ces outils reproduisent, sous forme numérique, une partie de ce que l’argent liquide apporte naturellement : visibilité, alerte, sensation de limite.
Pour un lecteur français, la question n’est donc pas de choisir entre 100 % carte ou 100 % espèces, mais de trouver un équilibre. Certains préféreront un petit montant d’espèces pour garder ce ressenti concret de l’argent, tout en profitant de la sécurité et de la traçabilité des paiements électroniques.
Comment utiliser intelligemment l’argent liquide sans se mettre en danger
Garder beaucoup d’espèces en permanence dans son portefeuille n’est pas sans risques : vol, perte, absence de recours bancaire. Les psychologues comportementaux recommandent plutôt de réfléchir à la fonction recherchée : contrôle, limite, sécurité psychologique.
Un usage réfléchi peut consister, par exemple, à se fixer un « budget liquide » dédié aux dépenses variables :
retirer un montant précis au début de la semaine ;
réserver ce liquide à l’alimentation, aux loisirs, aux sorties ;
payer les charges fixes (loyer, abonnements, factures) par prélèvement ou virement ;
observer, au fil des jours, comment le portefeuille se vide pour ajuster son rythme de dépenses.
Ce type de fonctionnement combine le meilleur des deux mondes : la discipline induite par l’espèce pour les dépenses du quotidien, et la sécurité des systèmes bancaires pour les montants plus élevés ou les engagements sur la durée.
Pour ceux qui souhaitent limiter l’argent liquide tout en gardant une sensation de contrôle, l’usage d’outils simples peut aider : carnet de dépenses papier, catégories de budget dans une application, alerte quand un plafond hebdomadaire est franchi. L’objectif reste le même que pour les adeptes du gros portefeuille : rendre l’argent visible à nouveau, même quand il n’est plus sous forme de billets.
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi certaines personnes préfèrent-elles l'argent liquide malgré la disponibilité des paiements numériques?
Elles recherchent un meilleur contrôle perçu sur leurs finances, une réduction de l'anxiété liée à la technologie dématérialisée, et un frein psychologique contre les dépenses impulsives. L'argent liquide offre une visibilité immédiate et une sensation de maîtrise que les comptes bancaires abstraits ne procurent pas.
Qu'est-ce que la comptabilité mentale et comment fonctionne-t-elle avec les espèces?
C'est la tendance à répartir mentalement l'argent en catégories distinctes. Les porteurs d'espèces matérialisent cette organisation en séparant physiquement les billets par usage (dépenses courantes, urgences, pourboires), ce qui crée des barrières psychologiques contre les dépenses non prévues.
Comment la 'douleur à payer' affecte-t-elle le comportement de consommation?
Cette gêne varie selon le moyen de paiement: immédiate en espèces, atténuée par carte, quasi imperceptible en paiement sans contact. Les personnes qui gardent des billets cherchent à maintenir cette sensation d'alerte pour limiter les achats impulsifs.
L'aversion aux pertes joue-t-elle un rôle dans le choix de garder de l'argent liquide?
Oui, ce biais psychologique fait que perdre 50 euros cause plus de douleur que n'en procure le gain de 50 euros. Les porteurs de billets sortent donc avec des sommes importantes pour ressentir cette aversion et être incités à réfléchir davantage avant chaque achat.
Peut-on relier ce comportement aux expériences passées?
Absolument. Le rapport à l'espèce se construit souvent très tôt et peut être renforcé par des crises bancaires, des pannes techniques ou une éducation dans un contexte économiquement instable, créant une méfiance durable envers l'argent dématérialisé.