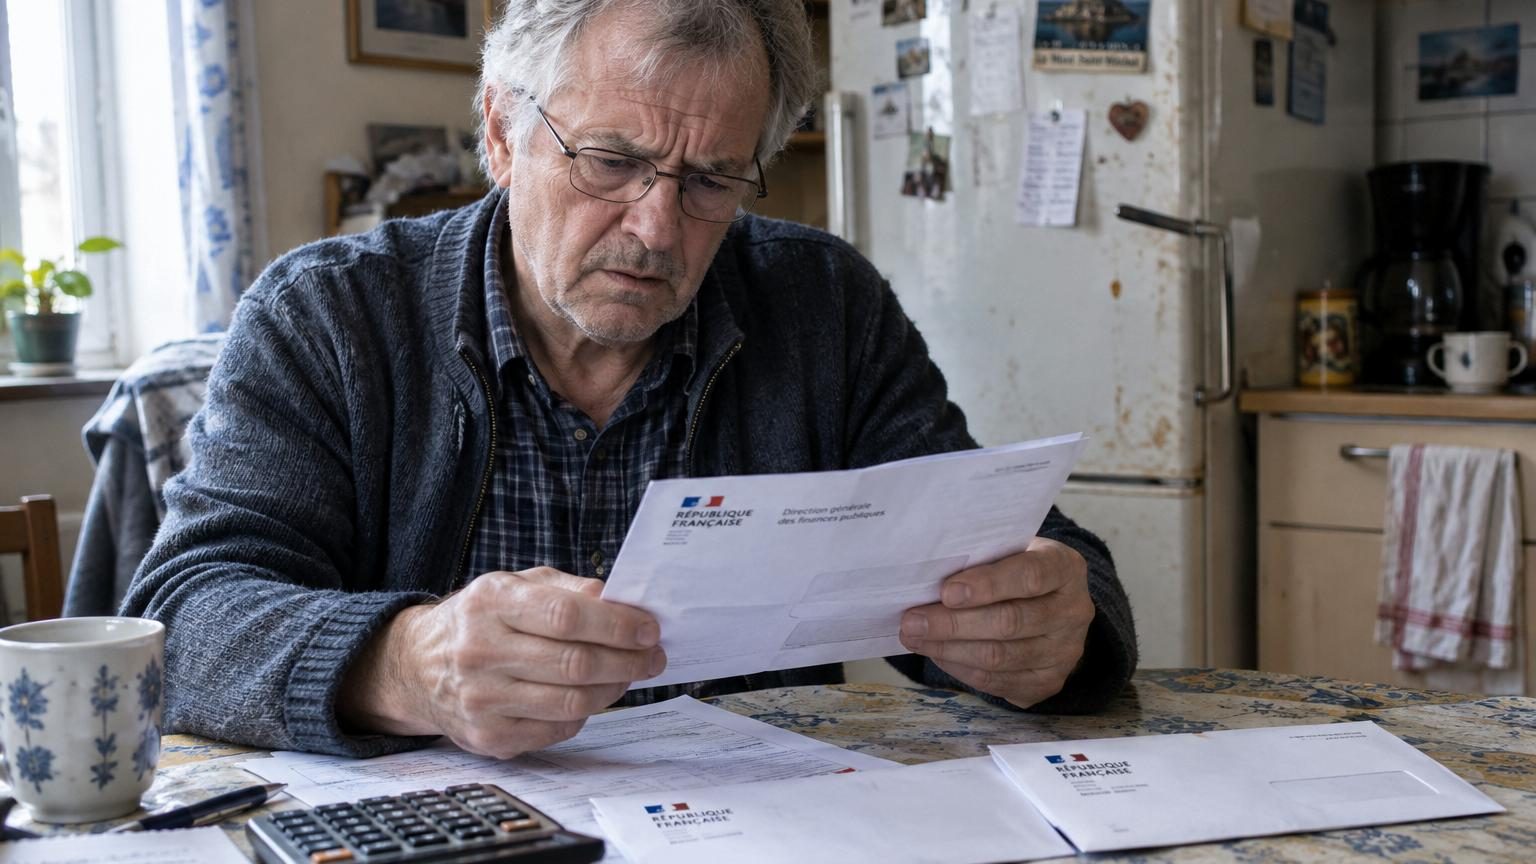
À 66 ans, retraité depuis deux ans, il s’était enfin habitué à ce silence étrange du milieu de semaine, quand tout le monde travaille encore. Il venait de finir de payer son crédit immobilier, un mois plus tôt. Il avait même ouvert une bouteille avec ses enfants pour marquer le coup. Plus de traites. Plus de compte à rebours au 5 du mois. Une sensation de légèreté presque adolescente.
Alors, quand la factrice a glissé non pas une, mais trois grandes enveloppes à la bande rouge dans sa boîte aux lettres, son cœur a fait un léger sursaut. Trois lettres à en-tête de banques et d’administrations, la même semaine. Michel les a posées sur la table de la cuisine, à côté de la nappe à carreaux, et les a regardées quelques secondes. Vous connaissez ce moment où l’on retarde volontairement l’instant d’ouvrir, comme si le contenu allait changer par magie. Il a compris très vite que sa tranquillité financière n’était pas tout à fait au rendez-vous. Et la suite l’a surpris bien plus qu’il ne l’imaginait.
Un crédit enfin soldé… et la vague de papiers qui débarque
Michel pensait avoir tourné la page avec sa banque. Crédit immobilier soldé, dernières mensualités prélevées, courrier de clôture reçu, champagne partagé avec les petits-enfants pour célébrer “la maison enfin à lui”. Sur le papier, tout était réglé. Dans sa tête, aussi. Il se voyait déjà profiter de sa retraite sans la moindre échéance à surveiller, juste ses dépenses du quotidien et quelques plaisirs, comme ce voyage en Bretagne dont il parlait depuis dix ans.
Les trois enveloppes de cette fameuse semaine lui ont rappelé une réalité moins glamour. Une première lettre lui réclamait des frais de mainlevée d’hypothèque. La deuxième signalait un trop-perçu de retraite complémentaire sur plusieurs mois. La troisième venait d’une ancienne carte de crédit “oubliée”, qu’il croyait close, avec des cotisations restées impayées. En quelques pages, le chiffre qu’il gardait en tête – « enfin zéro dette » – s’est transformé en une colonne de montants à payer, de justificatifs à fournir, d’appels à passer. Un choc, presque une petite trahison pour lui.
Ce qui arrive à Michel n’a rien d’exceptionnel. À la fin d’un crédit, on pense toujours que tout s’arrête d’un coup… mais l’administratif suit rarement le même rythme que notre soulagement. Des frais techniques tardifs, des assurances résiliées trop tôt ou trop tard, des droits à la retraite recalculés à l’euro près, une ancienne carte de magasin qui traînait au fond d’un tiroir : tout remonte à la surface au moment où l’on se croit enfin “débarrassé”. Soyons honnêtes : personne ne vérifie chaque contrat ligne par ligne tous les mois. Alors les surprises tombent, précisément quand on s’y attend le moins, une fois à la retraite, quand on a l’impression d’avoir *gagné la partie*.
Mettre sa retraite à l’abri des mauvaises surprises
La première chose que Michel aurait aimé qu’on lui dise, c’est qu’un crédit “soldé” n’est pas forcément un dossier “fermé”. Une fois la dernière mensualité payée, il reste encore quelques cases à cocher pour dormir tranquille. Demander noir sur blanc une attestation de remboursement intégral. Vérifier la date de fin de l’assurance emprunteur et, si besoin, envoyer une lettre de résiliation. Se renseigner sur les frais de mainlevée d’hypothèque et sur leur montant réel. Trois coups de fil, deux mails, une lettre recommandée. Pas très excitant, mais ça ferme vraiment la porte.
Une autre action concrète consiste à faire un “bilan papier” une fois par an. Rien de très sophistiqué : poser sur la table tous ses relevés de banque, ses contrats d’assurance, ses avis de retraite, ses cartes de fidélité ou cartes de paiement liées à un crédit. L’idée n’est pas de tout comprendre dans le détail, juste de repérer ce qui ne sert plus à rien ou qui coûte sans qu’on s’en rende compte. Une heure de tri, un dimanche de pluie. On annule une carte inutile, on clôt un compte dormant, on revoit une assurance doublon. Ce temps-là vaut souvent plusieurs centaines d’euros sur l’année.
Michel, lui, n’avait jamais vraiment fait ce ménage administratif. Comme beaucoup, il se fiait à la petite phrase rassurante entendue au guichet : “Ne vous inquiétez pas, on s’occupe de tout.” Sauf que chacun “s’occupe” de sa partie : la banque, l’assureur, l’organisme de retraite. Personne ne voit l’ensemble de votre situation à votre place. Au moment de la retraite, ce puzzle administratif explose un peu. Entre les pensions qui se recalculent, les exonérations fiscales qui changent et les anciens crédits qui arrivent à leur terme, le moindre oubli se traduit par un courrier officiel, souvent sentencieux, qui arrive sans prévenir. *C’est là qu’on réalise que la vraie sécurité, ce n’est pas seulement ne plus devoir d’argent, c’est comprendre où tout passe.*
Les bons réflexes pour ne pas se laisser dépasser
Le conseil le plus simple, Michel l’a découvert après coup : ouvrir chaque enveloppe dès qu’elle arrive, même si l’on appréhende un peu. Remettre à plus tard, c’est laisser grossir une petite boule au ventre, et transformer un simple papier en montagne. Il a pris l’habitude d’avoir un cahier posé près du téléphone. À chaque lettre, il note : la date, l’expéditeur, ce qu’on lui demande, ce qu’il a répondu. Trois lignes, pas plus. *Ça lui évite de se perdre dans les allers-retours.* Et quand il appelle une administration, il inscrit le nom de la personne, l’heure, et la promesse faite au bout du fil.
Un autre réflexe utile consiste à consacrer un créneau fixe à ces démarches. Le mardi matin, par exemple, après le petit-déjeuner, quand l’esprit est encore clair. Michel l’admet avec humour : “Avant, j’ouvrais le courrier une fois par semaine, en râlant, entre deux matchs de foot à la télé.” Maintenant, il se bloque une heure, pas plus, et s’y tient. Il trie, répond, classe, ou glisse les papiers dans une pochette “À voir avec la famille” quand ça dépasse ses compétences. Personne ne fait vraiment cela tous les jours, et ce n’est pas grave. L’important, c’est de ne pas laisser traîner des mois. **Les intérêts de retard, eux, ne prennent jamais leur retraite.**
La grande erreur fréquente, c’est de vouloir tout régler seul, surtout à un âge où l’on a parfois un peu honte de ne pas tout comprendre. Michel a longtemps évité de parler d’argent à ses enfants. Il avait peur qu’ils le jugent, ou qu’ils le prennent pour quelqu’un de dépassé. Le jour où il a posé ses enveloppes sur la table et dit simplement : “Je ne comprends plus rien, vous pouvez m’aider ?”, la pression est retombée d’un coup. Sa fille a fait un tableau simple des entrées et sorties. Son fils a appelé la banque pour clarifier les frais. L’un de ses amis, ancien comptable, lui a expliqué comment contester poliment certains montants.
“On croit qu’à la retraite, on doit être enfin tranquille. En réalité, on doit juste apprendre à piloter autrement son argent. Ce n’est pas une défaite de demander un coup de main, c’est au contraire une preuve de lucidité.”
Pour éviter de se retrouver noyé comme Michel avec ses trois enveloppes la même semaine, quelques habitudes font toute la différence :
- Garder une seule pochette ou une boîte pour tous les courriers “argent” : banques, retraites, impôts, assurances.
- Noter sur un papier, collé au frigo, la liste des numéros de téléphone utiles (conseiller bancaire, caisse de retraite, mutuelle).
- Préparer à l’avance un modèle de lettre simple pour contester, demander un délai ou une précision.
- Fixer une fois par an une “réunion finances” en famille, même courte, pour faire le point et vider les inquiétudes.
- Vérifier systématiquement la fermeture réelle d’un crédit, d’une carte ou d’un contrat, et demander une confirmation écrite.
Rien de tout cela n’est spectaculaire. Ce sont des gestes minuscules. Mais mis bout à bout, ils transforment une retraite subie en retraite maîtrisée, où chaque enveloppe n’est plus une menace mais juste une formalité parmi d’autres.
Quand une enveloppe blanche raconte notre rapport à l’argent
L’histoire de Michel, avec son crédit soldé et ses trois enveloppes tombées la même semaine, raconte quelque chose de très intime sur notre rapport à l’argent. On a tendance à penser que la peur du courrier disparaît avec le dernier prélèvement, qu’une fois le grand crédit terminé, tout devient fluide et léger. La réalité est moins nette, plus grise. Les papiers continuent d’arriver, les règles changent, les calculs de retraite se réajustent, les frais administratifs surgissent là où on ne les attendait pas. Ce qui change surtout, c’est notre capacité à absorber ces secousses sans perdre le sommeil.
Beaucoup de retraités se sentent seuls face à ces sujets. Ils n’osent pas dire qu’ils ne comprennent pas telle ligne sur un relevé, tel sigle, telle formule alambiquée. *Ils préfèrent payer plutôt que questionner.* Et ce silence-là coûte cher, en euros, mais aussi en énergie mentale. Quand Michel raconte qu’il a failli renoncer à son projet de voyage “juste parce qu’il avait peur d’un nouveau courrier”, on touche du doigt ce que ces petites angoisses administratives peuvent voler à la retraite : des projets, des invitations, des libertés toutes simples.
Il n’y a pas de solution magique, ni de vie entièrement sans surprises. Une retraite apaisée ressemble moins à une ligne droite sans vagues qu’à une navigation où l’on a appris à lire les courants. Les enveloppes continueront d’arriver, certaines bonnes, d’autres franchement agaçantes. La différence se joue dans le regard qu’on leur porte, et dans le réseau qu’on accepte de mobiliser pour les affronter. Famille, amis, associations de consommateurs, conseillers indépendants : autant de paires d’yeux pour relire, expliquer, défendre, au besoin. **Personne ne devrait affronter son courrier seul, surtout après 60 ans.**
Et peut-être qu’un jour, quand Michel ouvrira une enveloppe un peu épaisse en buvant son café du matin, il ressentira non plus ce pincement dans la poitrine, mais une curiosité tranquille. Il saura qu’il a les outils, les numéros, les mots pour répondre. Il se souviendra du retraité angoissé qu’il était à 66 ans et mesurera le chemin accompli. À ce moment-là, sa vraie liberté financière ne tiendra pas seulement au fait de ne plus avoir de crédit. Elle tiendra à cette certitude discrète : quoi qu’il arrive dans sa boîte aux lettres, il ne sera plus pris au dépourvu.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Un crédit soldé n’est pas toujours un dossier fermé | Pensez à l’attestation de remboursement, à la mainlevée d’hypothèque et à la fin de l’assurance emprunteur | Réduire le risque de frais surprise après la dernière mensualité |
| Rituels simples pour apprivoiser le courrier | Ouvrir tout de suite, noter dans un cahier, bloquer un créneau hebdomadaire pour traiter les papiers | Limiter l’angoisse, garder une vision claire de sa situation financière |
| Ne pas rester seul face aux démarches | Solliciter enfants, amis, associations, conseillers pour relire et expliquer | Décoder les courriers complexes, éviter les erreurs et défendre ses droits plus sereinement |