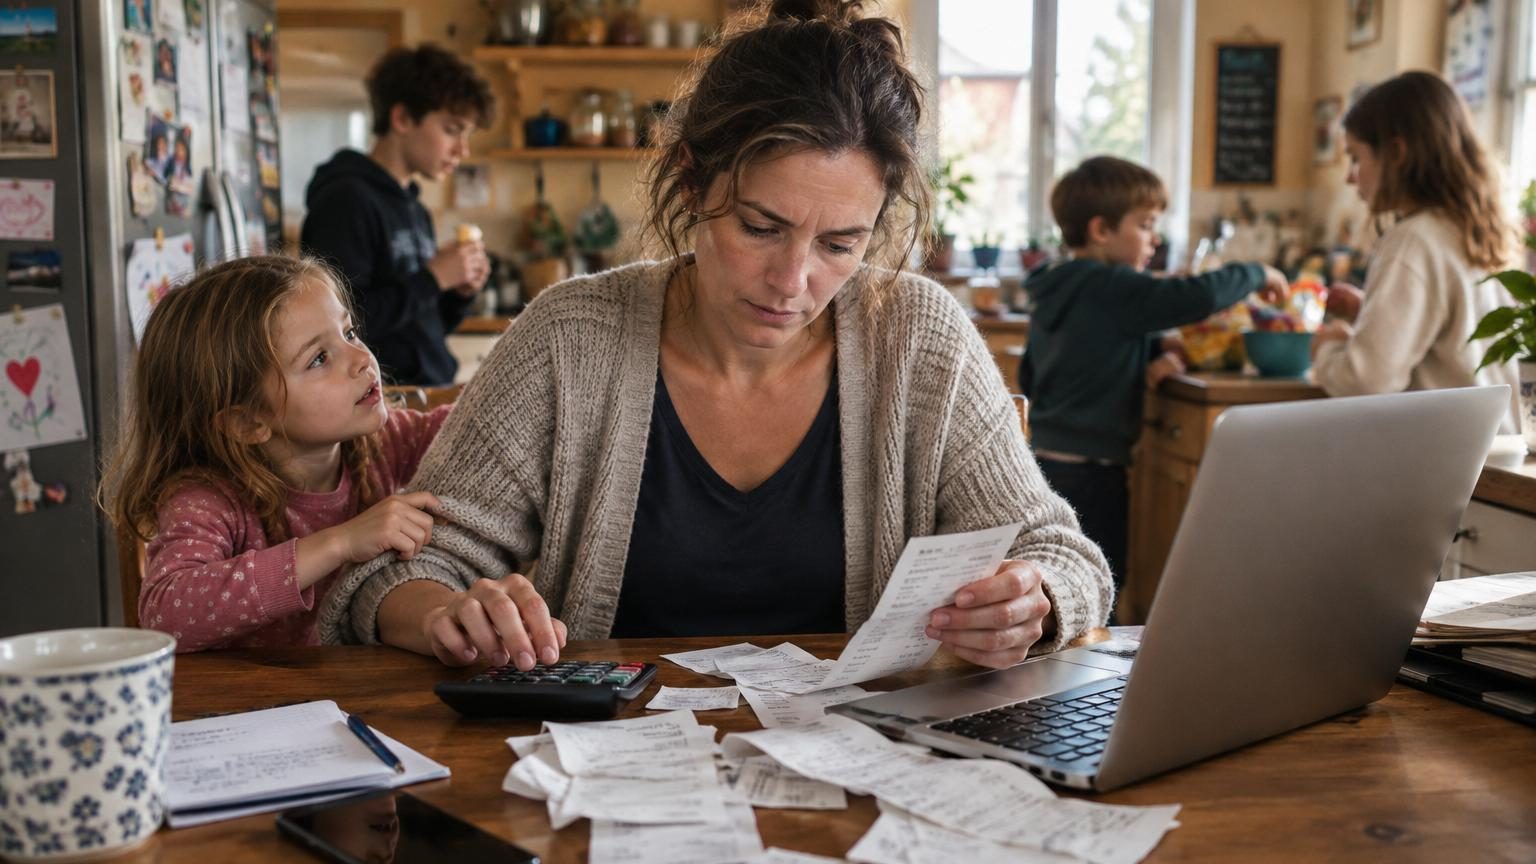
Dans le couloir, des cartables s’alignent comme des soldats, les chaussettes dépareillées traînent sous la table de la cuisine, et la bouilloire chauffe déjà le deuxième litre d’eau pour le thé. L’un réclame ses baskets, l’autre son carnet de liaison, un troisième cherche son hoodie préféré. La scène dure à peine vingt minutes mais donne une idée du tempo quotidien.
Sur la table, un grand cahier à spirales, usé sur les bords. C’est son carnet de budget, son outil de survie. Dessus, une phrase au stabilo rose : « Dépense moyenne : 9 000 €/mois ». Quand elle la lit, Claire grimace toujours un peu, partagée entre fierté de tenir le cap et vertige devant ce chiffre qui ressemble au budget d’une petite entreprise. Elle lâche souvent la même phrase, mi-sérieuse, mi-amusée : « J’ai dix enfants, pas une start-up… quoique. »
Dans un coin du frigo, une feuille plastifiée détaille les postes de dépense : nourriture, loyer, transports, loisirs, vêtements, imprévus. Tout y passe. *Nous connaissons tous ce moment où l’on ouvre son appli bancaire avec une mini boule au ventre.* Chez elle, cette mini boule est devenue un indicateur de pilotage. Elle affirme ne rien cacher : « Oui, notre foyer dépense en moyenne 9 000 euros par mois. Vous voulez savoir comment ça tient encore debout ? »
« Une famille XXL, ça chiffre vite » : les coulisses d’un budget à 9 000 €
Quand Claire dit qu’elle a dix enfants, la réaction est quasi automatique : des yeux ronds, un rire nerveux, puis cette petite phrase : « Et niveau budget, vous faites comment ? » Elle s’y attend à chaque fois. Le coût de la vie occupe déjà toutes les conversations, alors avec une tribu entière, le sujet devient presque fascinant. Elle ne parle pas de luxe, ni de dépenses démesurées. Elle décrit juste le prix brut d’une vie de famille XXL.
Le montant qui revient le plus souvent dans sa bouche, c’est celui des courses. « Pour la nourriture, on tourne entre 2 000 et 2 500 € par mois », explique-t-elle. Le lait s’évapore, les céréales disparaissent en deux jours, et un pack de yaourts ne dépasse pas le soir. À cela s’ajoutent le loyer d’une grande maison à 2 200 €, les charges, l’électricité, l’eau, l’essence pour deux voitures, les assurances, les abonnements téléphoniques, les activités sportives. En additionnant poste par poste, la barre des **9 000 € mensuels** ne paraît soudain plus si extravagante.
La logique derrière ce budget, Claire la raconte sans tabou. Elle et son compagnon gagnent bien leur vie, autour de 10 500 € nets à deux, ce qui les place dans la catégorie des « bons salaires » souvent pointés du doigt. Sauf qu’une fois répartis sur 12 personnes, le confort s’effrite. Chaque décision se transforme en équation : un stage de foot pour trois enfants, c’est un week-end en famille qu’on ne fera pas. Une nouvelle machine à laver, c’est autant de retard sur le renouvellement des matelas. Soyons honnêtes : personne ne calcule tout au centime près tous les jours. Mais dans son tableau Excel, la moindre ligne a un visage, un prénom, un besoin très concret.
Comment elle pilote son budget sans devenir esclave des chiffres
Pour ne pas perdre pied, Claire a instauré une règle simple : tout ce qui se répète chaque mois doit être anticipé noir sur blanc. Elle commence par les « piliers » : logement, nourriture, transports, assurances. Ces montants sont inscrits en gros dans son carnet, comme un socle. Ensuite seulement, elle débloque ce qui reste pour les loisirs, les vêtements, les sorties. « Si je ne procède pas dans cet ordre, on termine le mois à découvert », confie-t-elle. Ce n’est pas très glamour, mais ça lui évite des sueurs froides.
Elle a aussi installé un rituel du dimanche soir, un peu comme d’autres regardent une série. Une fois les enfants couchés, elle sort son carnet, ouvre son appli bancaire, jette un œil rapide à chaque compte. Pas besoin d’y passer des heures : dix à quinze minutes suffisent. Elle catégorise mentalement les grosses dépenses de la semaine, coche ce qui était prévu et repère ce qui a dérapé. *Cette mini révision hebdo l’aide à ne pas subir son propre budget.* Elle sait à l’avance si la fin du mois sera serrée ou respirable.
Ce qui surprend le plus ceux qui l’écoutent, c’est sa façon d’accepter qu’un budget familial ne soit jamais parfaitement lisse. Elle parle d’« effet tsunami de rentrée » en septembre, de « mois cadeaux » en décembre, de « mini trous d’air » en fin d’hiver. Pour s’y préparer, elle alimente une enveloppe virtuelle « imprévus » à hauteur de 500 à 700 € par mois, tant que c’est possible. Les mois plus calmes, elle laisse cette enveloppe gonfler. Les mois compliqués, elle l’assume comme un airbag. Là encore, rien de parfait, juste une mécanique qui lui ressemble, avec des ratés, des bugs, mais une intention claire : garder la main, autant que possible.
Les leçons qu’elle tire de ses 10 enfants pour mieux gérer l’argent
Le premier conseil de Claire étonne toujours : « Avant de penser aux économies, regarde où va vraiment ton argent pendant deux mois. Sans filtre. » Elle recommande de noter tout ce qui sort, même les 2,40 € de la boulangerie. Non pas pour se culpabiliser, mais pour prendre une claque de lucidité. Elle-même a découvert qu’elle dépensait plus de 300 € par mois en « petites choses » invisibles : goûters de dépannage, plats livrés en urgence, fournitures rachetées à la dernière minute. Une fois qu’on l’a vu noir sur blanc, impossible de faire comme si de rien n’était.
Ensuite vient la phase d’optimisation. Elle a trié ses dépenses en trois colonnes : indispensables, utiles, confort. L’indispensable, c’est le toit, la nourriture, les soins, la scolarité. L’utile, c’est ce qui facilite le quotidien : deuxième voiture, baby-sitter occasionnelle, abonnement de sport. Le confort, c’est ce qui fait plaisir mais peut se réduire : sorties, vêtements de marque, livraison de repas. En ayant ce classement sous les yeux, elle coupe d’abord dans le confort, puis dans l’utile si vraiment nécessaire. Elle renonce rarement à l’indispensable, sauf à négocier les contrats ou changer de fournisseur.
La plus grosse erreur qu’elle voit autour d’elle, c’est de tout vouloir transformer d’un coup. Comme si, du jour au lendemain, on allait passer du chaos à une organisation millimétrée. « On tient trois semaines, et ensuite, on lâche tout », reconnaît-elle. Elle préfère les petits virages : préparer un menu uniquement pour les soirs de semaine, programmer une seule soirée “point budget” par mois, mettre en place un virement automatique même modeste sur un livret. *Une habitude solide vaut mieux qu’un grand plan qui s’effondre.* Surtout quand dix enfants tournent autour de vous en permanence.
Claire le dit souvent : à trop parler de chiffres, on oublie qu’un budget touche à quelque chose de très intime. L’argent renvoie à l’enfance, aux peurs, aux injustices ressenties, aux comparaisons avec les autres. Elle-même a grandi dans une famille modeste, habituée à compter chaque ticket de caisse. Aujourd’hui, elle gagne mieux sa vie, mais elle garde cette petite alarme intérieure dès que le compte passe sous un certain seuil. Alors elle essaie d’être douce avec elle-même, même quand elle dérape. « On fait ce qu’on peut avec ce qu’on a, là où on est », résume-t-elle. Elle ne cherche pas à devenir un modèle de gestion, juste à protéger sa tribu sans s’oublier complètement.
Lorsqu’on lui demande ce qu’elle dirait à quelqu’un perdu face à ses dépenses, elle répond en souriant :
« Commence par enlever la honte de l’équation. Tu peux avoir un bon salaire et être dans le rouge, tu peux gagner peu et t’en sortir avec brio. Le vrai sujet, c’est : est-ce que ton argent sert ta vie, ou l’inverse ? »
Pour y voir plus clair, elle propose souvent une petite liste simple à ses amis :
- Écrire noir sur blanc ses charges fixes, même si ça fait peur.
- Repérer une seule catégorie de dépense à alléger, pas dix en même temps.
- Fixer un montant « plaisir » mensuel, sans culpabiliser, même modeste.
- Parler d’argent en couple, sans accusation, juste pour partager le stress.
- Prévoir un mini-coussin de sécurité, quitte à ne mettre que 30 € de côté au début.
Elle le sait : ces cinq points ne changent pas un salaire ni un loyer trop élevé. Mais ils redonnent un peu de contrôle, un peu d’air. Et parfois, c’est ce qui fait la différence entre subir et choisir.
Dépenser 9 000 € par mois : scandale ou simple réalité d’une famille nombreuse ?
Le chiffre choque, circule sur les réseaux, déclenche des commentaires tranchés. Certains crient au gaspillage, d’autres envient son niveau de vie, quelques-uns pointent le manque d’aides pour les familles nombreuses. La vérité se situe quelque part au milieu, dans ce quotidien fait de paniers de courses débordants, de lessives qui tournent en continu, de factures alignées sur la table basse. Un budget de 9 000 € par mois, ramené à 12 personnes, raconte moins un luxe qu’une certaine idée de la densité de la vie.
La question qui dérange, au fond, c’est celle-ci : combien « vaut » une vie de famille ? Un enfant de plus, c’est un lit, une place de plus à table, une paire de chaussures, mais aussi un rire supplémentaire, une nouvelle personnalité à accueillir. On calcule rarement ce dernier volet. On compte les packs de lait, pas les moments autour du bol de chocolat. *La vie quotidienne ne rentre pas si facilement dans un tableau Excel, même très bien tenu.* Et pourtant, il faut bien le remplir, ce tableau, pour éviter que le compte bancaire ne s’effondre en silence.
Claire ne prétend pas détenir un modèle à suivre. Elle ouvre juste son carnet, sans filtre, pour montrer la face cachée d’une tribu de dix enfants en 2026. Son budget ressemble à un miroir un peu grossissant de nos propres arbitrages : qu’est-ce qu’on choisit de préserver, qu’est-ce qu’on accepte de sacrifier, qu’est-ce qu’on repousse au “mois prochain” en espérant que ça ira mieux. On peut juger, critiquer, s’identifier ou s’en éloigner. On peut aussi s’interroger sur sa propre ligne « dépenses moyennes » et sur ce qu’elle raconte vraiment de notre manière d’habiter le monde.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Viser la lucidité avant l’optimisation | Observer ses dépenses réelles pendant 1 à 2 mois, sans chercher à corriger immédiatement | Mieux comprendre où part l’argent et éviter les illusions sur son propre budget |
| Structurer son budget en trois niveaux | Distinguer indispensables, utiles et confort, comme le fait Claire | Faciliter les arbitrages sans tout remettre en cause en même temps |
| Accepter l’irrégularité d’une vraie vie | Prévoir une enveloppe « imprévus » et des mois plus chers (rentrée, fêtes, réparations) | Réduire la culpabilité, anticiper le stress et garder un minimum de contrôle |