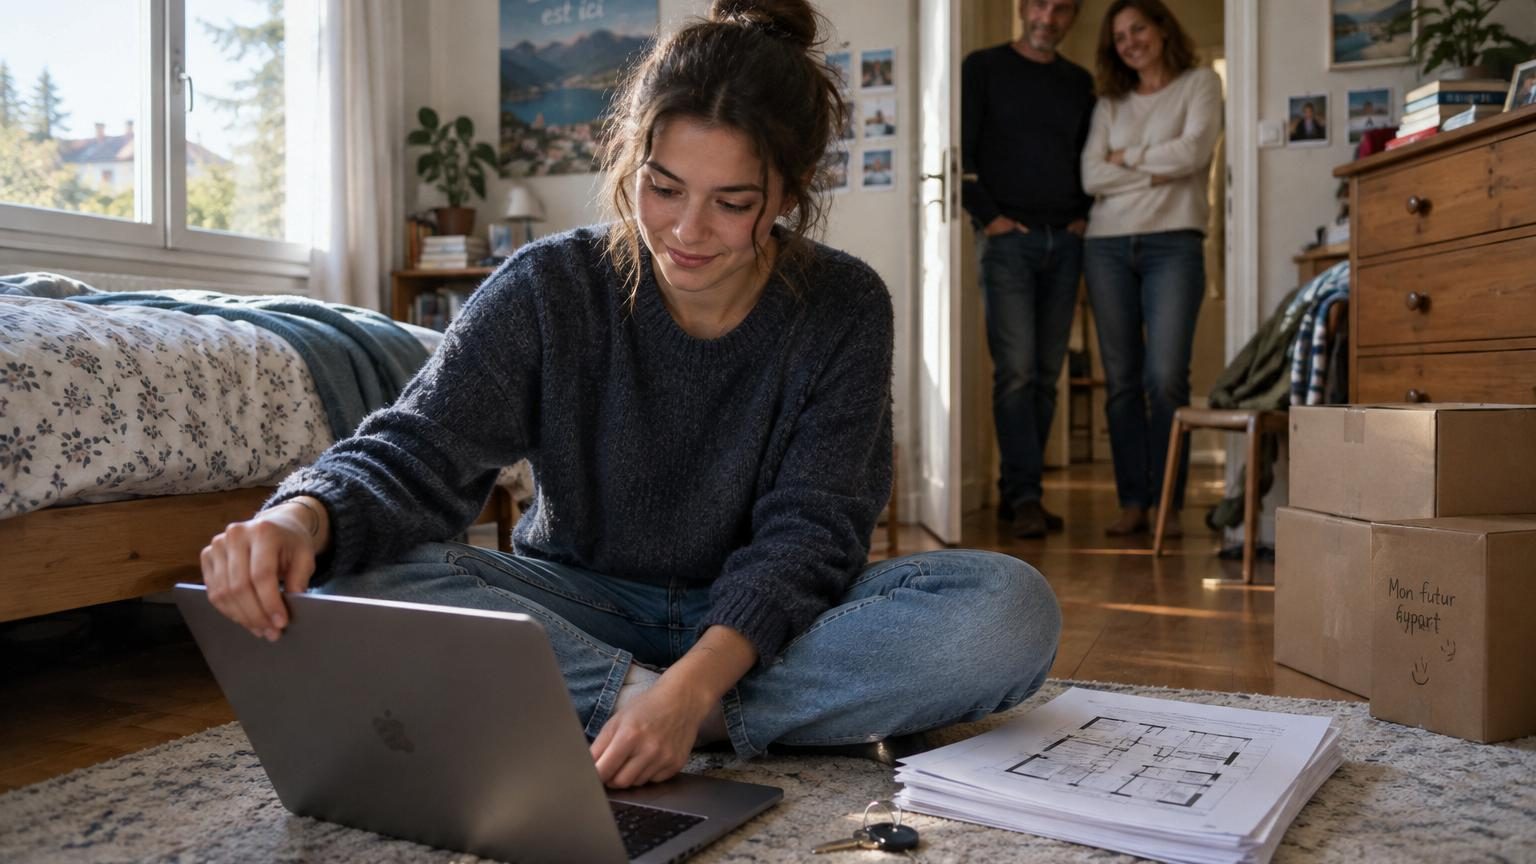
Sa mère préparait une soupe, son père regardait le journal, et elle, 24 ans, un CDI en poche, venait de rendre les clés de son studio. La scène avait un parfum de retour en arrière, avec les posters de lycée encore accrochés dans sa chambre. Elle a reposé son sac à main, respiré un grand coup et lâché cette phrase qui change tout : « J’ai besoin de repartir de zéro. »
Nous connaissons tous ce moment où l’on se demande si le chemin tracé est vraiment le bon. Payer un loyer pour y dormir à peine, voir son compte en banque se vider chaque 5 du mois, se dire qu’on travaille surtout pour financer ses factures. Léa, elle, a décidé de faire un choix radical : retourner vivre chez ses parents, couper dans toutes ses dépenses et économiser jusqu’à 80 % de son salaire pendant trois ans. Ce qu’elle a réussi à acheter avec cet argent épargné surprend tout le monde.
Retour chez les parents à 24 ans : un sacrifice… ou une stratégie ?
Le soir où Léa a annoncé à ses amis qu’elle retournait vivre chez ses parents, les réactions ont été partagées. Certains ont souri, un peu gênés, d’autres ont lâché un « Ah ouais, quand même… ». Dans sa tête, la scène ressemblait à un échec, comme si elle faisait marche arrière. Dans la réalité, elle venait de poser la première pierre de son plan. Un plan très simple : casser le poste de dépense numéro un de sa vie d’adulte, le loyer, et transformer cette somme en épargne automatique.
À Paris, elle payait 890 euros pour un 22 m² au 5e sans ascenseur. Son salaire net tournait autour de 1 900 euros. Une fois le loyer, les transports, les courses et deux-trois sorties payés, il restait environ 150 euros à la fin du mois, les bons mois. Autant dire que les rêves de voyage, de projet pro ou d’achat immobilier restaient coincés dans un coin de carnet. En retournant chez ses parents en banlieue, elle a renégocié la règle du jeu : 250 euros de « participation », un peu de ménage, et la promesse de ne pas se comporter comme une ado en vacances.
Le calcul a été vite fait : à 24 ans, Léa s’est mise à économiser entre 1 200 et 1 400 euros par mois, soit presque 80 % de ce qu’elle touchait. Sur le moment, ça ressemblait à un pari fou. *À long terme, c’était un accélérateur de vie.* Trois ans plus tard, ce choix lui a offert ce qu’aucun abonnement de coaching motivationnel ne donne : de la marge de manœuvre, de la liberté et des options concrètes. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais ceux qui s’y tiennent quelques années changent totalement leur trajectoire.
Économiser 80 % de son salaire pendant 3 ans : mode d’emploi réaliste
Au lieu de se contenter de dire « je vais économiser », Léa a traité son projet comme un défi avec des règles précises. Le premier mois, elle a listé toutes ses dépenses sur trois mois, sans tricher : cafés au bureau, apps, vêtements achetés « parce que c’était en promo ». Puis elle a fixé un montant non négociable à transférer en début de mois sur un compte séparé : 1 200 euros. L’argent ne devait même pas passer par son compte courant. La question n’était plus « combien je peux mettre de côté », mais « comment je vis avec ce qui reste ».
Elle a gardé un petit budget plaisir, une centaine d’euros, pour ne pas exploser en vol. Quelques restos, un ciné, un train pour aller voir une amie. Pas de vie ascétique, juste une vie filtrée. Elle a aussi posé des limites claires avec ses parents : pas de remarques permanentes sur ses horaires, pas de questions intrusives tous les soirs. En échange, elle participait aux courses, cuisinait une fois par semaine et aidait pour les papiers administratifs. *Vivre chez ses parents à 24 ans, ça passe mieux quand on se comporte comme une coloc responsable.*
L’erreur fréquente, dans ce genre de démarche, c’est de faire un « mois parfait » puis de relâcher complètement. Léa, elle, a accepté que certains mois soient moins bons. Un voyage imprévu, une réparation de voiture, un coup de fatigue. Elle a baissé son épargne ponctuellement sans se punir, pour repartir plus sereine le mois suivant. La rigueur, oui, mais sans obsession. Elle raconte qu’au bout de six mois, le fait d’avoir déjà plus de 7 000 euros de côté a changé son rapport au travail : elle n’acceptait plus les remarques toxiques, elle se sentait moins coincée. C’était encore le même job, mais plus tout à fait la même vie.
Un soir, au détour d’une conversation, elle résume son choix dans une phrase qui claque :
« J’ai accepté d’avoir une vie un peu moins “instagrammable” pendant trois ans pour pouvoir acheter une vraie liberté derrière. »
Concrètement, voici comment elle a tenu sur la durée :
Un virement automatique vers un compte épargne dès le jour de la paie.
Un suivi simple sur un tableau, mis à jour une fois par mois, pas plus.
Un seul gros achat plaisir par an, choisi et assumé, au lieu de multiples petits achats invisibles.
Des discussions transparentes avec ses parents pour ajuster les règles de vie commune.
Un objectif écrit noir sur blanc : le montant à atteindre au bout de trois ans.
Ce qu’elle a pu acheter après 3 ans… et ce que ça a vraiment changé
Au bout de trois ans, les chiffres parlaient d’eux-mêmes : un peu plus de 43 000 euros sur ses comptes, intérêts compris. Derrière ce nombre, il n’y avait pas de miracle, juste trois ans d’arbitrages quotidiens. La première chose qu’elle a achetée n’était pas un sac de luxe ou un voyage à Bali, mais une petite voiture d’occasion, fiable, qui lui a ouvert l’accès à un job plus intéressant, à 40 minutes de route. Sans cette voiture payée comptant, elle aurait probablement refusé l’offre. Le salaire a bondi de 350 euros net par mois. Le genre de détail qui change tout sur dix ans.
Le deuxième gros achat a été moins visible, mais bien plus structurant : une formation professionnelle longue, à 3 800 euros, pour se spécialiser dans le marketing digital. Là où beaucoup auraient hésité à s’endetter ou à piocher dans un découvert, elle a simplement effectué un virement. Pas de stress, pas de nuit blanche à recalculer son budget. *C’est là qu’elle a compris que son épargne n’était pas un trésor à garder, mais un outil à utiliser intelligemment.* Au passage, cette formation lui a permis de décrocher une mission freelance régulière, ajoutant une nouvelle source de revenus.
Et l’immobilier dans tout ça ? Au bout de ces trois années, Léa a posé 25 000 euros d’apport sur un petit deux-pièces dans une ville de province dynamique. Rien de spectaculaire, pas de loft en rooftop, mais un appartement lumineux qu’elle loue la moitié de l’année et occupe l’autre moitié en télétravail. Elle a gardé une réserve de 10 000 euros pour absorber les imprévus, comme une chaudière capricieuse ou un mois sans mission. Ce que son entourage résume parfois par « Elle a eu de la chance », elle, elle l’appelle surtout trois ans à dire non à certains achats et oui à un projet plus grand qu’un simple week-end à Lisbonne. *Tout le monde n’a pas cette possibilité, mais ceux qui l’ont peuvent en faire un levier rare.*
Et nous, qu’est-ce qu’on fait de cette histoire ?
On pourrait regarder le parcours de Léa comme une exception, un cas isolé. On peut aussi y voir un miroir discret de nos propres arbitrages. Qui accepte encore de vivre une vie un peu moins flatteuse pendant un temps pour gagner du confort plus loin ? Qui ose dire à ses amis : « Moi, je rentre chez mes parents pour mettre de côté » sans en avoir honte ? Cette histoire ne dit pas qu’il faut tous revenir dans nos chambres d’ado. Elle pose une autre question : jusqu’où sommes-nous prêts à aller pour reprendre un peu de pouvoir sur notre argent et notre temps ?
Chacun vit avec ses contraintes, ses parents pas toujours disponibles, ses relations compliquées, ses loyers déjà engagés. Personne ne va économiser 80 % de son salaire par simple claquement de doigts. *Mais l’idée de renverser l’ordre habituel – payer d’abord pour soi, et seulement ensuite pour le reste – peut changer doucement la trajectoire.* Même si ce n’est pas 80 %, même si c’est 10 %, 15 %, accumulés patiemment. À l’échelle d’une vie, ces pourcentages racontent une tout autre histoire que celle du fameux « métro, boulot, loyer ».
Les choix de Léa ne sont ni un modèle parfait, ni une leçon de morale. Ils rappellent juste qu’il existe encore, entre la colocation épuisante et l’indépendance sous tension, des voies hybrides, parfois inconfortables, mais puissantes. Rentrer chez ses parents à 24 ans, ce n’est pas seulement dormir dans son vieux lit : c’est se confronter aux regards, aux remarques, à ses propres doutes. Ce sont ces mêmes doutes qui, trois ans plus tard, se transforment en clés de voiture, en signatures chez le notaire, en « Je peux quitter ce job si je veux ». Et chacun, à sa mesure, peut interroger : quel choix un peu radical serais-je prêt à faire, moi, pour acheter un peu plus de liberté demain ?
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Stratégie d’épargne agressive
Retour chez les parents, réduction massive du loyer, 80 % du salaire épargné sur trois ans
Permet d’envisager des choix forts pour accélérer ses projets de vie, même sur une courte période
Utilisation intelligente de l’épargne
Achat d’une voiture, formation professionnelle, apport immobilier et réserve de sécurité
Montre comment transformer l’argent épargné en leviers concrets de mobilité, de revenus et de stabilité
Dimension mentale et sociale
Acceptation du regard des autres, négociation avec les parents, gestion du temps long
Aide à se projeter émotionnellement, à anticiper les tensions et à préparer un projet proche de sa propre réalité
Lecture rapide : rédactrice en chef d’Eurotel, ancienne de l’hôtellerie, spécialiste des hôtels de caractère et des city-trips.
Hélène Vasseur a passé près de quinze ans dans l’hôtellerie avant de se consacrer à l’écriture. De la réception d’un palace lyonnais à la direction d’une maison d’hôtes, elle a appris à lire un hôtel de l’intérieur : ce qui fait une vraie adresse, et ce qui relève du décor.
Rédactrice en chef d’Eurotel, elle coordonne la ligne éditoriale et arpente l’Europe à la recherche d’hôtels de caractère et de destinations à raconter autrement. Sa conviction : on voyage mieux quand on comprend les lieux, pas seulement quand on les coche. Elle garde un faible pour les vieilles villes d’Europe centrale et les petits-déjeuners qui s’éternisent.
Pourquoi retourner chez ses parents est une stratégie gagnante plutôt qu'un échec ?
Cela élimine le principal poste de dépense (loyer de 890 euros à Paris), transformant une charge incompressible en épargne automatique. Ce choix radical offre une marge de manœuvre et ouvre des opportunités professionnelles impossibles sinon, comme une formation ou un meilleur emploi.
Comment Léa a-t-elle maintenu sa discipline d'épargne sur trois ans ?
Elle a mis en place un virement automatique immédiatement après la paie, suivi sa progression via un tableau mensuel simple, gardé un budget plaisir limité (100 euros), et surtout accepté les mois moins bons sans se punir pour repartir sereine.
Quels ont été les premiers usages de ses 43 000 euros d'épargne ?
D'abord une voiture d'occasion qui lui a permis d'accéder à un emploi mieux rémunéré, ensuite une formation professionnelle de 3 800 euros en marketing digital, puis 25 000 euros d'apport immobilier pour un petit deux-pièces en province.
Est-ce qu'il faut vivre de façon ascétique pour atteindre ce résultat ?
Non, Léa a gardé un budget plaisir et des sorties régulières (restaurants, cinéma, visites). L'idée est d'avoir « une vie filtrée » plutôt qu'une vie ascétique, en disant non aux petits achats invisibles pour dire oui à un projet plus grand.
Cet exemple s'applique-t-il à tous les jeunes actifs ?
Pas tous ont la possibilité de retourner chez leurs parents, mais pour ceux qui l'ont, cela constitue un véritable accélérateur de vie capable de changer totalement leur trajectoire professionnelle et financière.